猜你想问
安图生物2026年三季报核心内容有哪些?
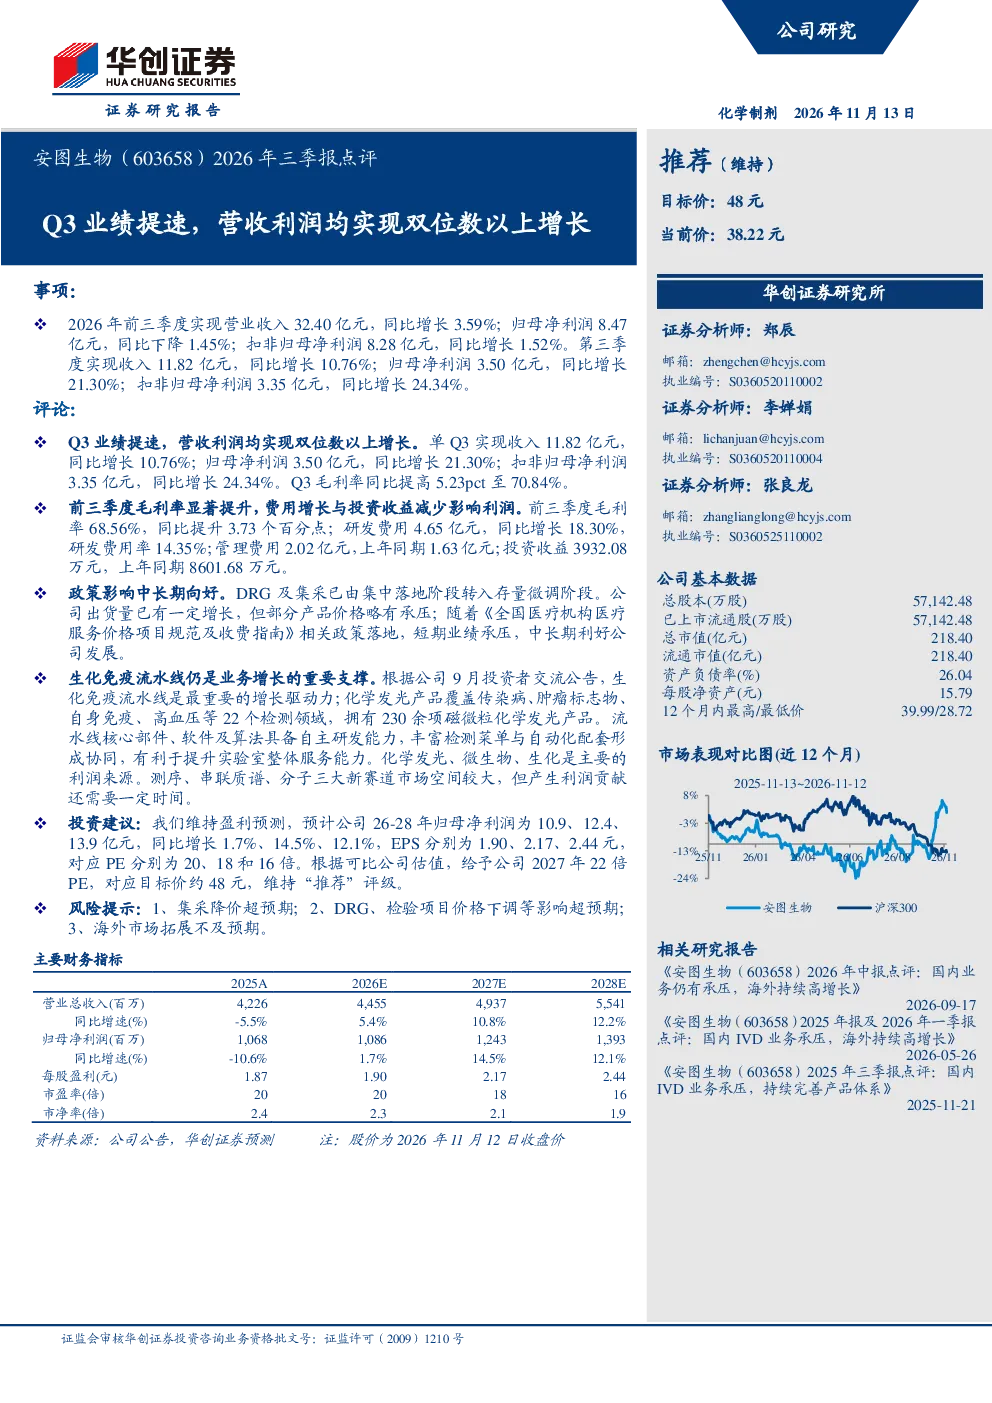
安图生物2026年前三季度实现营业收入32.40亿元,同比增长3.59%;归母净利润8.47亿元,同比下降1.45%,扣非归母净利润8.28亿元,同比增长1.52%。第三季度业绩提速,营收11.82亿元,同比增长10.76%;归母净利润3.50亿元,同比增长21.30%;扣非归母净利润3.35亿元,同比增长24.34%。前三季度毛利率显著提升至68.56%,Q3毛利率同比提高5.23个百分点至70.84%。公司受益于政策影响中长期向好,但短期业绩承压。研发费用4.65亿元,同比增长18.30%,研发费用率14.35%;管理费用2.02亿元,同比增长24.30%;投资收益3932.08万元,同比下降53.80%。总股本57,142.48万股,总市值218.40亿元,流通市值218.40亿元,资产负债率26.04%,每股净资产15.79元。
化学发光赛道行业发展趋势如何?
化学发光赛道是体外诊断行业的重要发展方向,市场空间广阔。安图生物化学发光产品覆盖22个检测领域,拥有230余项磁微粒化学发光产品,在生化免疫流水线上具有显著优势。行业受益于政策支持、人口老龄化、居民健康意识提升等多重因素驱动。化学发光技术不断迭代,高精度、高灵敏度产品成为趋势,国产替代加速。但行业集中度提升、集采政策影响下,企业需加强产品创新和成本控制。测序、串联质谱、分子等新赛道市场潜力巨大,但短期内对整体利润贡献有限。
安图生物报告重点分析了哪些方面?
安图生物报告重点分析了公司业绩增长点、盈利能力变化及未来发展方向。报告显示,公司生化免疫流水线是业务增长的重要支撑,化学发光、微生物、生化是主要利润来源。Q3业绩提速显著,营收利润双位数增长,毛利率提升明显。研发投入持续加大,费用率保持稳定,但短期投资收益下降。公司业务覆盖化学发光、微生物、生化等多个领域,产品线丰富。未来将聚焦测序、串联质谱、分子等新赛道拓展,但新业务贡献利润需要时间积累。
当前体外诊断市场现状如何?
当前体外诊断市场呈现国产替代加速、行业集中度提升的特点。政策推动下,高端检测设备国产化率不断提高,安图生物等龙头企业受益明显。化学发光和生化免疫领域竞争激烈,集采政策对行业利润率造成一定压力。同时,测序、分子诊断等新兴技术快速发展,市场空间持续扩大。企业需加强技术创新和产品迭代,提升核心竞争力。安图生物凭借技术优势和政策红利,在行业变革中保持领先地位。
安图生物研报提示了哪些风险?
安图生物研报提示了三方面主要风险:一是集采降价超预期,可能导致产品价格下降,影响盈利能力;二是DRG、检验项目价格下调等政策变化,可能对检验项目收入产生负面影响;三是海外市场拓展不及预期,国际化进程面临挑战。此外,行业竞争加剧、原材料价格波动等因素也可能对公司经营造成影响。公司需密切关注政策动向,加强成本管理和海外市场布局。