猜你想问
安图生物2026年三季报核心内容有哪些?
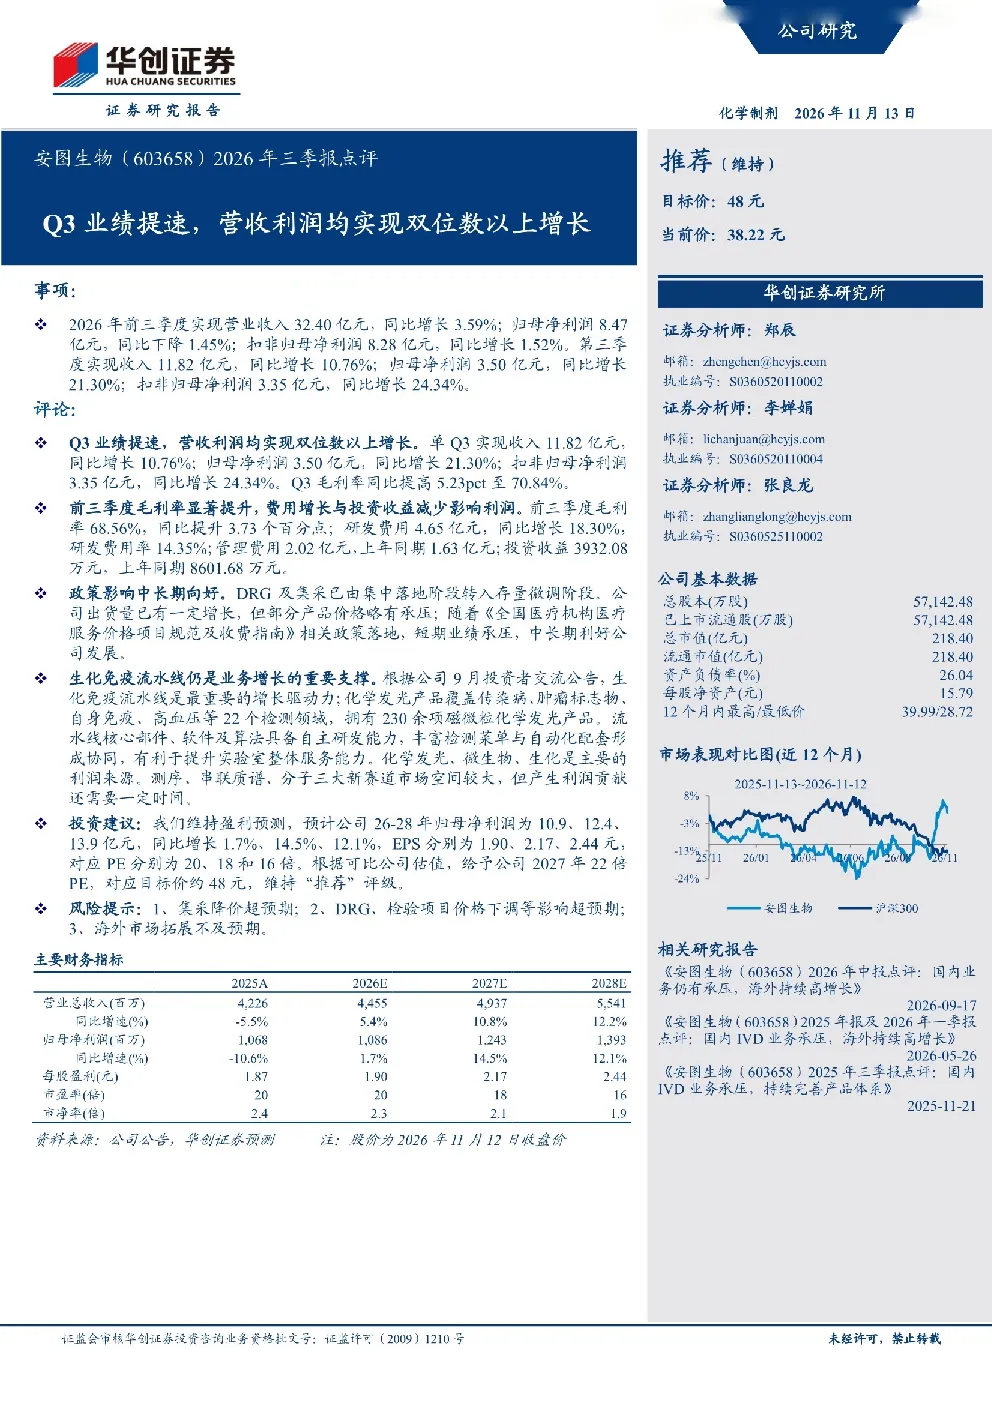
安图生物2026年前三季度业绩稳健,Q3营收利润双位数增长,毛利率显著提升。公司受益于DRG及集采政策转向存量微调,生化免疫流水线是主要增长驱动力。化学发光产品覆盖22检测领域,拥有230余项产品。研发费用同比增长18.3%,管理费用同比增加24.2%。
生化免疫和化学发光赛道发展趋势如何?
生化免疫和化学发光赛道受益于医疗需求增长和检测技术升级,市场空间持续扩大。安图生物生化免疫流水线产品线丰富,化学发光产品覆盖广泛,技术优势明显。但新赛道如测序、串联质谱短期内利润贡献有限,需关注技术迭代和市场竞争。
安图生物报告重点分析了哪些方面?
报告重点分析了安图生物营收利润增长动力、毛利率提升原因、新业务拓展情况及政策影响。公司生化免疫产品线成熟,化学发光产品持续丰富,测序等新赛道布局前瞻。同时关注研发投入、费用控制及海外市场拓展进展。
当前医疗检测市场现状如何?
当前医疗检测市场政策调整进入存量微调阶段,集采降价压力有所缓解,但行业竞争加剧。安图生物凭借技术优势和政策适应能力保持增长,生化免疫和化学发光领域市场份额稳步提升。但需关注原材料成本波动及行业集中度变化。
安图生物研报有哪些风险提示?
研报提示主要风险包括集采降价超预期、DRG和检验项目价格下调影响超预期,以及海外市场拓展不及预期。公司需关注政策变化对产品定价和销售的影响,同时加强新业务拓展能力,以应对市场不确定性。
你可能感兴趣
2026年三季报点评Q3业绩提速,营收利润均实现双位数以上增长
华创证券2026-11-13
中报点评:收入利润实现25%以上增长,新增8万锭产能,纱线主业营收增长有所提速
基础化工国金证券2018-08-23
2023年三季报点评:业绩表现亮眼,Q3营收及利润均显著增长
民生证券2023-10-31
2024年三季报点评:Q3业绩超预期,营收利润均显著增长
交通运输西南证券2024-10-29
Q3投资收益驱动营收提速,拨备反哺利润渝农商行2026年三季报点评
华创证券2026-10-30
渝农商行2026年三季报点评:Q3投资收益驱动营收提速,拨备反哺利润
华创证券2026-10-30
卫龙调研反馈:营收端:Q3营收及利润均双位数增长,生产效率产品品质均在提
未知机构2023-11-10
FY2025Q1业绩点评及业绩说明会纪要:AI云服务助力收入利润均双位数增长,AI业务年化营收或将达百亿美元
华创证券2024-11-07
2026年三季报点评Q3其他非息收入改善,营收利润提速
华创证券2026-11-01
2026年三季报点评营收业绩稳健双位数增长,单季息差环比上升
华创证券2026-10-30