猜你想问
这份报告主要讲了什么内容?
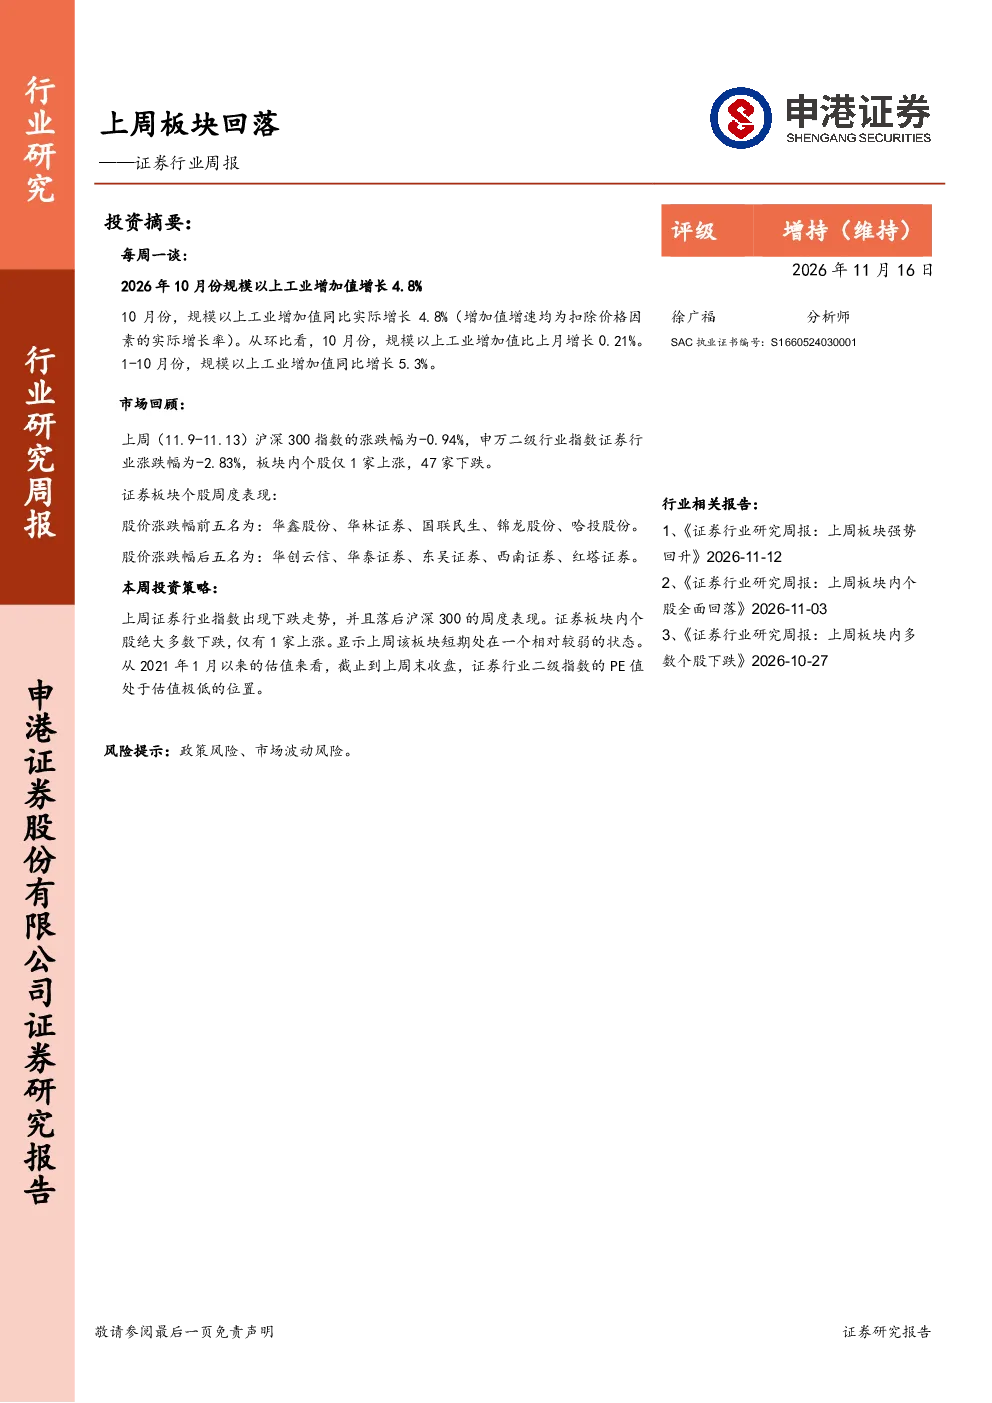
这份报告是关于证券行业的周报,主要回顾了上周(11.9-11.13)证券板块的市场表现。报告显示,沪深300指数下跌0.94%,而证券行业指数下跌了2.83%,板块内个股仅1家上涨,47家下跌。报告还分析了2026年初至今证券行业板块的年度表现,以及当前证券行业二级指数的PE值处于极低位置的情况。此外,报告提到了整体工业经济保持韧性,但需警惕增长动力减弱的宏观背景。
证券行业未来发展趋势如何?
从宏观角度看,2026年10月份规模以上工业增加值同比增长4.8%,其中专业设备制造业增长11.5%,计算机、通信和其他电子设备制造业增长19.4%,显示工业经济有一定韧性。但需警惕增长动力减弱的风险。证券行业方面,报告指出当前二级指数PE值处于极低位置,但短期板块表现落后沪深300,显示短期弱势。未来发展趋势需结合宏观经济政策、市场波动等因素综合判断。
报告重点分析了哪些方向?
报告重点分析了上周证券板块的市场表现和年度表现。市场表现方面,详细列出了上周沪深300和证券行业指数的涨跌幅,以及个股涨跌幅前五和后五名。年度表现方面,分析了2026年初至今证券行业板块个股的涨跌幅排名。此外,报告还讨论了当前证券行业二级指数的估值水平,并提示了政策风险和市场波动风险。
当前证券市场现状如何判断?
根据报告数据,上周证券行业指数下跌2.83%,明显落后沪深300指数,且板块内个股多数下跌,显示短期弱势。但报告也指出,当前证券行业二级指数PE值处于极低位置,这可能为长期投资者提供一定的估值吸引力。整体来看,证券市场现状呈现短期承压但估值具备吸引力的特点,具体走势还需关注后续政策动向和市场情绪变化。
这份报告有哪些风险提示?
报告提示了两个主要风险:一是政策风险,即宏观经济政策调整可能对证券市场产生影响;二是市场波动风险,即市场情绪变化可能导致证券板块股价波动。此外,报告还提到整体工业经济增长动力减弱的风险,这可能间接影响证券行业的表现。投资者在关注证券板块时需充分考虑这些风险因素。