猜你想问
这份报告主要分析了什么内容?
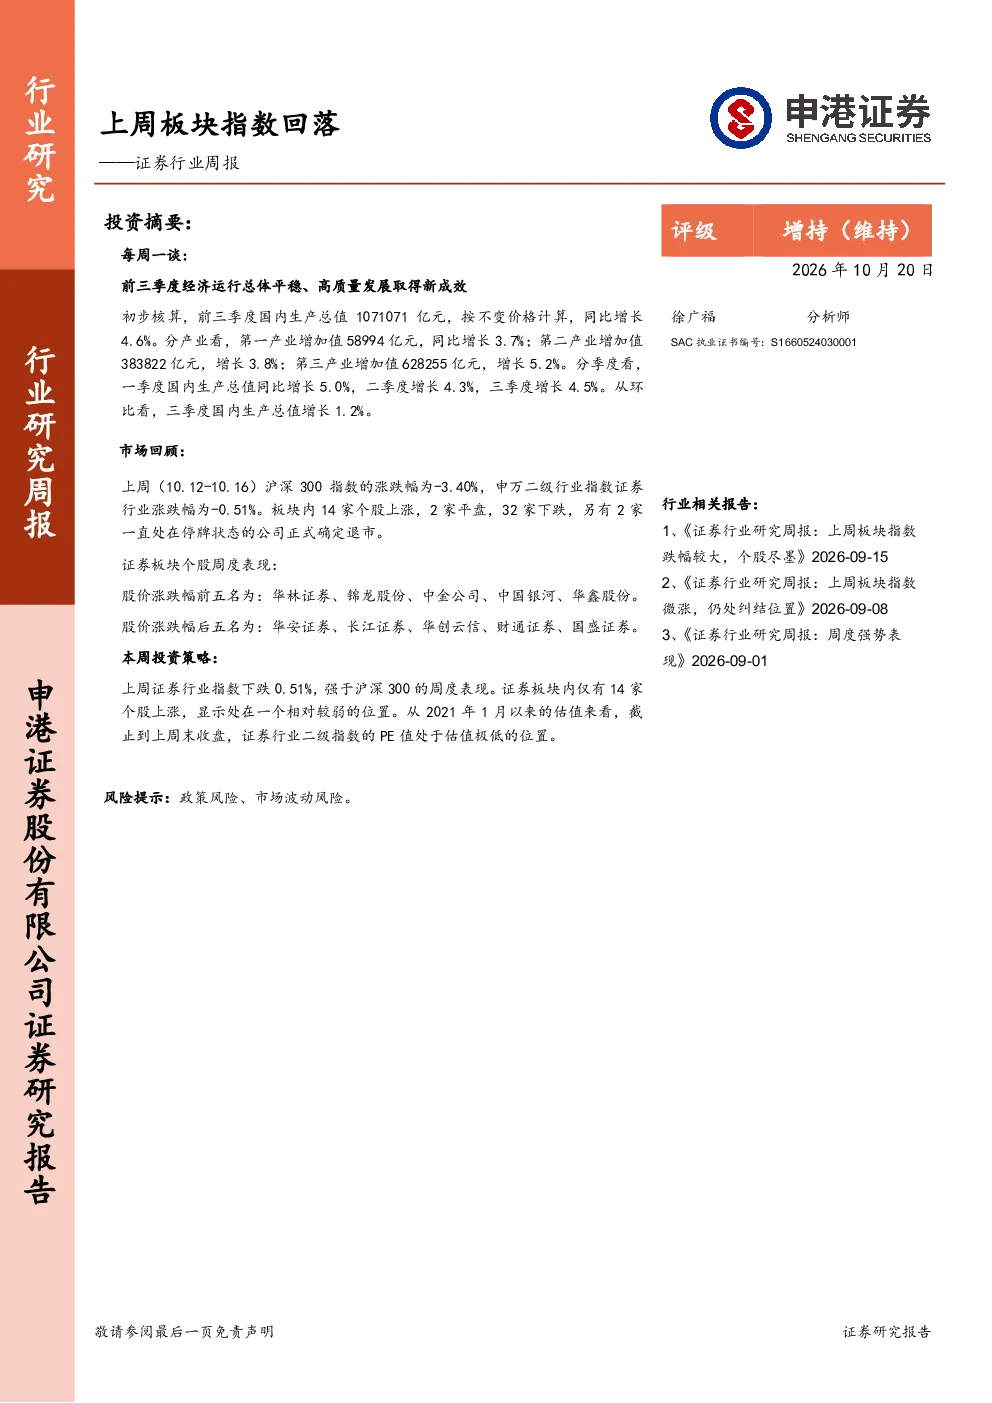
这份报告主要分析了证券行业上周板块指数的回落情况,并结合前三季度经济运行数据,探讨了行业发展趋势和投资策略。报告指出,尽管证券行业指数上周下跌,但强于沪深300,板块内个股表现较弱,仅有14家个股上涨。同时,报告分析了经济总体平稳但内部分化突出的特征,工业与高技术制造业增势强劲,外贸进出口大增,但内需明显不足,消费和固定资产投资增长乏力。
证券行业未来发展趋势如何?
证券行业未来发展趋势呈现内部分化特征。一方面,工业与高技术制造业持续增长,为行业带来结构性机会;另一方面,消费和固定资产投资增长乏力,显示内需仍需提振。报告建议关注估值低位的证券板块机会,但需注意政策风险和市场波动风险。此外,报告未提及具体个股的涨跌预测,仅从宏观和行业层面进行分析。
报告重点分析了哪些方向?
报告重点分析了证券行业板块指数的近期表现,以及前三季度宏观经济数据对行业的影响。具体包括GDP增长、工业生产、服务业发展、固定资产投资、货物进出口、物价水平、就业形势和居民收入等关键指标。报告特别强调了经济总体平稳但内部分化的问题,以及“生产热、需求冷,外需强、内需弱”的格局。
当前市场现状如何判断?
当前市场现状表现为经济总体平稳但结构性问题突出。工业与高技术制造业表现亮眼,外贸进出口增长强劲,但消费和固定资产投资增长疲软,显示内需不足。证券行业指数上周虽下跌但仍强于沪深300,但板块内个股表现分化,仅有少数个股上涨。报告指出证券行业二级指数的PE值处于估值极低的位置,但未给出具体投资建议。
研报有哪些风险提示?
研报主要提示了政策风险和市场波动风险。政策风险可能涉及宏观经济政策调整对证券行业的影响,而市场波动风险则与整体市场环境变化相关。报告未提及具体政策内容或市场预测,仅从风险维度进行分析。此外,报告也未涉及个股投资建议,建议投资者结合自身风险承受能力进行决策。
你可能感兴趣
证券行业周报:上周板块指数小幅回落
金融申港证券2026-09-21
证券行业周报:上周板块指数下跌
金融申港证券2025-11-03
证券行业周报:上周板块指数跌幅较大,个股尽墨
金融申港证券2026-09-14
证券行业周报:上周板块指数恢复上涨
金融申港证券2025-09-19
证券行业周报:上周证券板块指数回升
金融申港证券2025-12-04
证券行业周报:上周板块指数微涨,仍处纠结位置
金融申港证券2026-09-08
证券行业周报:上周板块指数跌幅较大
金融申港证券2025-09-10
证券行业周报:上周板块指数下跌
金融申港证券2025-11-25
证券行业周报:上周行业指数下跌,板块内个股涨跌互现
金融申港证券2026-07-21
证券行业周报:上周板块指数下跌个股却多数上涨
金融申港证券2026-03-03