猜你想问
这份证券行业周报的核心内容是什么?
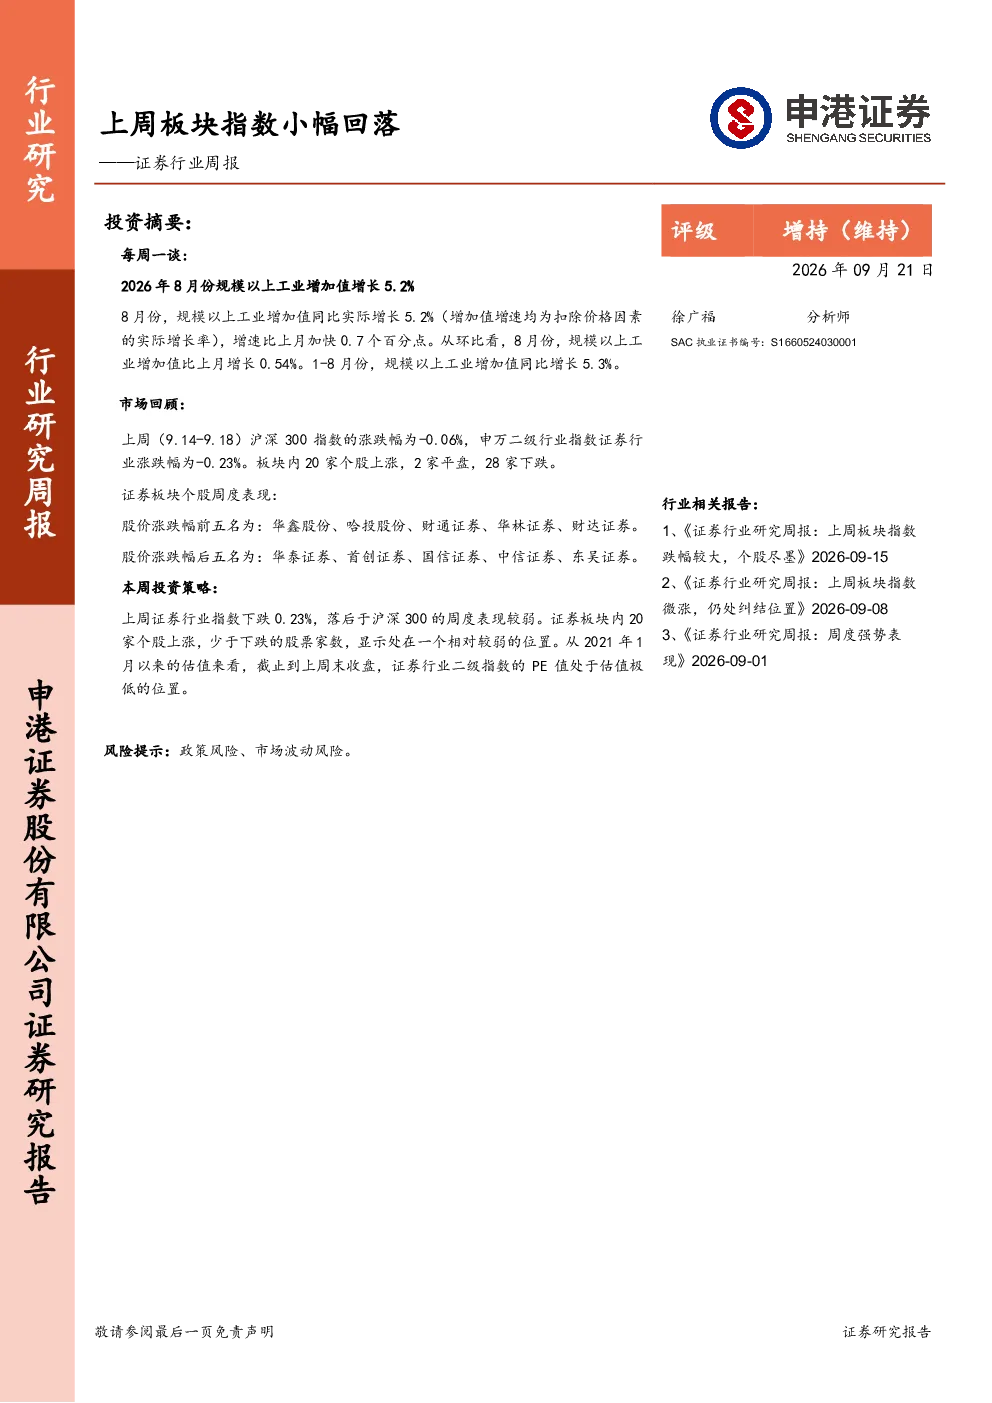
本报告回顾了上周证券板块的表现,指出板块指数小幅回落。报告显示证券板块整体表现疲软,但行业估值处于极低位置,给予评级增持(维持)。市场回顾部分提到沪深300指数微跌,证券板块指数下跌0.23%,板块内个股涨跌互现。此外,报告还分析了8月工业增加值增长5.2%的数据,指出工业经济总量企稳、结构向新,高技术制造、装备制造、新能源汽车和出口拉动增长。
证券行业未来发展趋势如何?
报告指出证券行业估值处于极低位置,具有投资价值。从宏观角度看,8月工业增加值增长显示宏观经济充满韧性,但需关注国际地缘政治和出口扰动。高技术制造、装备制造、新能源汽车等领域将成为行业未来发展的主要驱动力。然而,报告也提示政策风险和市场波动风险,建议投资者关注行业结构性变化和政策导向。
报告重点分析了哪些方向?
报告重点分析了证券板块上周的市场表现和行业估值状况。具体包括沪深300和证券板块指数的变动情况,板块内个股涨跌互现的具体数据,以及行业估值处于极低位置的判断。此外,报告还深入分析了8月工业增加值数据,从总量和结构两个维度解读工业经济运行态势,并提及41个大类行业中29个同比增长的情况。
当前证券市场现状如何判断?
根据报告,当前证券市场呈现板块指数小幅回落但估值极低的特征。上周证券板块表现疲软,个股涨跌互现,20家个股上涨,28家下跌。市场整体估值水平较低,为投资者提供了潜在机会。但同时,报告也提示政策风险和市场波动风险,建议投资者谨慎评估市场环境,关注行业结构性机会。
这份研报有哪些风险提示?
报告提示的主要风险包括政策风险和市场波动风险。政策风险可能源于监管政策的调整,对证券行业产生影响;市场波动风险则与宏观经济环境、国际地缘政治等因素相关,可能导致市场情绪波动。此外,报告还指出需关注工业经济中的结构性风险,如煤炭、水泥等传统行业可能对宏观经济造成拖累。投资者在决策时应充分考虑这些风险因素。
你可能感兴趣
证券行业周报:上周行业指数小幅下跌
金融申港证券2026-01-28
证券行业周报:行业指数上周小幅攀升
金融申港证券2025-12-29
证券行业周报:上周板块指数下跌
金融申港证券2025-11-03
证券行业周报:上周板块指数跌幅较大,个股尽墨
金融申港证券2026-09-14
证券行业周报:上周板块指数下跌个股却多数上涨
金融申港证券2026-03-03
证券行业周报:上周证券板块指数回升
金融申港证券2025-12-04
证券行业周报:上周板块指数恢复上涨
金融申港证券2025-09-19
证券行业周报:上周板块指数微涨,仍处纠结位置
金融申港证券2026-09-08
证券行业周报:上周行业指数下跌,板块内个股涨跌互现
金融申港证券2026-07-21
证券行业周报:上周板块指数跌幅较大
金融申港证券2025-09-10