猜你想问
这份报告主要讲了什么内容?
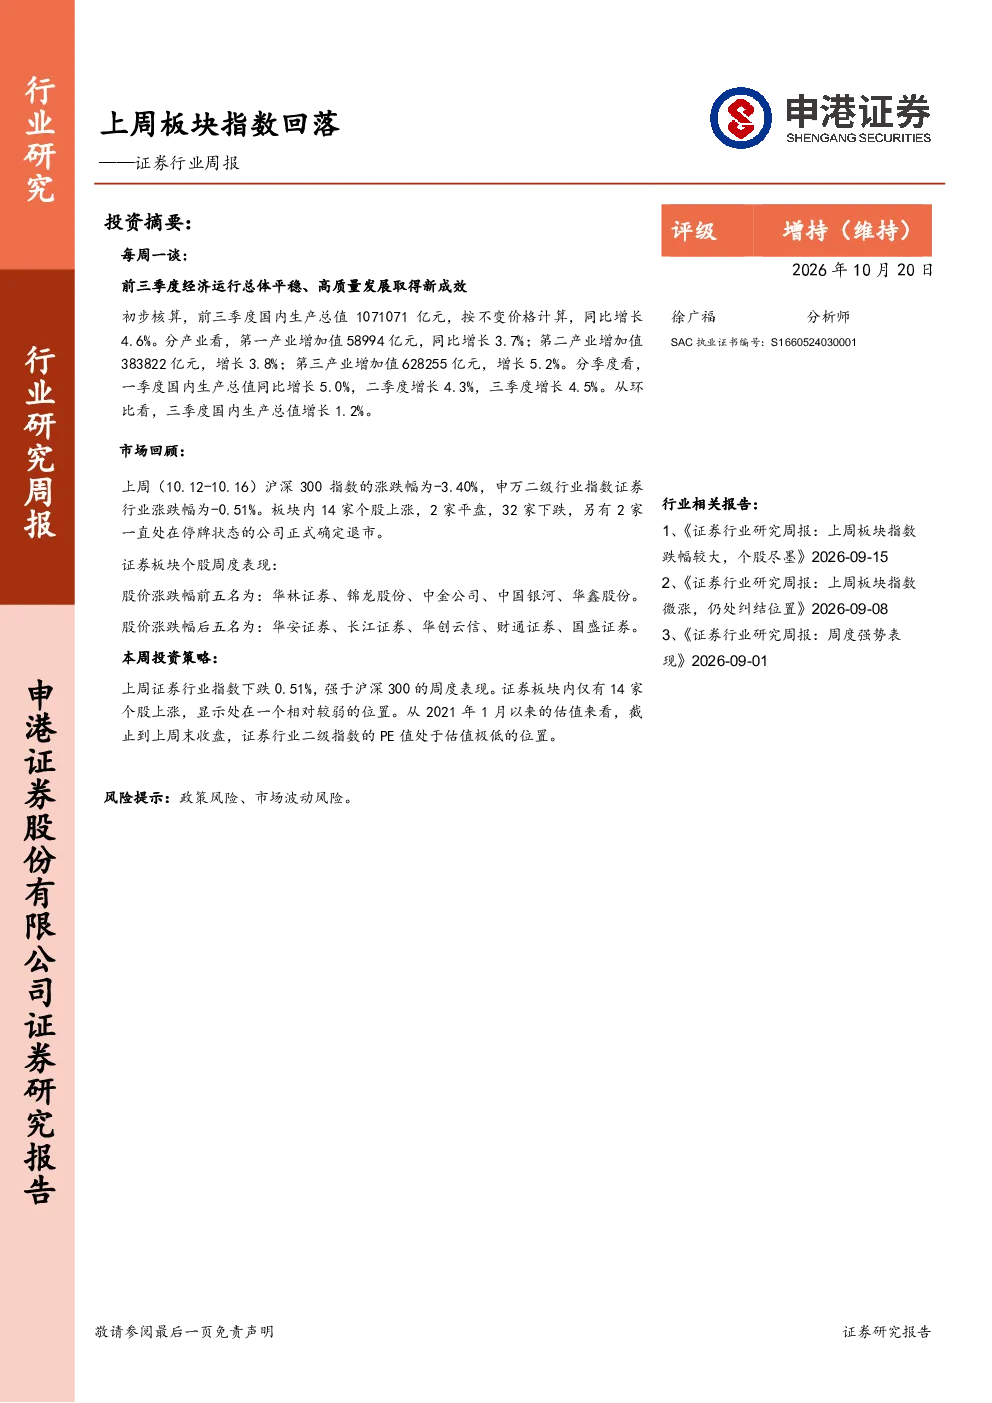
这份报告回顾了上周证券行业的市场表现,指出板块指数有所回落。报告分析了沪深300指数和证券行业指数的变动情况,并列举了涨跌幅前五和后五的个股。此外,报告还探讨了前三季度中国经济的整体运行情况,包括GDP增长、产业结构、消费市场、固定资产投资、货物进出口、物价和就业等关键数据,以及证券行业二级指数的估值水平。报告强调经济存在结构性问题,需着力扩大内需和提振信心。最后,报告提示了政策风险和市场波动风险。
证券行业未来发展趋势如何?
报告指出证券行业二级指数PE值处于极低位置,但板块表现相对较弱。经济数据显示生产端较热而需求端偏冷,外需强于内需,这表明证券行业可能受益于外部市场环境,但国内需求不足可能制约其发展。报告建议关注扩大内需和提振信心的政策动向,这些因素可能影响证券行业的未来走势。此外,报告强调需关注政策风险和市场波动风险对行业的影响。
报告重点分析了哪些方面?
报告重点分析了上周证券行业板块的市场表现,包括指数变动、个股涨跌幅情况,并对比了年初至今的表现。同时,报告深入剖析了前三季度的宏观经济数据,涵盖GDP增长、产业结构、消费、投资、进出口、物价和就业等多个维度,以评估经济环境对证券行业的影响。此外,报告还评估了证券行业二级指数的估值水平,并提出了政策风险和市场波动风险的风险提示。
当前证券市场现状如何判断?
报告显示上周证券行业指数仅小幅下跌,但板块整体表现疲软,仅14家个股上涨。这反映出市场在当前位置存在一定的压力。宏观经济方面,经济增速虽保持稳定,但结构性问题突出,如生产热需求冷、外需强内需弱。这些因素可能影响证券市场的短期波动。报告强调需关注政策支持力度和市场情绪变化,这些因素可能对证券市场产生重要影响。
报告中提到了哪些风险?
报告提示了两个主要风险:政策风险和市场波动风险。政策风险可能源于经济结构调整和内需扩大的政策力度,这些政策的变动可能直接影响证券行业的市场表现。市场波动风险则与宏观经济环境、市场情绪和投资者行为相关,这些因素可能导致证券市场出现较大波动。报告建议投资者密切关注相关政策动态和市场变化,以规避潜在风险。