猜你想问
这份研报的核心内容是什么?
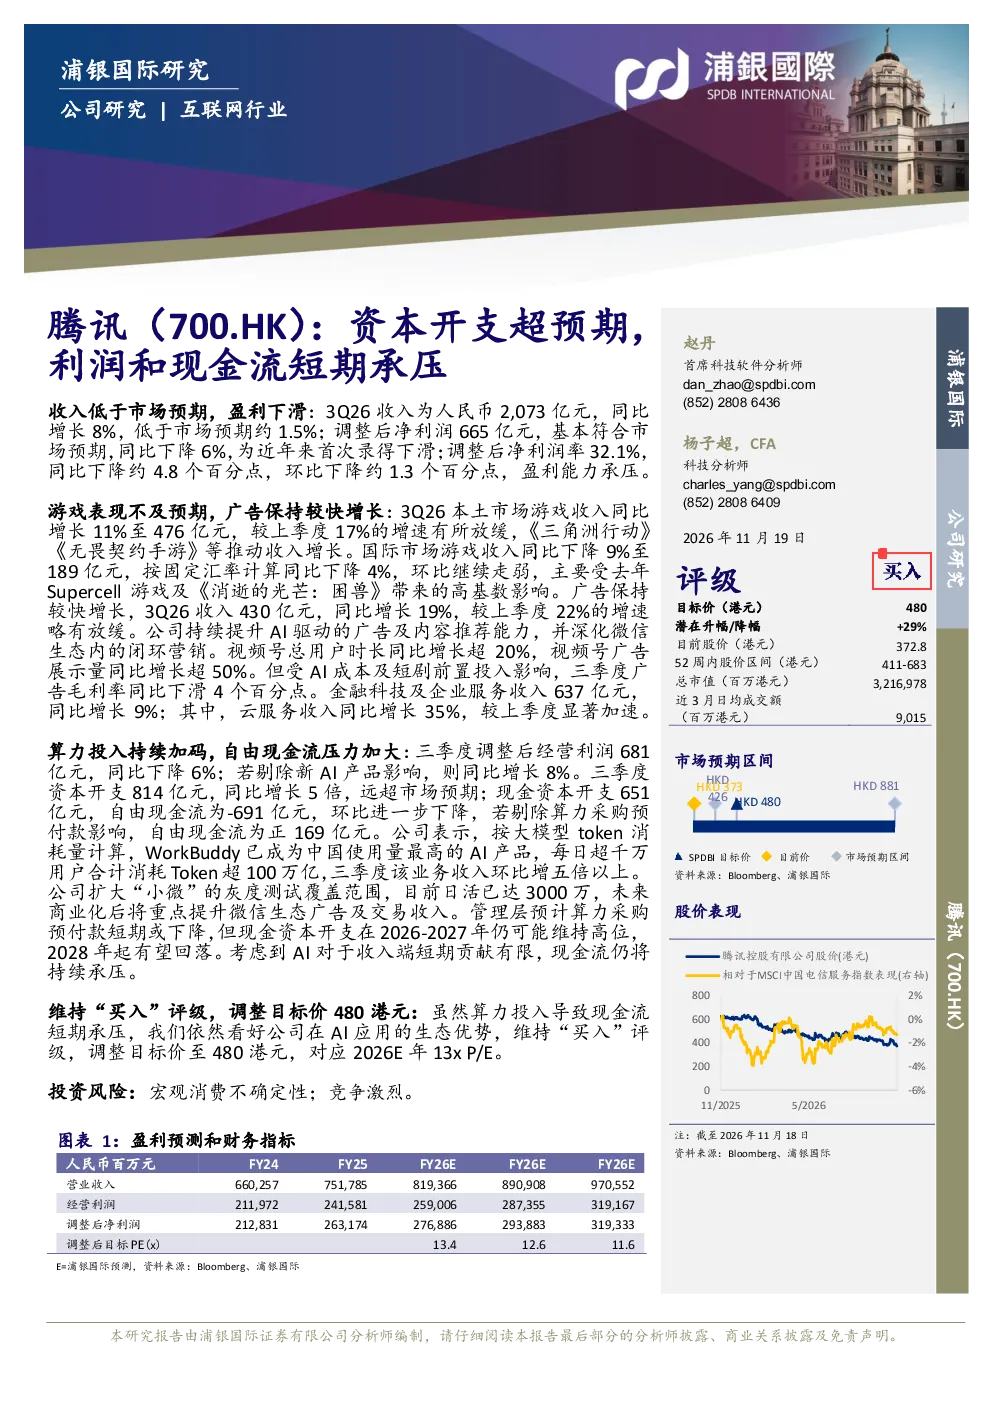
该研报指出腾讯控股3Q26收入同比增长8%但低于预期,调整后净利润同比下降6%为近年来首次下滑,主要受资本开支激增影响。游戏业务增速放缓,国际市场收入下降,广告业务增速略有放缓但视频号用户时长和广告展示量增长显著,云服务收入加速增长。算力投入导致资本开支激增5倍,自由现金流承压,但WorkBuddy等AI产品表现亮眼。管理层预计未来几年资本开支仍将维持高位,AI短期贡献有限。
腾讯控股所在的赛道发展趋势如何?
腾讯控股所处的互联网和科技赛道,正经历从传统业务向AI驱动的转型。游戏业务增速放缓但仍是重要收入来源,广告业务受AI成本和短剧投入影响毛利率下滑,云服务和金融科技保持稳健增长。AI领域,腾讯通过自研模型和生态产品如WorkBuddy积极布局,但短期内算力投入仍将挤压现金流。未来,AI应用生态的构建和商业化能力将成为行业竞争的关键。
研报重点分析了哪些方向?
研报重点分析了腾讯控股的收入结构变化、各业务板块表现及增长驱动力。具体包括游戏业务国内外市场表现、广告业务增速及毛利率变化、云服务收入增长加速、金融科技与企业服务收入稳健。此外,报告还关注了资本开支对现金流的影响,以及AI产品如WorkBuddy的市场表现和未来潜力。
当前腾讯控股的市场现状如何?
腾讯控股当前面临资本开支激增带来的现金流压力,调整后净利润首次下滑,但云服务、金融科技与企业服务等增长板块表现亮眼。游戏业务增速放缓,国际市场表现受高基数影响环比走弱。广告业务增速略有放缓,但视频号等新业务增长迅速。AI领域投入巨大,短期内对收入贡献有限,但长期看是公司重要的战略方向。
研报提示了哪些投资风险?
研报提示的主要风险包括宏观消费不确定性可能影响用户付费意愿和广告投放,以及行业竞争加剧可能压缩利润空间。此外,资本开支过高导致现金流持续承压,若AI投入无法有效转化为收入增长,可能影响盈利能力。同时,AI领域技术迭代快,竞争激烈,公司需持续保持技术领先优势。