猜你想问
盛美上海2026年第三季度业绩交流会核心内容是什么?
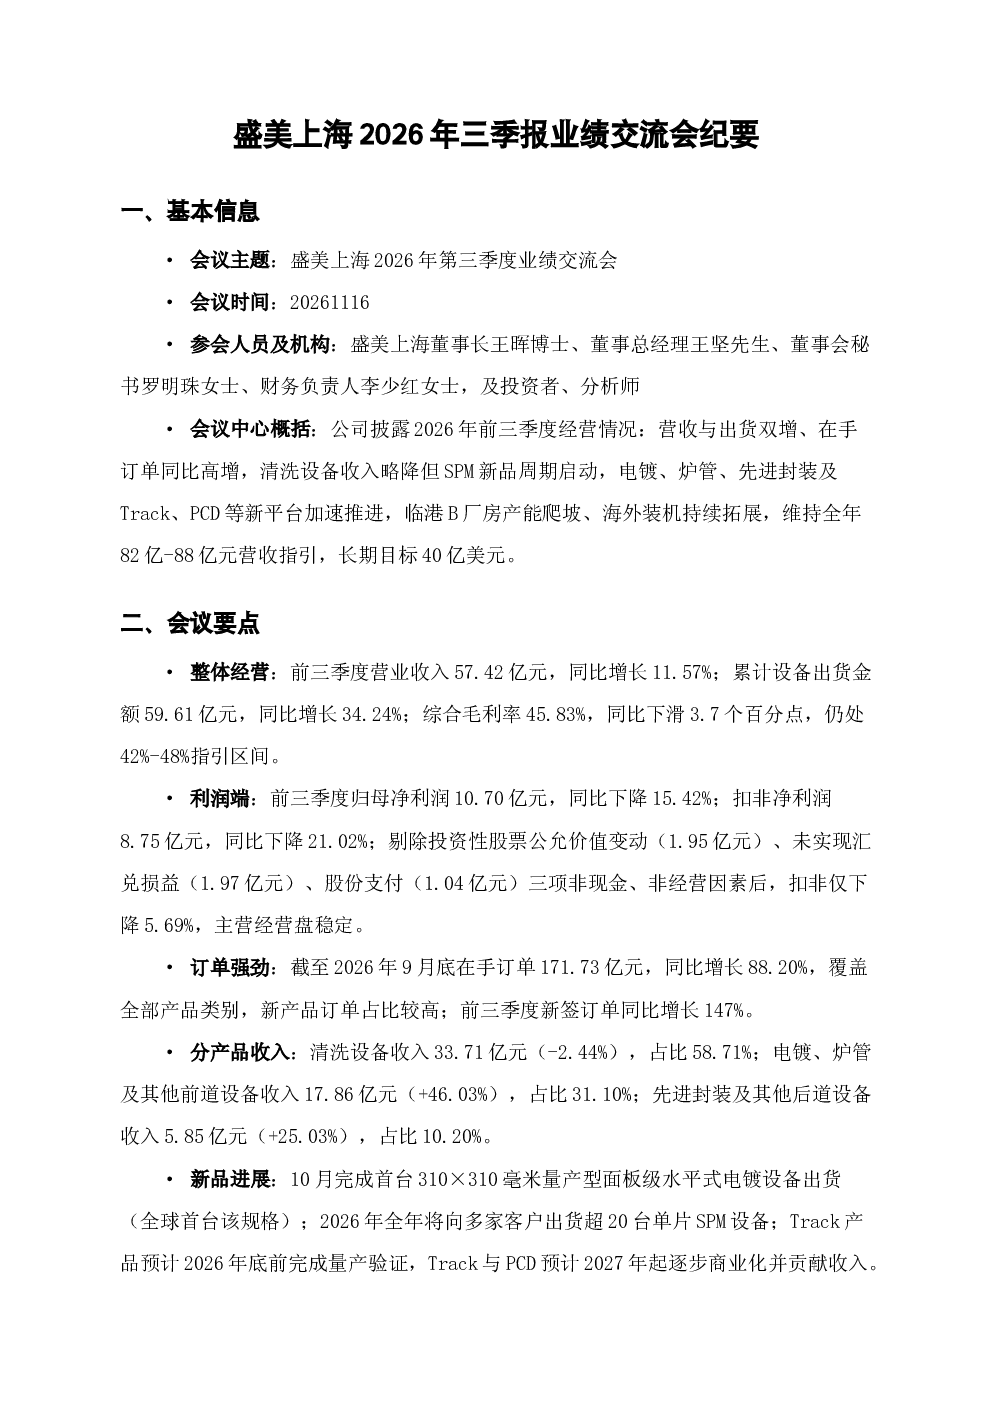
盛美上海2026年第三季度业绩交流会披露了公司2026年前三季度的经营情况。公司营收与出货双增,其中营业收入57.42亿元(同比增长11.57%),累计设备出货金额59.61亿元(同比增长34.24%)。在手订单同比高增171.73亿元(同比增长88.20%),覆盖全部产品类别,新产品订单占比较高。清洗设备收入略降2.44%至33.71亿元,但电镀、炉管及其他前道设备收入大幅增长46.03%至17.86亿元,先进封装及其他后道设备收入增长25.03%至5.85亿元。公司维持全年82亿-88亿元营收指引,长期目标40亿美元。
半导体设备赛道发展趋势如何?
半导体设备赛道整体呈现稳健增长态势。随着半导体行业对先进制程的需求提升,设备厂商面临技术迭代加速和产能扩张的双重机遇。电镀、炉管等前道设备以及先进封装相关设备如Track、PCD等成为市场关注焦点,这些领域的技术创新和产能释放将推动行业持续增长。同时,全球供应链的稳定性、地缘政治风险以及美国出口管制政策成为行业关注的重点,企业需加强供应链管理和风险应对能力。
研报重点分析了盛美上海的哪些业务方向?
研报重点分析了盛美上海的分产品业务表现和产能建设情况。清洗设备方面,虽然收入略降,但SPM产品线是重要增长点,公司推出升级版单晶圆170摄氏度高温SPM清洗系统,预计2026年全年将向多家客户出货超过20台单片SPM设备。电镀设备方面,公司10月完成首台310×310毫米量产型面板级水平式电镀设备出货(全球首台该规格),电镀、炉管及其他前道设备收入增长46.03%。先进封装设备方面,Track产品预计2026年底前完成量产验证,PCD方面已向新客户交付第二台设备。产能建设方面,临港A厂房持续量产运营,B厂房产能逐步释放,预计2026年四季度设备出货额将高于三季度。
当前半导体设备市场现状如何?
当前半导体设备市场呈现供需两旺的态势,但结构性分化明显。一方面,随着全球半导体产能扩张,设备需求持续增长,尤其在前道光刻、刻蚀、薄膜沉积等领域,设备厂商订单饱满。另一方面,部分传统设备如清洗设备面临竞争加剧和价格压力,毛利率有所下滑。市场同时面临供应链紧张、汇率波动等挑战,企业需平衡成本控制和产能扩张。海外市场拓展方面,公司积极布局北美、新加坡等区域,但地缘政治风险带来不确定性。
研报提示了哪些投资风险?
研报提示的主要投资风险包括:供应链风险,尽管公司已做标准件战略储备,但非标件机加件产能仍需关注,极端情况下可能影响交付进度;地缘政治风险,美国出口管制政策持续演进,可能对公司的海外业务拓展和产品销售产生影响;市场竞争风险,随着行业快速发展,新进入者增多,市场竞争加剧可能压缩利润空间;技术迭代风险,半导体技术更新迅速,若公司新产品研发和迭代不及预期,可能影响长期竞争力。