猜你想问
这份研报主要讲了什么核心内容?
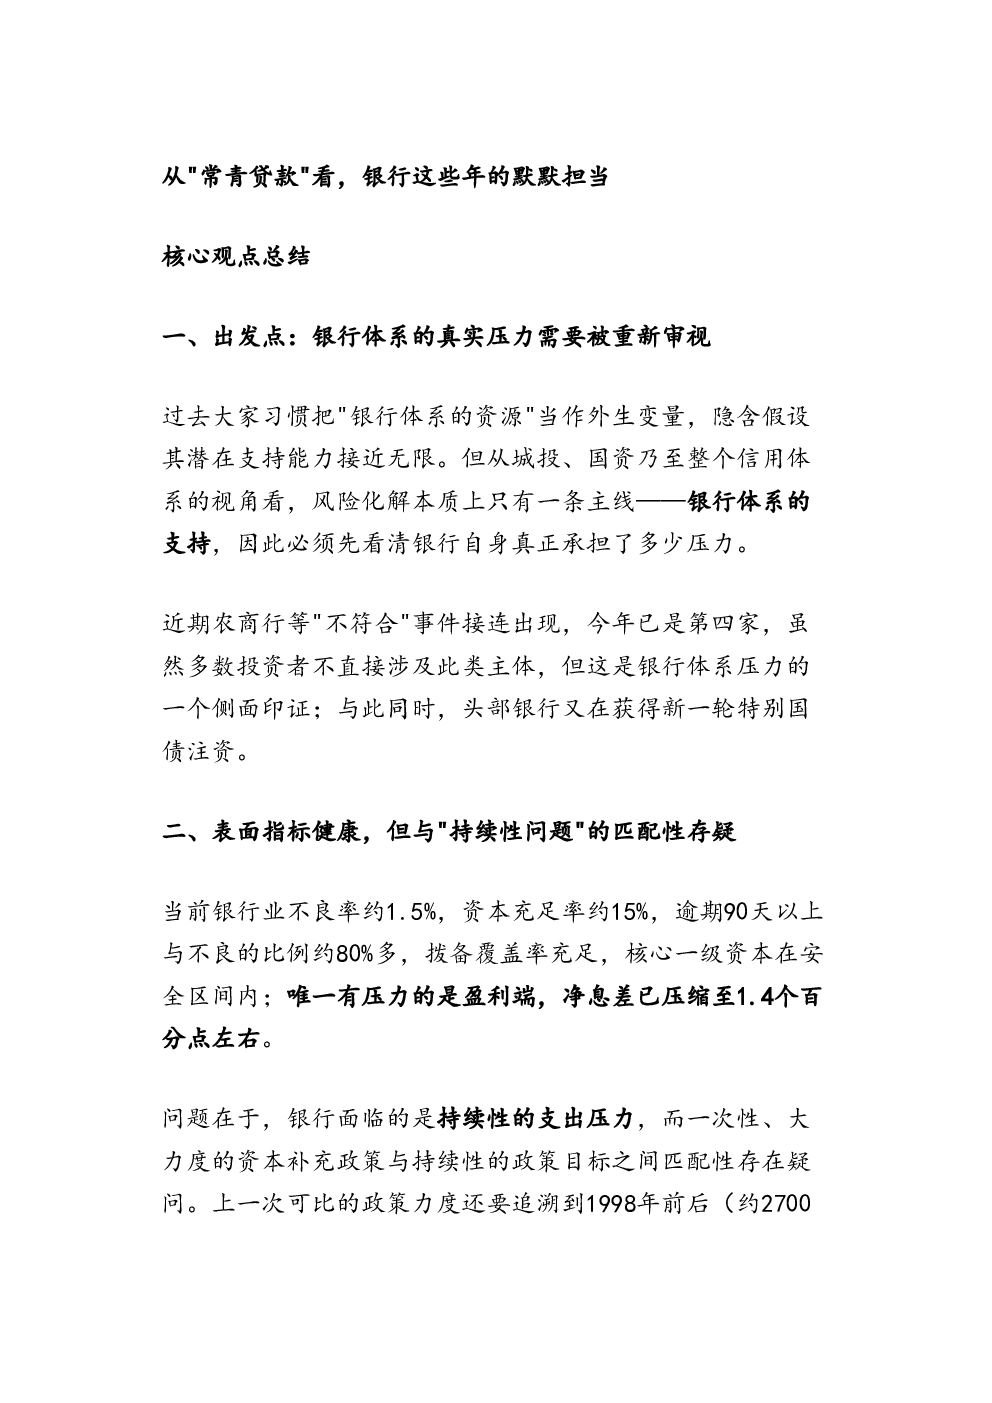
这份研报主要分析了银行业通过“常青贷款”现象隐藏的真实压力。报告指出,银行业不良率和关注类贷款指标看似平稳,但实际是通过新增贷款支付存量贷款利息和费用性支出,使存量贷款在账面上始终表现为正常贷款,形成“常青贷款”。报告通过人行与统计局企业贷款数据的系统性差额推断,“常青贷款”规模巨大,预计2025年末接近51万亿元,占全部企业贷款的27.5%。这种做法虽然暂时掩盖了风险,但导致银行盈利能力下降,真实净息差可能已跌破1%,且每年新增常青贷款对应的核心一级资本补充需求巨大,对银行的资本补充压力持续存在。
银行业未来的发展趋势如何?
报告预测银行业未来面临持续性的资本补充压力和盈利能力下降风险。基于当前新增企业贷款结构和降息情景推演,不降息情形下,2034-2035年银行贷款业务的预期收入可能不足以覆盖新增核心一级资本需求;若降息,亏损拐点可能提前至2028-2029年。此外,利率风险指标显示银行体系已接近极限,若存款久期缩短,银行体系难以承受,需进一步补充核心一级资本。这些因素共同指向银行业未来可能面临更严峻的经营挑战,需要更有效的风险管理策略和资本补充方案。
研报重点分析了银行的哪些方面?
研报重点分析了银行的“常青贷款”现象及其对银行真实盈利和资本补充压力的影响。报告通过量化分析,揭示了“常青贷款”的规模和增长趋势,并指出其导致的真实净息差下降和资本消耗加剧。报告还分析了不同降息情景下银行的盈利拐点,以及利率风险指标显示的银行体系已接近极限的状态。这些分析表明,“常青贷款”是银行体系中的非生息、拖累项,对银行的长期稳健经营构成挑战,需要引起高度关注。
当前银行业的市场现状是怎样的?
当前银行业市场表面指标看似健康,不良率约1.5%,资本充足率约15%,拨备覆盖率充足,但盈利端受压,净息差已压缩至1.4%左右。银行业通过“常青贷款”现象维持存量,导致真实盈利能力下降和资本消耗加剧。此外,利率风险指标显示银行体系已接近极限,存款久期拉长也加剧了银行的负债端压力。这些因素表明,银行业当前面临多重挑战,表面指标与健康与“持续性问题”的匹配性存在疑问,需要更深入的分析和应对。
研报提示了哪些风险?
研报提示的主要风险包括:一是“常青贷款”现象掩盖了银行的真实压力,可能导致风险累积;二是银行盈利能力下降和资本补充压力持续存在,可能影响银行的长期稳健经营;三是利率风险指标显示银行体系已接近极限,若存款久期缩短,银行体系难以承受,需进一步补充核心一级资本;四是降息空间有限,可能引发存款行为变化,如定期存款占比快速下降、负债端久期缩短,进一步加剧银行的经营风险。这些风险提示表明,银行业需要更有效的风险管理策略和资本补充方案,以应对未来的挑战。