猜你想问
报告主要分析了什么?
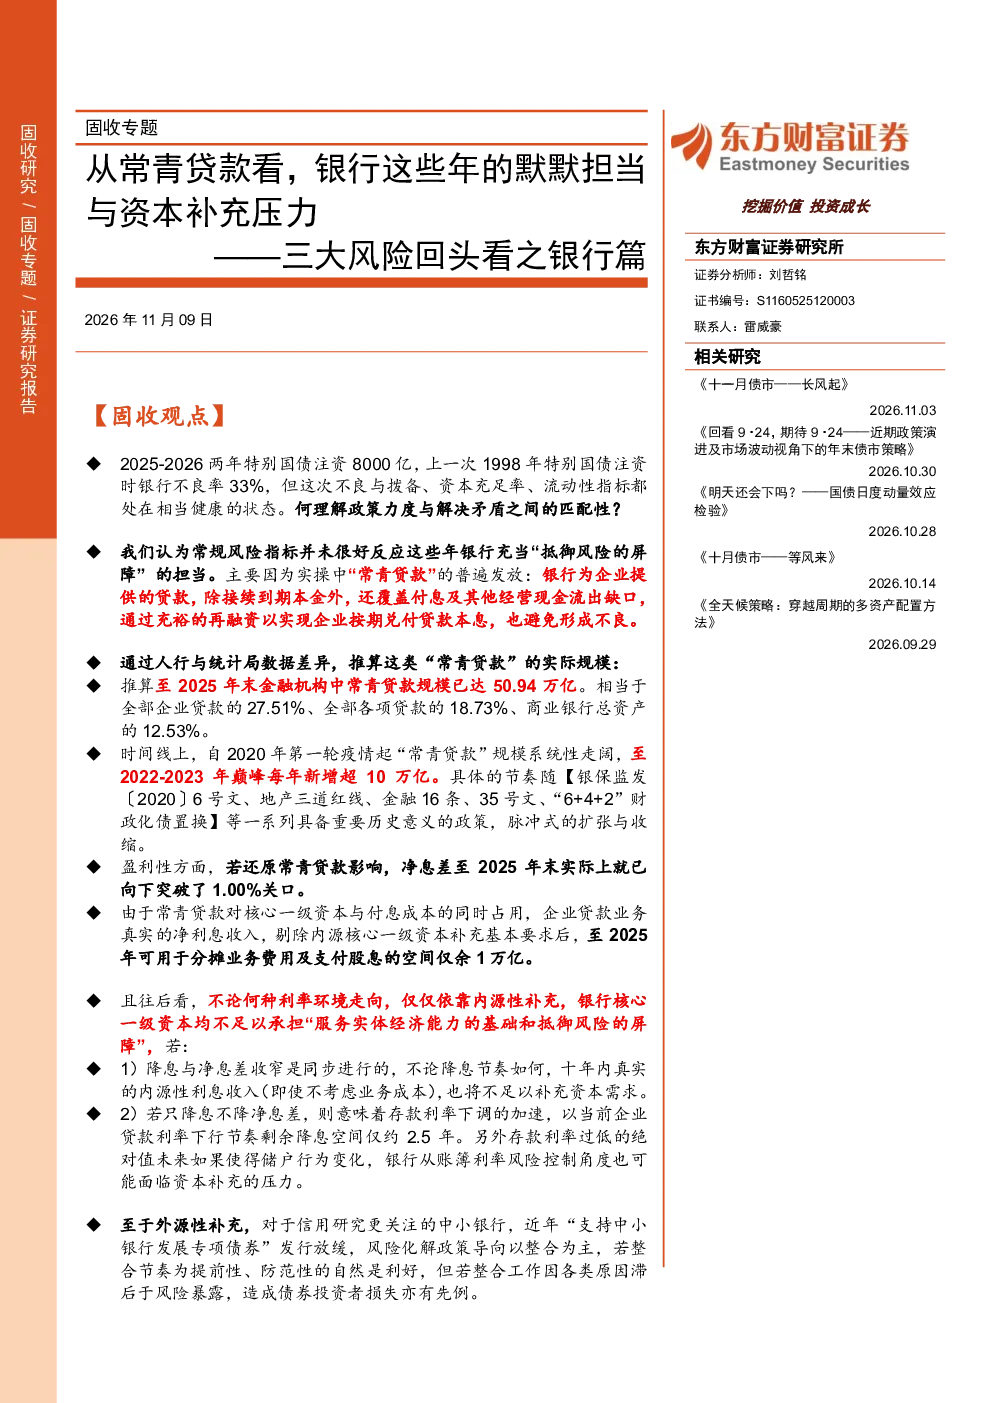
本报告从常青贷款现象出发,分析了银行体系近年来的资本补充压力。报告指出,尽管银行不良率、拨备覆盖率、资本充足率等指标健康,但通过发放常青贷款支持企业,导致净息差承压,真实净息差已跌破1.00%。此外,常青贷款规模庞大,截至2025年末达50.94万亿,占商业银行总资产的12.53%,对核心一级资本占用较大,挤压了正常业务资本空间。
银行行业未来发展趋势如何?
报告预测,存贷款非对称降息将导致银行内源性资本补充不足,十年内贷款业务都可能面临资本缺口。四种降息假设下,内源性利息收入将在2027-2035年不足以补充资本需求。此外,存款活期化将加剧久期错配,对久期错配较严重的银行,未来资本补充需求将更大。政策层面,支持中小银行发展专项债券发行放缓,政策更聚焦于地方银行整合,但整合重组存在信用资质下降或减计风险。
报告重点分析了银行的哪些方面?
报告重点分析了常青贷款对银行盈利性与资本的影响,以及银行面临的资本补充压力。报告测算,常青贷款规模庞大,对核心一级资本占用较大,挤压了正常业务资本空间。同时,报告还分析了存贷款利率环境对银行资本补充需求的影响,指出非对称降息将导致内源性资本补充不足。此外,报告关注中小银行资本补充政策,指出专项债券发行放缓,政策更聚焦于地方银行整合。
当前银行市场现状如何?
当前银行市场面临资本补充压力,主要源于常青贷款的规模和对资本的占用。报告测算,截至2025年末,常青贷款规模达50.94万亿,占商业银行总资产的12.53%,对核心一级资本占用较大,挤压了正常业务资本空间。此外,存贷款非对称降息将导致银行内源性资本补充不足,十年内贷款业务都可能面临资本缺口。政策层面,支持中小银行发展专项债券发行放缓,政策更聚焦于地方银行整合。
报告有哪些风险提示?
报告提示了多项风险,包括货币政策超预期、监管政策超预期、企业贷款行为超预期、居民储蓄行为超预期。此外,报告还关注中小银行整合重组风险,指出整合重组可能存在信用资质下降或减计风险,对投资者带来不确定性。存贷款非对称降息可能导致存款活期化,加剧账簿利率风险,进一步增加银行的资本补充需求。