猜你想问
这份报告主要讲了什么内容?
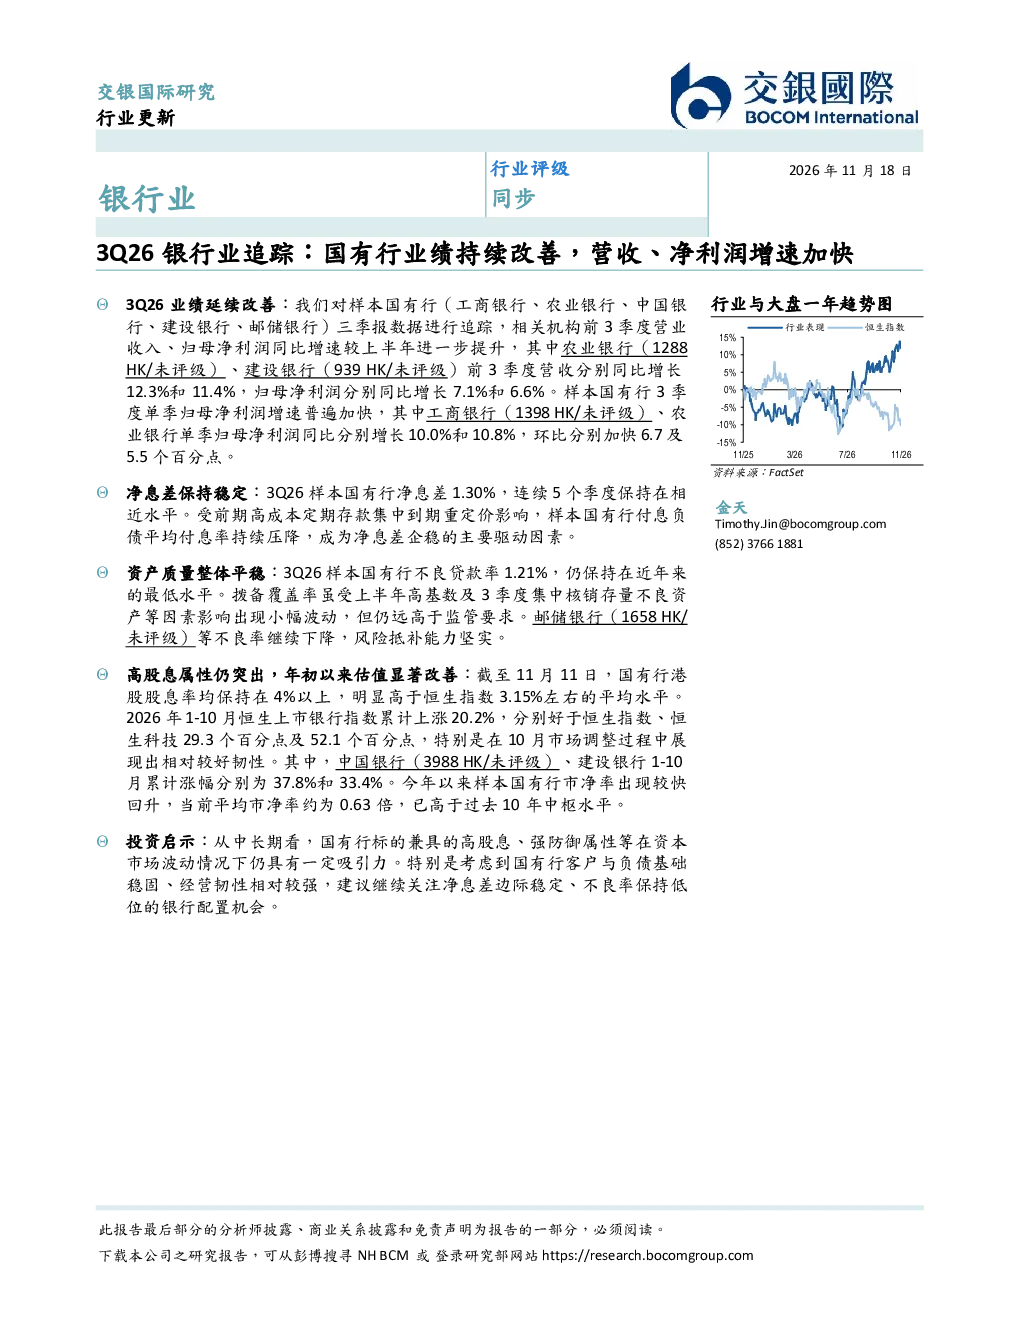
这份报告追踪了2023年第三季度的银行业表现,重点分析了国有银行的业绩情况。报告显示,国有银行营收和净利润增速加快,前三个季度营业收入和归母净利润同比增速较上半年进一步提升。例如,农业银行营收同比增长12.3%,建设银行营收同比增长11.4%;归母净利润分别同比增长7.1%和6.6%。单季净利润增速也加快,工商银行和农业银行单季同比分别增长10.0%和10.8%,环比分别加快6.7及5.5个百分点。此外,报告还指出净息差保持稳定在1.30%,不良贷款率维持在1.21%的低位,拨备覆盖率高于监管要求。
银行业未来发展趋势如何?
银行业未来发展趋势呈现稳健态势。从报告数据看,国有银行营收和净利润增速加快,净息差稳定,不良贷款率维持在低位,显示行业整体经营稳健。净息差稳定主要得益于付息负债平均付息率的持续压降,而资产质量保持平稳,不良贷款率维持在近年最低水平。此外,高股息率和估值改善也表明银行股具备较强的防御属性。未来,随着经济复苏和金融监管的完善,银行业有望继续保持稳定增长,但需关注宏观经济波动和利率变化带来的影响。
报告中重点分析了哪些方面?
报告中重点分析了国有银行的业绩改善、净息差稳定性、资产质量以及估值和股息率表现。业绩改善方面,报告指出营收和净利润增速加快,单季净利润增速显著提升。净息差稳定性方面,连续五个季度保持在1.30%,主要得益于付息负债平均付息率的下降。资产质量方面,不良贷款率维持在1.21%的低位,拨备覆盖率高于监管要求。估值和股息率方面,港股银行股股息率均超4%,市净率回升至0.63倍,高于过去十年中枢水平。
当前市场对银行股的判断是什么?
当前市场对银行股的判断较为积极。报告显示,恒生上市银行指数在1-10月上涨20.2%,跑赢恒生指数及恒生科技,即使在10月市场调整中也表现出较强韧性。这表明市场对银行股的长期价值认可度提升。银行股的高股息率和强防御属性是主要支撑因素,同时净息差稳定和资产质量优良也增强了市场信心。不过,市场仍需关注宏观经济环境和政策变化对银行业的影响,以及利率波动可能带来的风险。
报告中提示了哪些风险?
报告中提示的主要风险包括宏观经济波动对银行业绩的影响、利率变化带来的净息差压力以及资产质量潜在风险。虽然报告显示不良贷款率维持在低位,但经济下行压力可能增加不良贷款风险。此外,净息差稳定主要得益于前期高成本存款到期重定价,未来若利率持续上升,可能对净息差形成压力。最后,拨备覆盖率虽然高于监管要求,但受高基数和核销因素影响可能存在波动,需持续关注资产质量变化。