猜你想问
这份研报主要分析了哪些内容?
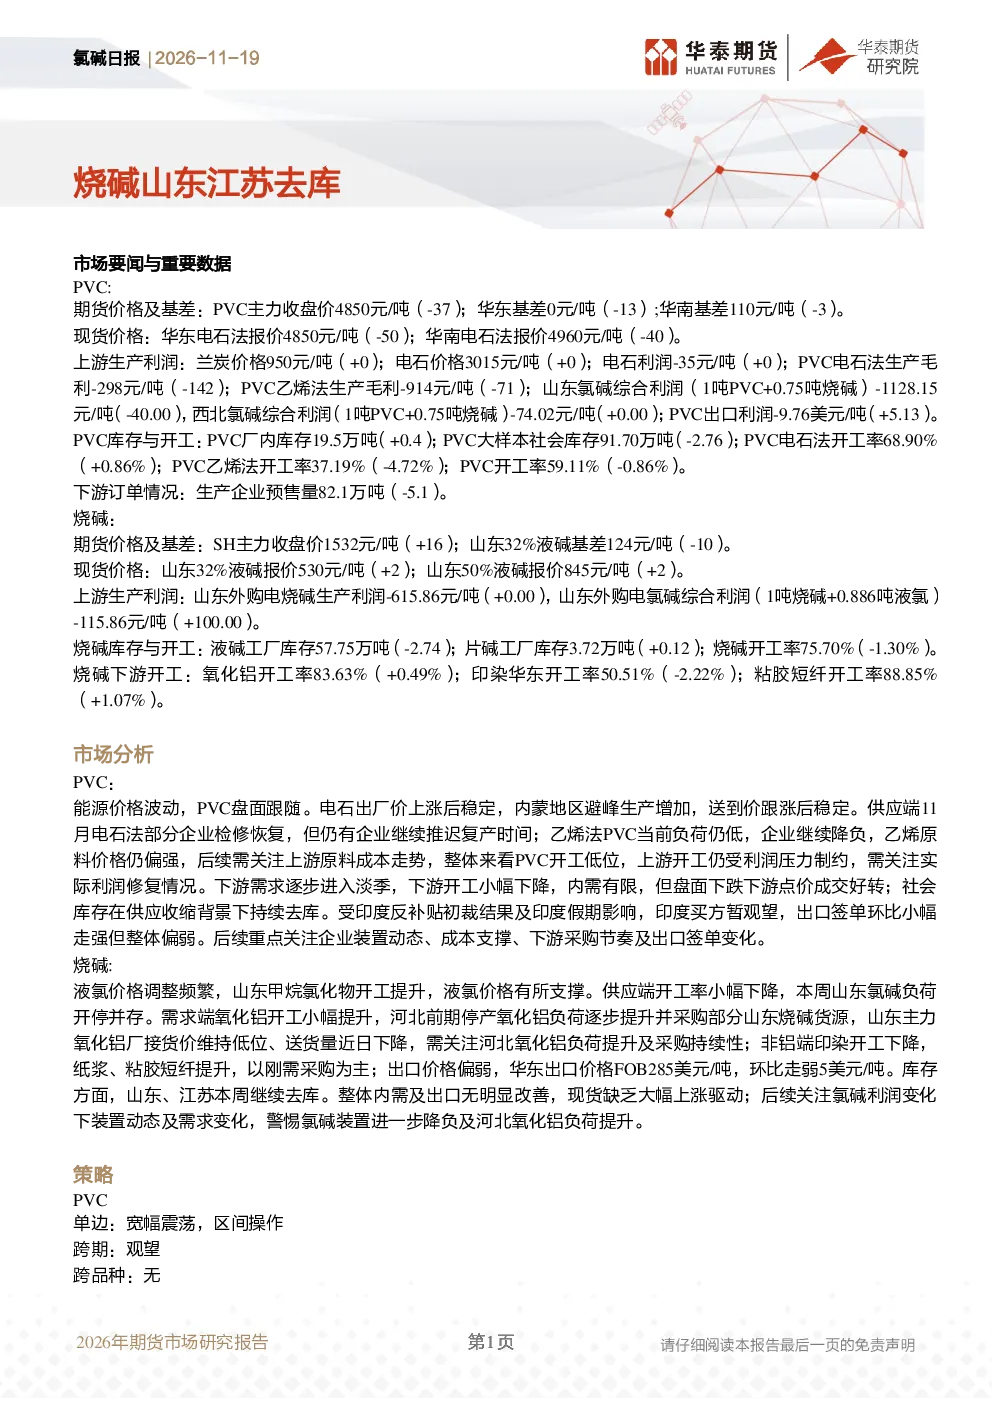
这份研报主要分析了PVC和烧碱两个化工品的市场动态。PVC方面,报告涵盖了期货价格、现货报价、上下游利润、库存与开工率、下游订单等关键数据,并分析了能源价格波动、供应端变化、下游需求趋势、出口情况以及市场关注点。烧碱方面,报告同样包含了期货价格、现货报价、上下游利润、库存与开工率、下游开工情况、出口情况以及市场关注点。此外,报告还提供了PVC和烧碱的市场分析、投资策略以及风险提示。
PVC和烧碱行业的发展趋势如何?
PVC行业目前处于能源价格波动影响的阶段,电石法部分企业检修恢复,乙烯法PVC负荷仍低,受原料成本影响较大。下游需求逐步进入淡季,但盘面下跌下游点价成交好转,社会库存持续去库。出口方面,受印度反补贴初裁及假期影响,买方观望,签单小幅走强但整体偏弱。烧碱行业方面,液氯价格调整频繁,山东甲烷氯化物开工提升支撑液氯价格。供应端开工率小幅下降,需求端氧化铝开工小幅提升,河北氧化铝负荷逐步恢复采购,非铝端印染开工下降,纸浆、粘胶短纤提升。出口价格偏弱,华东出口价格FOB285美元/吨,环比走弱5美元/吨。
研报重点分析了哪些方向?
研报重点分析了PVC和烧碱的期货价格、现货报价、上下游利润、库存与开工率、下游订单以及出口情况。对于PVC,报告关注了能源价格波动对盘面的影响、供应端的企业检修恢复情况、下游需求的淡季趋势以及出口市场的买方观望情绪。对于烧碱,报告关注了液氯价格调整、供应端的开工率变化、需求端的氧化铝和非铝端开工情况以及出口市场的价格偏弱趋势。此外,报告还分析了PVC和烧碱的市场关注点,如企业装置动态、成本支撑、下游采购节奏及出口签单变化等。
当前PVC和烧碱的市场现状如何?
当前PVC市场处于单边宽幅震荡阶段,期货主力收盘价4850元/吨,华东基差0元/吨,华南基差110元/吨。现货方面,华东电石法报价4850元/吨,华南电石法报价4960元/吨。上下游利润方面,PVC电石法生产毛利-298元/吨,乙烯法生产毛利-914元/吨,山东氯碱综合利润-1128.15元/吨。库存与开工方面,厂内库存19.5万吨,社会库存91.70万吨,电石法开工率68.90%,乙烯法开工率37.19%。下游订单方面,预售量82.1万吨。烧碱市场方面,期货主力收盘价1532元/吨,山东32%液碱基差124元/吨。现货方面,山东32%液碱报价530元/吨,山东50%液碱报价845元/吨。上下游利润方面,山东外购电烧碱生产利润-615.86元/吨,山东外购电氯碱综合利润-115.86元/吨。库存与开工方面,液碱工厂库存57.75万吨,片碱工厂库存3.72万吨,开工率75.70%。下游开工方面,氧化铝开工率83.63%,印染华东开工率50.51%,粘胶短纤开工率88.85%。
研报提示了哪些风险?
研报提示了PVC和烧碱市场的多项风险。对于PVC,主要风险包括地缘冲突变动、宏观政策扰动、原料价格变动以及装置检修动态。这些因素都可能对PVC市场的价格和供需关系产生重大影响。对于烧碱,主要风险包括地缘冲突变动、液氯价格变动、出口订单执行情况、装置检修动态以及下游采购节奏。这些风险因素需要投资者密切关注,以便及时调整投资策略。