猜你想问
报告主要分析了哪些核心内容?
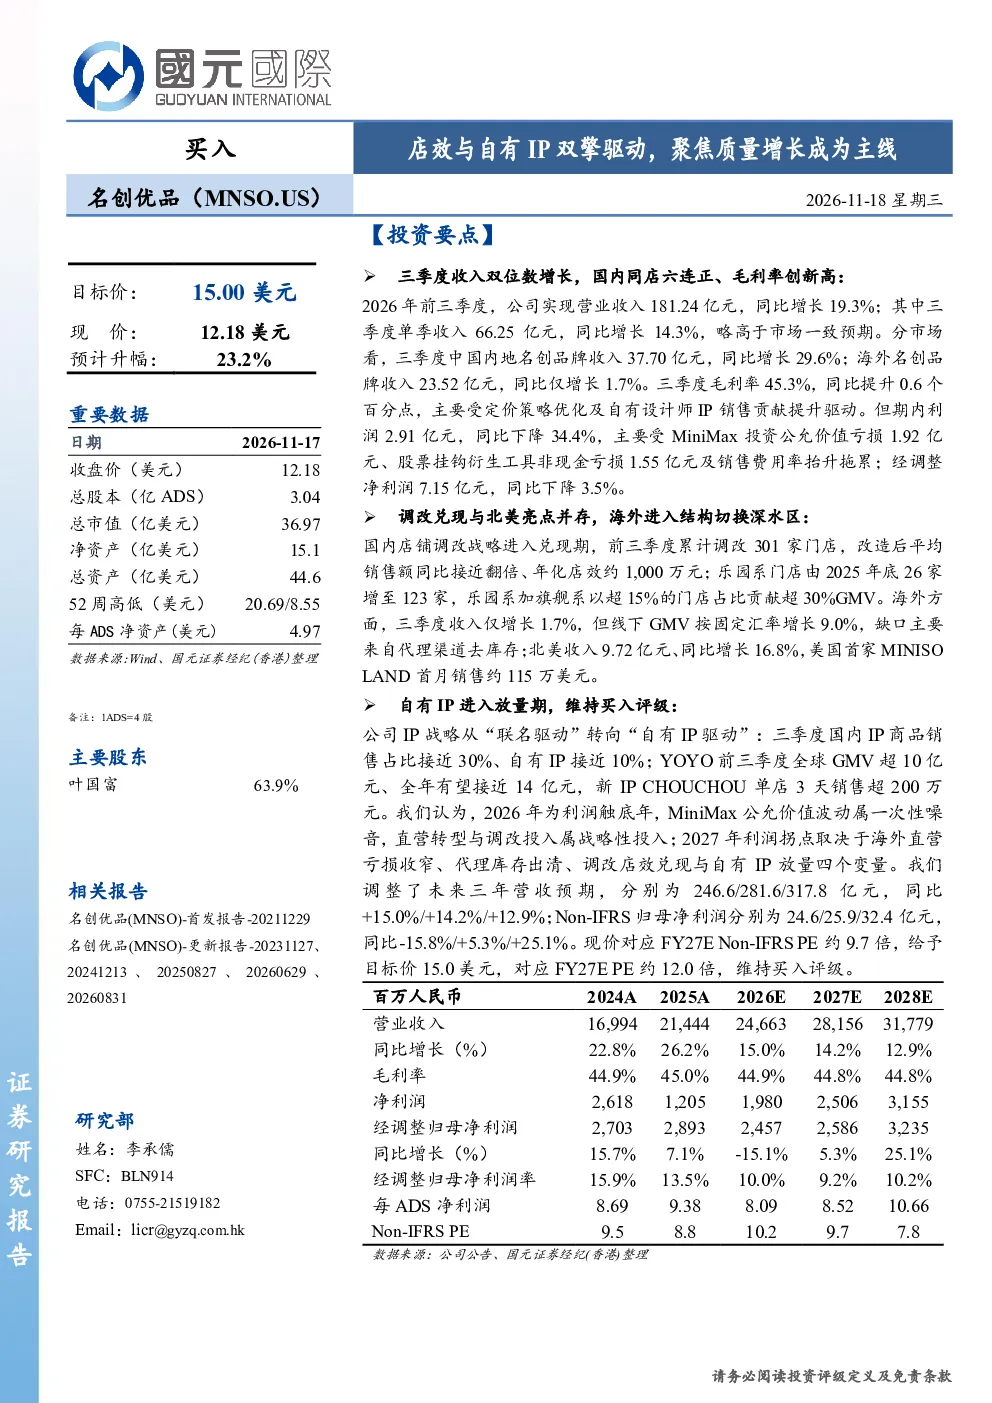
报告分析了MNSO名创优品2026年前三季度业绩,显示公司实现营业收入181.24亿元,同比增长19.3%。三季度单季收入66.25亿元,同比增长14.3%。国内同店销售连续第六个季度正增长,三季度国内收入37.70亿元,同比增长29.6%。海外收入23.52亿元,同比增长1.7%。三季度毛利率45.3%,同比提升0.6个百分点,主要受定价策略优化及自有IP销售贡献提升驱动。利润端,三季度利润2.91亿元,同比下降34.4%,主要受MiniMax公允价值亏损1.92亿元、股票挂钩衍生工具非现金亏损1.55亿元及销售费用率抬升拖累;经调整净利润7.15亿元,同比下降3.5%。
报告提及的行业发展趋势是什么?
报告指出,国内零售行业正从规模扩张转向质量增长,消费者对品牌和品质的需求提升。MNSO通过自有IP战略和门店改造,推动国内同店销售持续增长,改造后门店销售额同比接近翻倍。海外业务则面临代理渠道去库存压力,公司正逐步向直营模式转型,短期利润率可能承压但长期有助于渠道控制力提升。自有IP商品销售占比接近30%,成为公司新的增长点,但当前仍处投入阶段。
报告重点分析了哪些方向?
报告重点分析了MNSO的国内业务增长逻辑,包括同店销售连续六季正增长、调改门店贡献显著增长、乐园系门店GMV贡献超30%。同时关注海外业务结构切换,北美收入增长16.8%,但整体海外收入增长仅1.7%,主要受代理渠道去库存影响。报告还强调了自有IP战略的推进,YOYO和新IP CHOUCHOU表现亮眼,未来有望成为重要收入来源。公司还计划通过门店优化和回购强化股东回报。
报告对当前市场现状有何判断?
报告显示,MNSO国内市场表现稳健,同店销售持续增长,调改门店效果显著,显示出品牌和门店运营能力的提升。海外市场则处于转型期,代理渠道去库存压力较大,直营模式尚在投入阶段,利润端短期承压。公司通过自有IP战略和定价优化提升盈利能力,但需关注海外业务转型效果和自有IP的持续热度。整体来看,公司正从规模扩张转向质量增长,但转型过程中仍面临挑战。
报告提示了哪些风险?
报告提示了四项主要风险:一是海外代理去库存和直营转型可能导致亏损超预期;二是MiniMax投资公允价值波动及汇兑损失可能影响利润表现;三是调改进度和大店模型复制可能不及预期,影响增长效果;四是自有IP热度可能随时间衰减,且潮玩市场竞争加剧可能影响IP商品销售。这些风险需关注,但报告也指出公司基本面逐渐改善,长期增长逻辑仍存。