猜你想问
这份研报主要分析了哪些经济数据?
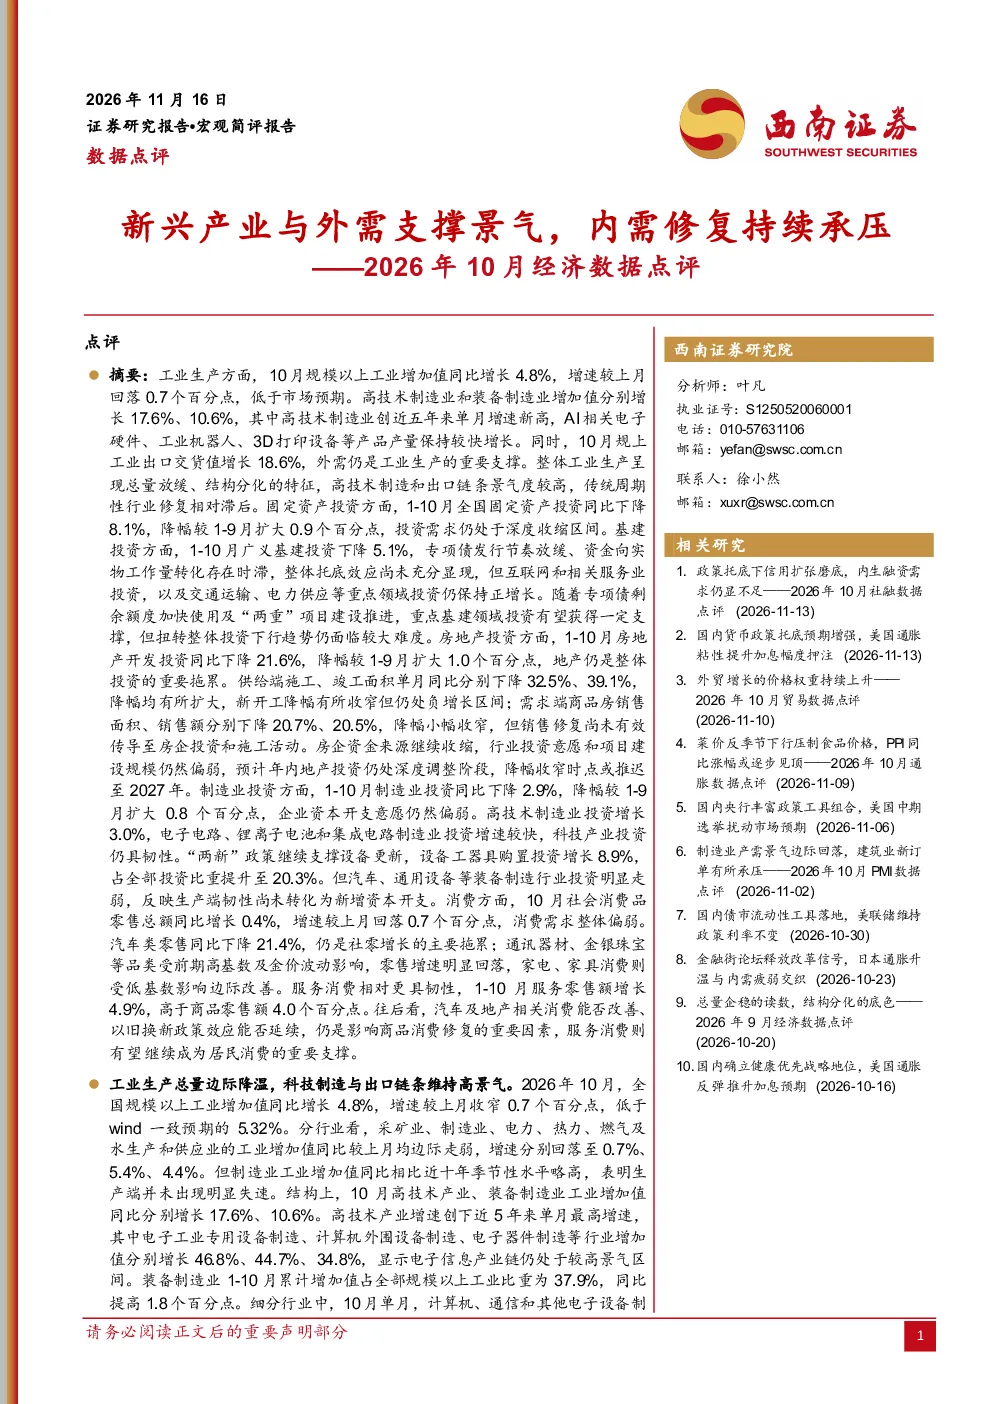
这份研报重点分析了2026年10月的工业生产、投资、房地产、企业资本开支和消费数据。工业生产方面,高技术产业和装备制造业保持高景气,电子、计算机、专用设备等行业增长显著,AI产业链带动硬件和智能制造设备增长,出口对工业生产形成正向带动。投资方面,1-10月固定资产投资同比下降8.1%,基建投资同比下降5.1%,但数字基础设施、航空运输等领域保持增长。房地产方面,1-10月房地产开发投资同比下降21.6%,年内地产投资降幅寻顶,转正时点或推迟至2027年。企业资本开支方面,1-10月制造业投资同比下降2.9%,高技术制造业投资稳健增长,但汽车、通用设备等领域投资拖累明显。消费方面,10月社会消费品零售总额同比增长0.4%,扣除汽车后增长2.5%,服务消费韧性仍在。
高技术制造业和装备制造业在报告中表现如何?
高技术制造业和装备制造业在报告中表现突出,保持高景气状态。电子、计算机、专用设备等行业增长显著,AI产业链带动硬件和智能制造设备增长,成为工业生产的核心支撑。全年工业增加值增速或温和放缓,但结构升级趋势明确,这些高技术领域将持续引领工业生产的发展方向。报告中强调,这些行业不仅是当前经济复苏的重要动力,也是未来经济增长的关键引擎。
报告对固定资产投资的分析有哪些重点?
报告对固定资产投资的分析指出,1-10月固定资产投资同比下降8.1%,降幅扩大,基建投资同比下降5.1%,但数字基础设施、航空运输等重点领域保持增长。然而,专项债发行放缓导致基建投资尚未回升。报告预测,四季度单月投资增速有望小幅改善,但全年转正概率较低。这表明当前固定资产投资仍面临较大压力,需要更多政策支持来刺激投资增长。
报告如何看待当前房地产市场的情况?
报告显示,1-10月房地产开发投资同比下降21.6%,10月单月同比下降34.24%,施工、竣工面积均下降,新开工面积边际改善但绝对值负增,销售面积和销售额同比下降,资金来源全面收缩。年内地产投资降幅寻顶,转正时点或推迟至2027年。这表明房地产市场仍处于深度调整期,短期内难以恢复增长,需要更多政策托底来稳定市场预期。
研报对消费市场的判断是什么?
研报指出,10月社会消费品零售总额同比增长0.4%,增速放缓,扣除汽车后增长2.5%,餐饮收入增长0.7%,但汽车类零售额下降21.4%,通讯器材、金银珠宝类零售下降,石油及制品类零售上升。服务消费韧性仍在,年内消费增速或受以旧换新政策边际效应减弱等因素拖累。这表明消费市场虽然有一定韧性,但仍面临诸多挑战,需要更多政策支持来促进消费复苏。