猜你想问
10月经济数据主要特点是什么?
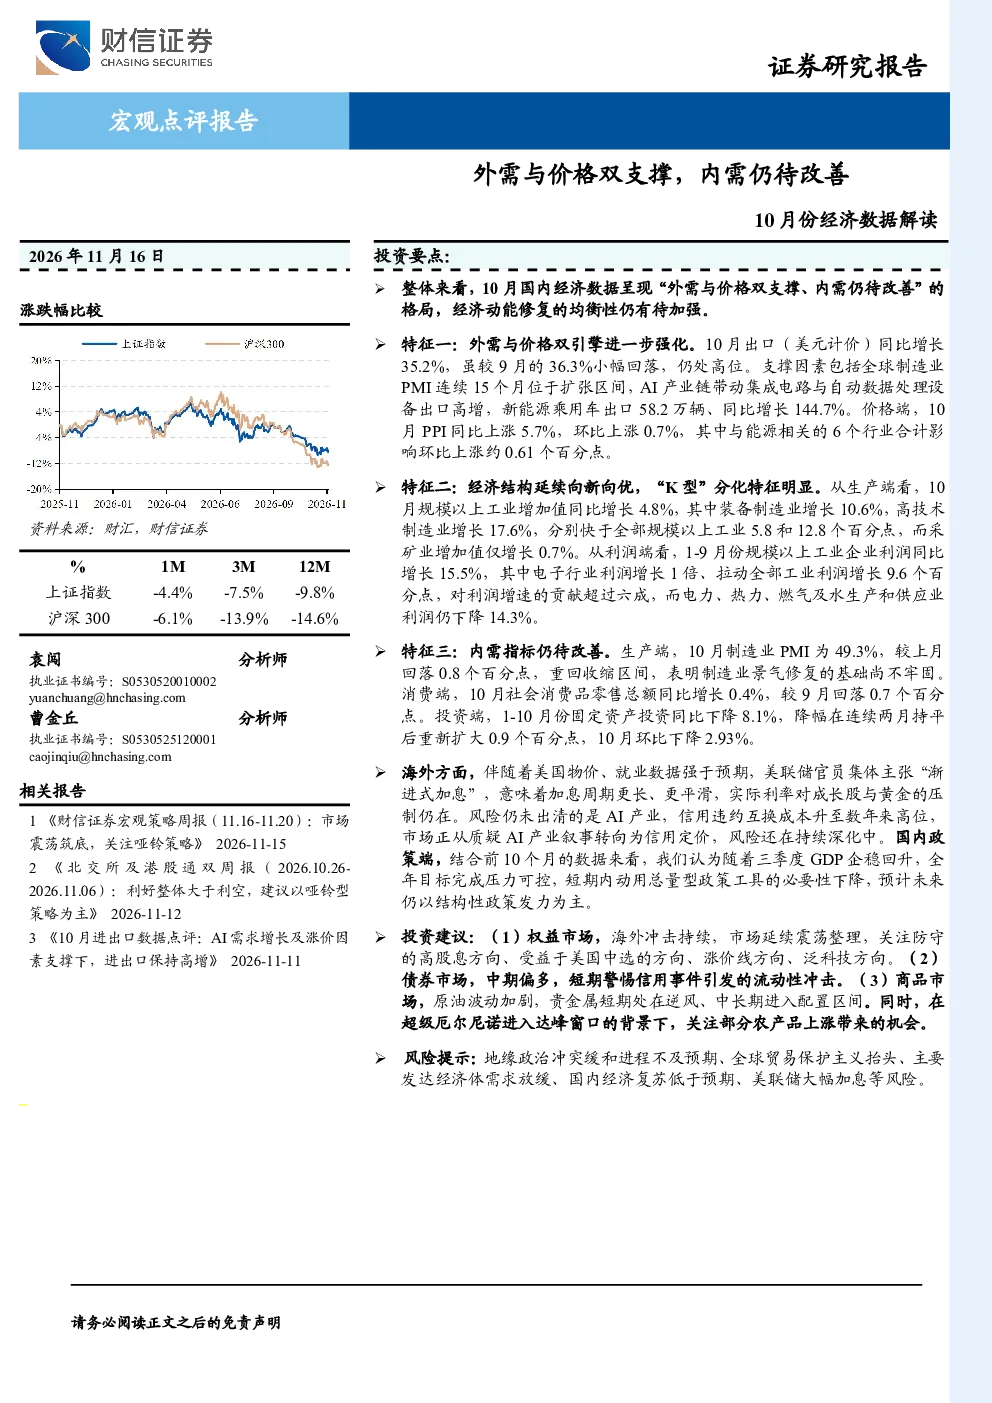
10月国内经济数据呈现“外需与价格双支撑、内需仍待改善”的格局。外需方面,出口同比增长35.2%,价格端PPI同比上涨5.7%;内需方面,制造业PMI重回收缩区间,社会消费品零售总额增速回落至0.4%,固定资产投资同比下降8.1%。经济动能修复的均衡性仍有待加强。
哪些行业在10月表现突出?
10月装备制造业和高技术制造业增长较快,电子行业利润增长1倍,拉动全部工业利润增长。出口方面,全球制造业PMI回暖、AI产业链带动、新能源汽车出口高增是主要驱动力。价格端,与能源相关的6个行业合计影响环比上涨约0.61个百分点。
报告对内需复苏有何分析?
报告指出内需指标仍待改善,制造业PMI重回收缩区间表明制造业景气修复的基础尚不牢固,社会消费品零售总额增速回落至0.4%,固定资产投资同比下降8.1%。经济自发复苏动能仍待巩固,消费复苏需要政策发力。
海外经济环境对国内有何影响?
美联储官员主张“渐进式加息”,加息周期更长、更平滑,实际利率对成长股与黄金的压制仍在。AI产业信用风险持续深化,市场正从质疑AI产业叙事转向为信用定价。这些因素可能影响国内资本流动和出口。
报告提示的主要风险有哪些?
报告提示的地缘政治冲突缓和进程不及预期、全球贸易保护主义抬头、主要发达经济体需求放缓、国内经济复苏低于预期、美联储大幅加息等风险,这些因素可能对经济复苏和金融市场带来不确定性。
你可能感兴趣
外需与价格托底,内生动能仍待接力——8月份经济数据解读
财信证券2026-09-15
8月份经济数据解读:外需与价格托底,内生动能仍待接力
财信证券2026-09-15
外需与价格超预期共振,内需结构性温差延续—2026年4月经济数据点评
联合资信2026-05-19
2023年3月PMI数据解读:外需拖累生产,内需支撑增强
中泰证券2023-04-01
4月进出口数据点评:外需疲弱拖累出口,内需回暖仍待验证
华创证券2019-05-08
4月经济数据前瞻:内需上,物价下,外需俯冲待明朗
华创证券2020-04-29
利率债报告:4月进出口数据点评,外需回落内需反弹,经济企稳压力仍大
华鑫证券2019-05-08
数据点评:全球经济放缓外需走弱,经济平稳更需内需改善
西南证券2019-10-14
2月进出口数据点评:外需改善内需仍然低迷,一季度经济增长不乐观
华融证券2015-03-09
经济数据有所修复,消费改善、投资支撑、外需偏弱
大公信用2023-03-17