猜你想问
这份研报主要分析了哪些经济数据?
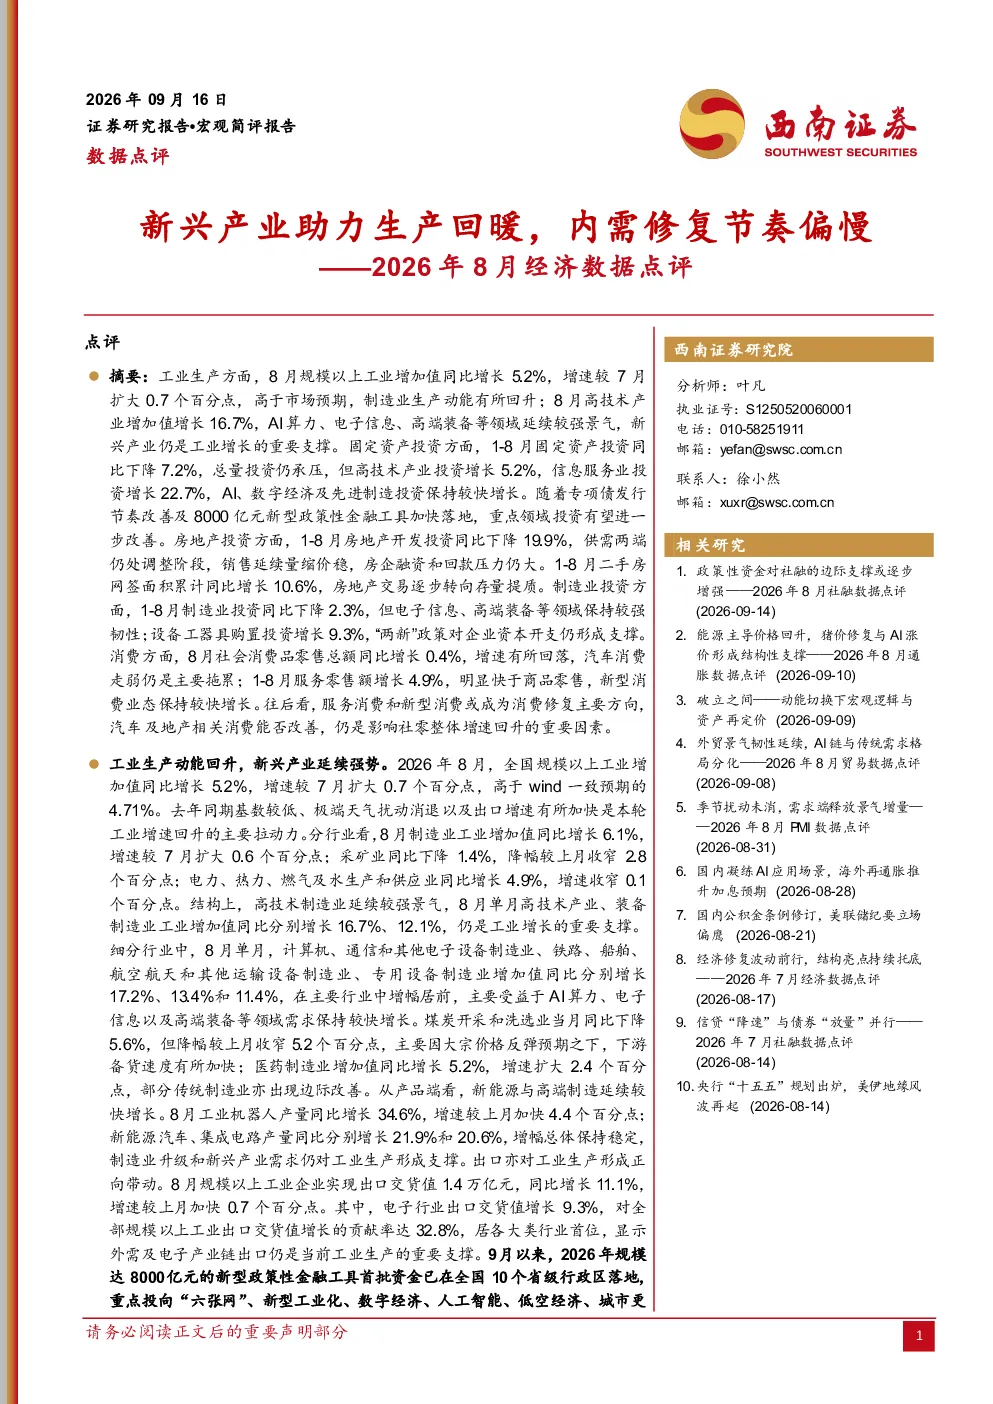
这份研报主要分析了2026年8月的工业生产、固定资产投资、房地产市场、制造业投资和商品消费等经济数据。工业生产方面,新兴产业助力生产回暖,高技术制造业景气度高,工业机器人、新能源汽车、集成电路产量增长显著。固定资产投资方面,总量投资承压,但高技术产业投资逆势增长。房地产市场供需延续调整,政策重心转向稳预期。制造业投资动能放缓,但设备投资保持高增。商品消费增长承压,服务消费保持韧性。
新兴产业在工业生产中扮演了什么角色?
新兴产业在工业生产中扮演了重要角色,是推动生产回暖的主要动力。高技术制造业景气度高,高技术产业、装备制造业增加值同比增长显著,细分行业中计算机、通信和其他电子设备制造业、铁路、船舶、航空航天和其他运输设备制造业、专用设备制造业增加值均实现较快增长。此外,工业机器人、新能源汽车、集成电路等新兴产业产品产量大幅增长,出口增速加快,进一步带动工业生产。
报告对固定资产投资的分析有哪些重点?
报告对固定资产投资的分析重点在于总量投资承压和高技术投资逆势增长。全国固定资产投资(不含农户)同比下降7.2%,8月单月投资同比下降13.51%,但高技术产业投资同比增长5.2%,高技术服务业投资增长8.4%,信息服务业投资增长22.7%,反映数字经济和AI相关产业投资景气仍较高。高技术制造业投资同比增速加快,电子电路制造业、集成电路制造业和锂离子电池制造业投资分别实现大幅增长。基建投资方面,传统基建投资仍偏弱,而“新基建”表现好于传统基建。
报告如何看待当前的市场现状?
报告认为当前市场现状呈现多面性特征。工业生产动能回升,新兴产业表现强劲,但总量投资延续承压,房地产市场供需延续调整,商品消费增长承压。具体来看,工业生产在高技术制造业和新兴产业产品带动下实现增长,固定资产投资在高技术领域保持韧性,但整体仍面临下行压力。房地产市场供给收缩,需求端调整但呈现“量缩价稳”特征。商品消费受汽车消费走弱影响增速放缓,但服务消费保持韧性。
研报提示了哪些主要风险?
研报提示的主要风险包括政策落地节奏不及预期风险和海外经济超预期波动风险。政策落地节奏不及预期可能导致经济复苏不及预期,影响高技术产业投资和新兴产业发展的持续动力。海外经济超预期波动可能通过出口渠道影响国内工业生产和经济增长,特别是对电子行业等外向型产业的影响较大。此外,房地产市场和商品消费面临的下行压力也可能加剧经济波动风险。