猜你想问
华住集团2026年第三季度业绩表现如何?
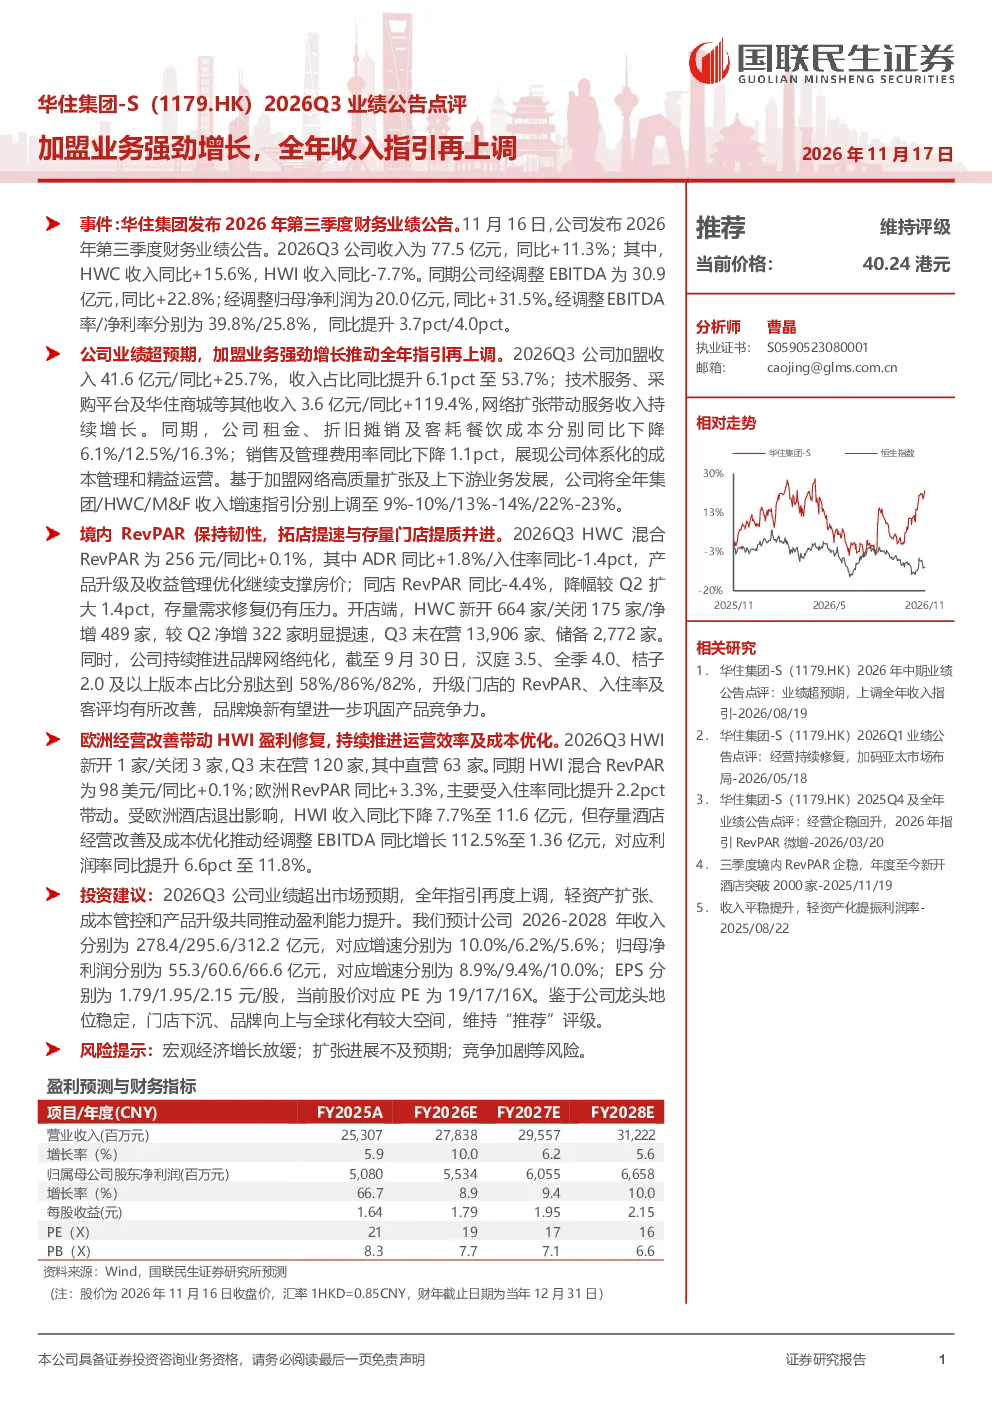
华住集团2026年第三季度业绩超预期,总收入77.5亿元,同比增长11.3%;经调整EBITDA 30.9亿元,同比增长22.8%;经调整归母净利润20.0亿元,同比增长31.5%。加盟收入41.6亿元,同比增长25.7%,收入占比53.7%。技术服务等收入3.6亿元,同比增长119.4%。成本控制方面,租金、折旧摊销及客耗成本分别同比下降6.1%/12.5%/16.3%;销售及管理费用率下降1.1pct。
华住集团加盟业务增长情况怎样?
华住集团加盟业务强劲增长,2026Q3加盟收入41.6亿元,同比增长25.7%,收入占比达到53.7%。公司持续推进品牌网络纯化,汉庭3.5、全季4.0、桔子2.0及以上版本占比分别达58%/86%/82%,升级门店RevPAR、入住率及客评均有所改善。
华住集团境内业务发展趋势如何?
华住集团境内业务保持韧性,2026Q3 HWC混合RevPAR 256元,同比增长0.1%;ADR同比增长1.8%,入住率同比-1.4pct。同店RevPAR同比-4.4%,降幅扩大。开店端,HWC新开664家,关闭175家,净增489家,Q3末在营13,906家、储备2,772家。品牌升级持续推进,推动整体业绩改善。
华住集团欧洲业务经营情况怎样?
华住集团欧洲业务经营改善,2026Q3 HWI混合RevPAR 98美元,同比增长0.1%;欧洲RevPAR同比增长3.3%,主要受入住率同比提升2.2pct带动。HWI收入11.6亿元,同比-7.7%,但经调整EBITDA 1.36亿元,同比增长112.5%,利润率同比提升6.6pct至11.8%。
华住集团研报中提示哪些风险?
华住集团研报提示的风险包括宏观经济增长放缓可能影响旅游住宿行业需求;扩张进展不及预期可能导致收入增长不及预期;竞争加剧可能压缩利润空间。此外,品牌纯化过程中仍需关注存量门店升级效果及成本控制。
你可能感兴趣
华住集团-S(1179.HK)2026年中期业绩公告点评:业绩超预期,上调全年收入指引
国联民生证券2026-08-19
华住集团-S Q2 HWC RevPAR同增1.1 上调26全年收入增长指引至4-8
未知机构2026-08-18
百济神州BeOne 2026Q3业绩 核心产品持续放量 全年收入及利润指引再度上调
未知机构2026-11-06
华住集团 Q2RevPAR微增 上调全年收入指引
未知机构2026-08-18
上调全年收入指引,加盟拓展积极
兴证国际2026-08-20
Palantir 2026Q3业绩梳理 业绩及指引双双超预期 美国商业业务增长强劲 东吴传媒互
未知机构2026-11-03
22年三季度业绩表现强劲,公司上调22财年全年收入指引
招商证券(香港)2022-10-31
23Q2业绩表现强劲,上调全年收入指引
财通证券2023-08-25
国泰海通医药 康龙化成26H1业绩 上调全年收入增长指引至15-20
未知机构2026-08-21
礼物 三星生物 26Q3业绩总结 收入同比增长18.5 上调全年收入增长指引
未知机构2026-10-21