猜你想问
这份研报的核心内容是什么?
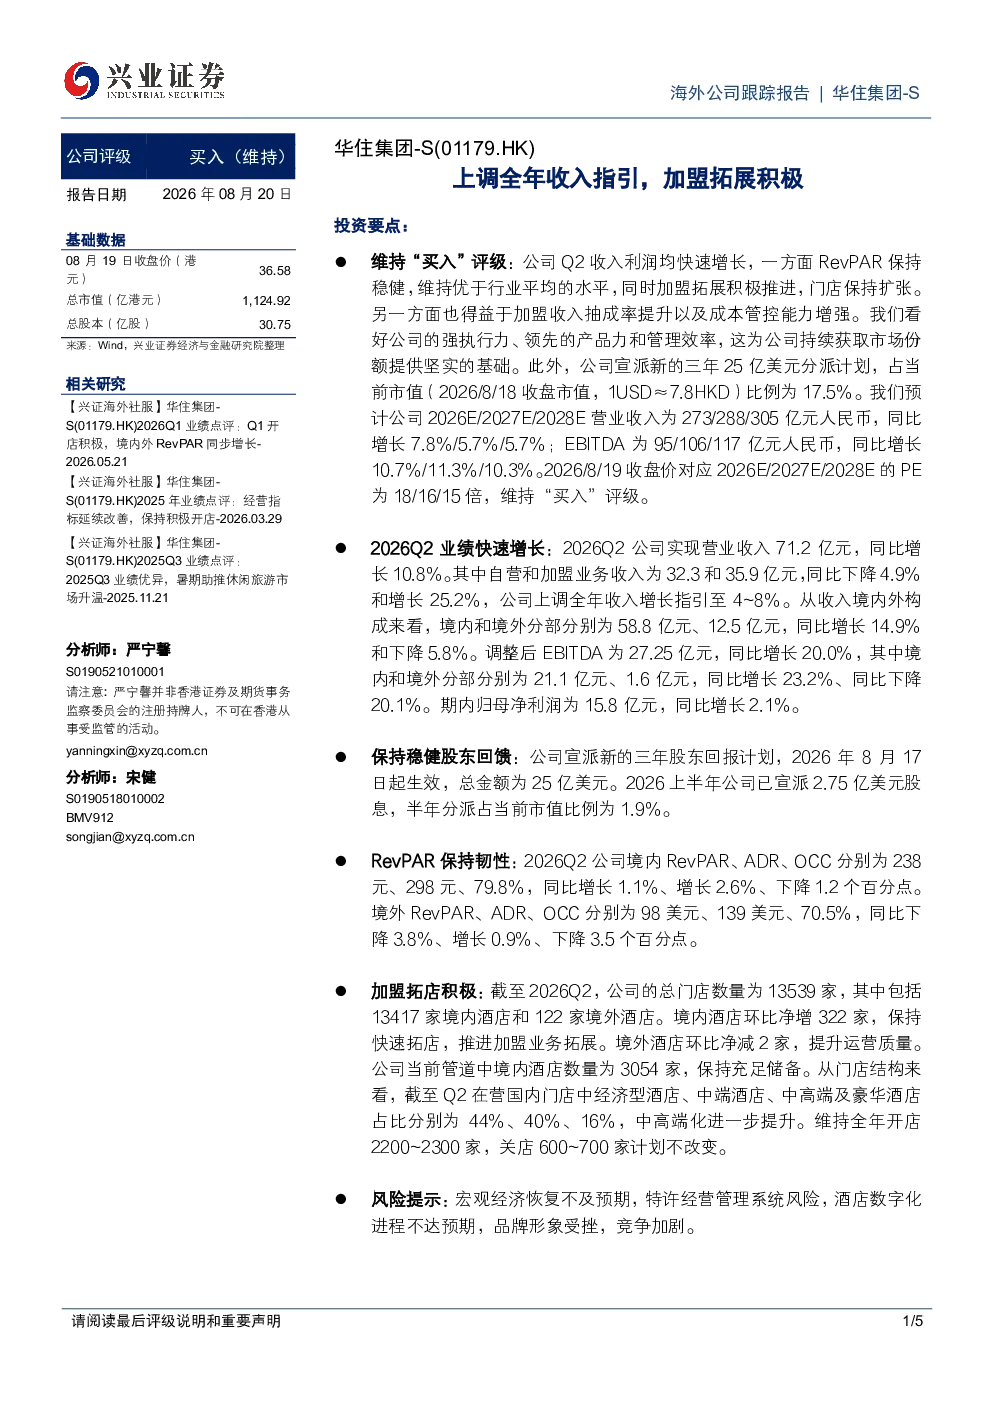
这份研报维持对华住集团的“买入”评级,上调其全年收入指引至4~8%。报告指出公司Q2收入和利润均快速增长,主要得益于RevPAR保持稳健、加盟拓展积极推进、加盟收入抽成率提升以及成本管控能力增强。此外,公司宣布了新的三年25亿美元分派计划,占当前市值的17.5%。预计未来几年公司营业收入和EBITDA将保持增长态势。
酒店行业的发展趋势如何?
酒店行业正经历复苏阶段,华住集团作为行业领先者,其RevPAR保持韧性,境内市场表现尤为突出,ADR和RevPAR均有所增长。加盟拓展是公司重要增长点,截至Q2已拥有13539家门店,境内酒店环比净增322家。但境外市场面临挑战,RevPAR和OCC同比下降。整体看,行业竞争加剧,数字化和品牌形象维护是关键。
研报重点分析了哪些方面?
研报重点分析了华住集团的收入增长驱动因素,包括RevPAR稳定性、加盟拓展成效、抽成率提升和成本控制。同时关注了公司财务表现,如Q2业绩增长、未来三年盈利预测以及股东回报计划。此外,报告还评估了公司门店扩张和收缩计划,并对比了境内外的市场表现差异。
当前酒店市场的现状如何?
当前酒店市场呈现复苏态势,但区域差异明显。华住集团境内市场表现强劲,RevPAR、ADR持续增长,经济型和中端酒店占比较高。境外市场面临压力,RevPAR和OCC有所下滑。行业整体面临宏观经济恢复不确定性、数字化进程挑战以及竞争加剧等问题。
研报提到了哪些风险提示?
研报提示的风险包括宏观经济恢复不及预期可能影响酒店需求;特许经营管理系统风险可能影响运营效率;酒店数字化进程若不达预期将影响竞争力;品牌形象受挫可能影响客流量;行业竞争加剧可能导致价格战和利润下滑。
你可能感兴趣
上半年业绩显著超预期,上调全年收入指引
浦银国际2025-08-19
亚朵酒店(ATAT.US)更新报告:零售业绩持续高增,全年收入指引再次上调
第一上海证券2025-09-18
红包 康龙化成 2026H1简评 订单加速兑现 全年收入指引上调
未知机构2026-08-21
社会服务行业周报:中报陆续披露,华住上调全年收入指引
休闲服务国联证券2023-08-27
华住集团-S Q2 HWC RevPAR同增1.1 上调26全年收入增长指引至4-8
未知机构2026-08-18
上调全年收入指引,主业加速增长可期
医药生物中泰证券2022-07-22
1Q25零售业务超预期,上调全年收入指引
浦银国际2025-05-23
海外电子产业链公司季度营运及展望:UDC:3Q19业绩超华尔街预期,上调全年收入指引
电子设备中泰证券2019-11-13
华住集团-S(1179.HK)2026年中期业绩公告点评:业绩超预期,上调全年收入指引
国联民生证券2026-08-19
国泰海通医药 康龙化成26H1业绩 上调全年收入增长指引至15-20
未知机构2026-08-21