猜你想问
这份研报的核心内容是什么?
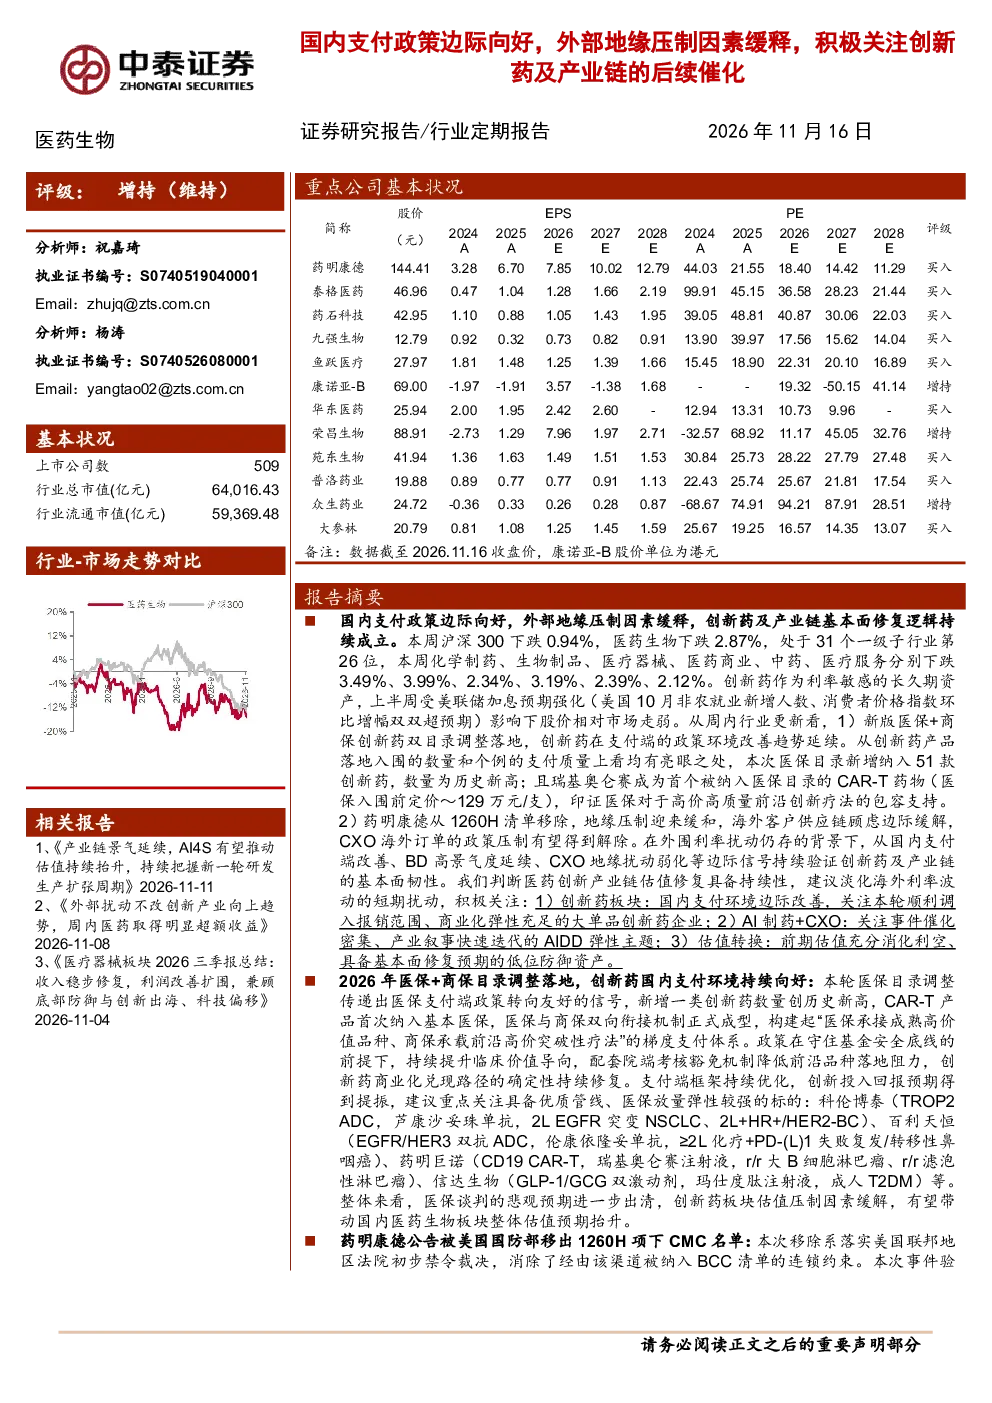
本报告指出国内支付政策边际向好,外部地缘压制因素缓释,创新药及产业链基本面修复逻辑持续成立。新版医保+商保创新药双目录调整落地,创新药在支付端的政策环境改善趋势延续。药明康德从美国国防部1260H项下CMC名单移除,地缘压制迎来缓和,海外客户供应链顾虑边际缓解。
医药生物行业的发展趋势如何?
医药生物行业受益于支付政策优化和地缘风险缓释,创新药及产业链基本面持续修复。新版医保目录新增纳入51款创新药,数量为历史新高,CAR-T产品首次纳入基本医保,医保谈判悲观预期出清,估值压制因素缓解。建议关注具备优质管线、医保放量弹性的标的。
研报重点分析了哪些方向?
研报重点分析了医保+商保目录调整对创新药支付环境的改善,以及地缘压制缓和对产业链的影响。报告指出构建起“医保承接成熟高价值品种、商保承载前沿高价突破性疗法”的梯度支付体系,创新投入回报预期得到提振。建议关注AI制药+CXO、估值转换等领域。
当前医药生物市场的现状如何?
本周医药生物板块相对沪深300指数表现较弱,下跌2.87%,处于31个一级子行业第26位。但新版医保目录调整和地缘风险缓释为行业带来积极信号,医药板块相对全部A股溢价率为25.2%。支付端框架持续优化,市场情绪逐步修复。
研报提示了哪些风险?
本报告提示的风险包括政策扰动风险和药品质量问题。政策方面需关注未来医保支付政策的变化可能对行业产生的影响;药品质量问题则涉及产品质量安全监管和临床使用效果,可能影响企业声誉和产品市场表现。
你可能感兴趣
【中泰医药祝嘉琦、崔少煜】重点推荐CRO、CDMO板块,压制因素边际向好,估值仍
未知机构2023-06-19
地缘摩擦催化避险情绪,国内经济企稳向好预期持续
有色金属安信证券2023-10-22
国内政策向好,海外AACR全文陆续公开、ASCO摘要标题即将发布,积极把握创新药机会
医药生物中泰证券2026-04-20
2022年报及2023年一季报点评:宏观因素影响核心产品量价,边际向好趋势已现期待业绩弹性
综合华创证券2023-04-23
医药行业周报:创新环境持续向好,看好创新药出海及受益产业链
医药生物华鑫证券2023-11-06
医药生物行业7月月报:底部反弹有望延续,持续布局创新药及产业链,关注Q2业绩超预期,CRO CDMO专题:需求持续向好、积极把握中长期底部机会
医药生物中泰证券2026-07-03
电新行业周报(2022年第23期):美国光伏关税政策边际改善,国内组件出口向好
电气设备安信证券2022-06-11
机器人观点更新会议纪要1后续催化还很多T及国内大厂以及国内政策
未知机构2025-05-22