猜你想问
东方电子2026年第三季度报告核心内容是什么?
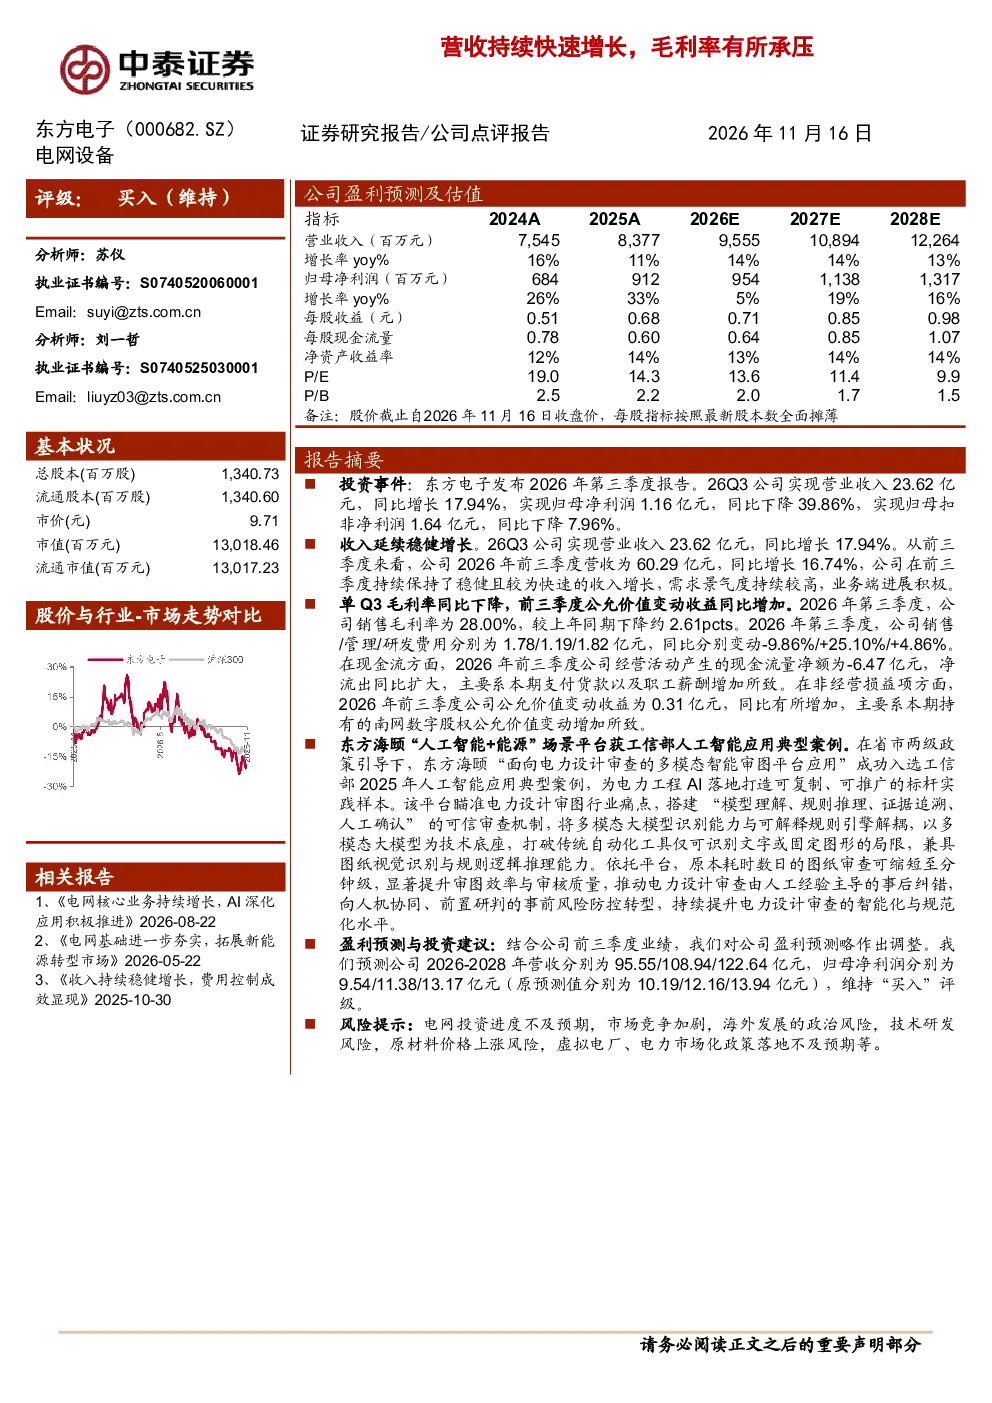
东方电子2026年第三季度报告显示,公司实现营业收入23.62亿元,同比增长17.94%,但归母净利润同比下降39.86%,主要受毛利率下降影响。前三季度营收60.29亿元,同比增长16.74%,公允价值变动收益同比增加0.31亿元。公司业务进展积极,但现金流净流出扩大至6.47亿元。
电力设计审查行业发展趋势如何?
东方海颐“面向电力设计审查的多模态智能审图平台应用”入选工信部人工智能应用典型案例,该平台通过多模态大模型技术,将图纸审查效率提升至分钟级,推动电力设计审查智能化转型。这表明电力设计审查行业正加速向智能化、数字化方向发展,人工智能技术应用将逐渐成为行业主流。
研报重点分析了东方电子的哪些方面?
研报重点分析了东方电子的营收增长情况、毛利率变化原因、现金流状况以及未来盈利预测。报告指出公司营收持续增长但盈利能力承压,分析师预测2026-2028年营收和净利润将稳步提升,维持“买入”评级。
当前电力设计审查市场现状如何?
电力设计审查市场正面临技术变革和竞争加剧的挑战。传统审图方式效率低下,而人工智能技术的应用正逐步改变市场格局。东方海颐等企业通过技术创新获得市场认可,表明行业竞争日益激烈,技术领先成为企业核心竞争力。
研报提示了哪些风险?
研报提示的风险包括电网投资进度不及预期、市场竞争加剧、技术研发风险等。电网投资进度的不确定性可能影响行业整体发展,市场竞争加剧将压缩企业利润空间,技术研发风险则关系到企业能否持续保持技术领先地位。
你可能感兴趣
三季报点评:Q3营收保持稳定增长,毛利率有所承压
申港证券2023-10-20
Q3营收环比超预期,毛利率有所承压-跟踪点评
西部证券2025-11-22
紫光股份(000938):Q3营收环比超预期,毛利率有所承压
西部证券2025-11-22
23Q1利润表现承压,动力营收&毛利率快速提升
中泰证券2023-05-03
2023年报点评:营收规模承压,Q4毛利率改善
家用电器华创证券2024-04-08
2024Q1业绩点评报告:营收承压,毛利率提升拉动业绩增长
食品饮料万联证券2024-04-30
公司营收承压,毛利率环比改
电子设备国金证券2024-10-28
营收业绩持续承压,Q3毛利率环比改善,现金流表现亮眼
建筑建材国投证券2024-10-29
2024年中报点评:营收稳健,毛利率优化+汇兑承压,业绩符合预期
轻工制造民生证券2024-08-22
营收环比持续增长,毛利率短期承压
电子设备中邮证券2024-08-22