猜你想问
这份报告的核心内容是什么?
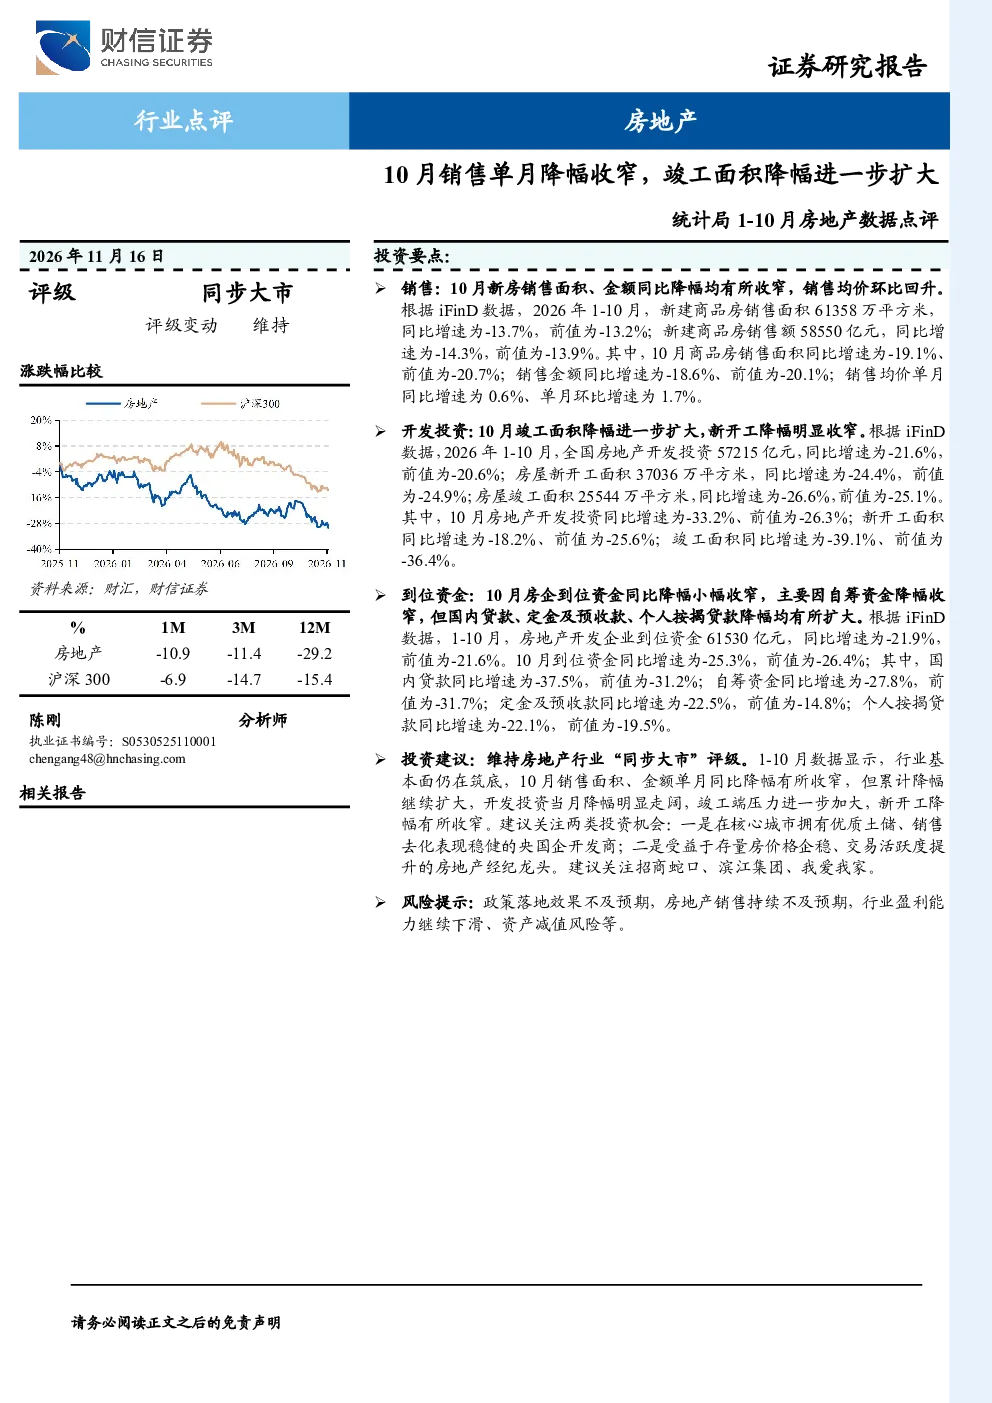
这份报告主要分析了2026年1-10月中国房地产市场数据,指出10月销售面积和金额同比降幅均有所收窄,但竣工面积降幅进一步扩大。报告详细对比了1-10月和10月单月的销售、开发投资、到位资金等关键数据变化,揭示了市场在销售端企稳和投资端压力加大的矛盾态势。
当前房地产赛道的发展趋势如何?
当前房地产赛道呈现销售端企稳但投资端压力加大的趋势。销售方面,10月销售面积和金额降幅收窄,显示市场有一定韧性,但整体仍处于负增长状态。投资方面,1-10月开发投资降幅扩大,新开工面积降幅收窄,竣工面积降幅进一步扩大,显示市场信心仍显不足,去化压力持续存在。到位资金方面,10月降幅收窄,但国内贷款和个人按揭贷款降幅扩大,显示资金来源结构仍需优化。
报告重点分析了哪些方向?
报告重点分析了销售、开发投资和到位资金三个方向。在销售方面,对比了1-10月和10月单月的销售面积、销售额、销售均价及增速变化,揭示了市场短期波动和长期趋势。在开发投资方面,对比了1-10月和10月单月的新开工、竣工面积及投资额变化,显示投资端压力持续存在。在到位资金方面,分析了10月各项资金来源的变化,特别是国内贷款和个人按揭贷款的降幅扩大,反映市场融资环境仍面临挑战。
当前市场现状如何判断?
当前市场现状表现为销售端短期企稳与投资端压力加大的矛盾。销售方面,10月销售面积和金额同比降幅收窄,销售均价环比回升,显示市场有一定底部支撑,但单月同比增速仍为0.6%,表明市场尚未实质性回暖。投资方面,1-10月开发投资降幅扩大,竣工面积降幅进一步扩大,显示市场信心仍显不足,去化压力持续存在。到位资金方面,10月降幅收窄,但国内贷款和个人按揭贷款降幅扩大,显示资金来源结构仍需优化。
报告中提示了哪些风险?
报告中提示了政策落地效果不及预期、房地产销售持续不及预期、行业盈利能力继续下滑、资产减值风险等主要风险。政策落地效果不及预期可能导致市场信心恢复缓慢,房地产销售持续不及预期将进一步加剧开发商的资金链压力,行业盈利能力下滑和资产减值风险则可能对上市房企的财务状况产生持续影响。