猜你想问
这份研报主要分析了哪些内容?
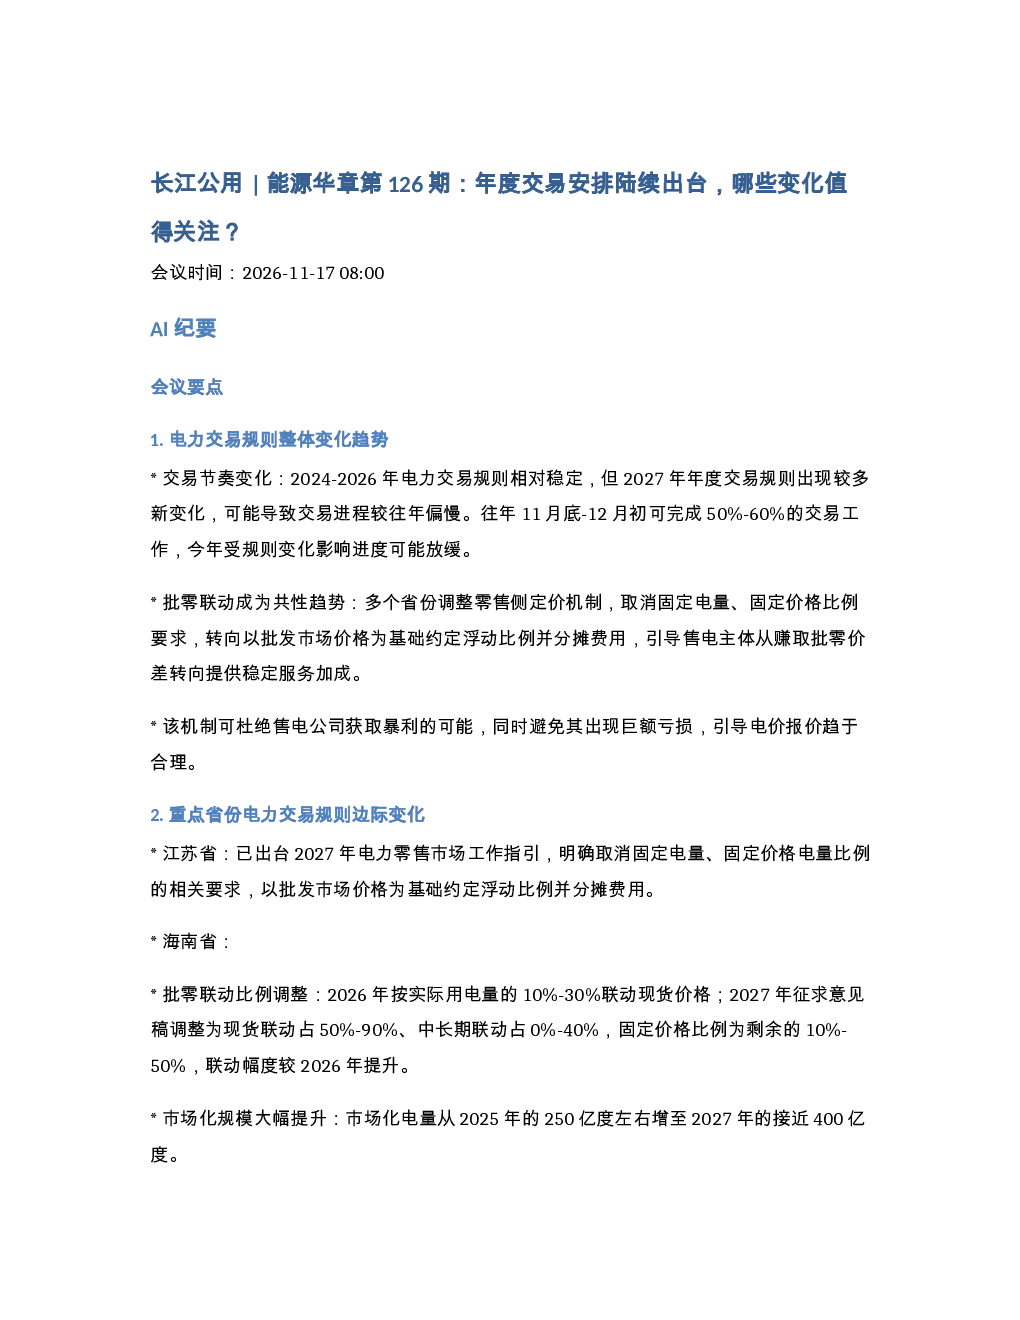
这份研报主要分析了电力交易规则的变化趋势,包括交易节奏调整、批零联动机制转变等。同时,重点剖析了江苏省、海南省、四川省、陕西省等省份的电力交易规则边际变化,如批零联动比例调整、市场化规模提升、零售侧定价机制改革等。此外,还探讨了容量电价机制的推进情况,特别是辽宁省的容量电价落地情况及未来趋势。最后,报告分析了长江公用的业务结构、风电和火电资产优势、过往估值压制因素、财务健康度、未来催化因素以及盈利与估值预测。
电力行业未来发展趋势如何?
电力行业未来发展趋势呈现批零联动的趋势,多个省份取消固定电量、固定价格比例要求,转向以批发市场价格为基础约定浮动比例并分摊费用。此外,容量电价机制逐步推进,如辽宁省已正式落地容量电价机制,标准达370元/千瓦·年。未来,对火电调节性需求较高的省份可能推出更积极的容量电价措施。同时,海上风电作为福建中长期能源供给重要组成部分,若市场边际改善,将成为额外看涨期权。
长江公用在报告中的重点分析方向是什么?
长江公用在报告中的重点分析方向包括其业务结构,风电(60%-70%)、火电(30%左右)、核电投资收益及其他(10%左右),2021年后利润主体切换为海陆风。风电资产优势方面,以海风为主,位于福建沿海,利用小时数稳定,无电价内卷问题,且无消纳问题。火电资产优势方面,以福建省内热电联产机组为主,供热需求保障约4000多小时利用小时数,且热价可按月度挂钩现货市场煤价变化传导。
当前电力市场现状如何?
当前电力市场现状呈现电力交易规则逐步调整的趋势,如交易节奏变化、批零联动机制转变等。多个省份的电力交易规则边际变化明显,如江苏省取消固定电量、固定价格电量比例要求,海南省批零联动比例调整,四川省零售侧定价机制改革等。同时,容量电价机制逐步推进,如辽宁省已正式落地容量电价机制。此外,长江公用的财务状况稳健,负债率行业最低,估值性价比突出,ROE水平11%-12%,当前PB仅1.1倍。
研报中提示了哪些风险?
研报中提示的风险因素包括长江公用过往成长性不足,2021-2025年装机容量无变化,主要原因包括福建海上风电竞争性配置加剧、央企入局导致电价压力、沿海海风审批开工进程慢等。此外,分红比例偏低,2023-2024年分红比例仅30%,虽然2025年提升至40%,但股息回报仍偏弱。未来增量项目的投产进度也存在不确定性,如长乐外海J区若2027年开工,一年左右可投运,但开工时间存在变数。