猜你想问
这份研报主要分析了哪些行业板块?
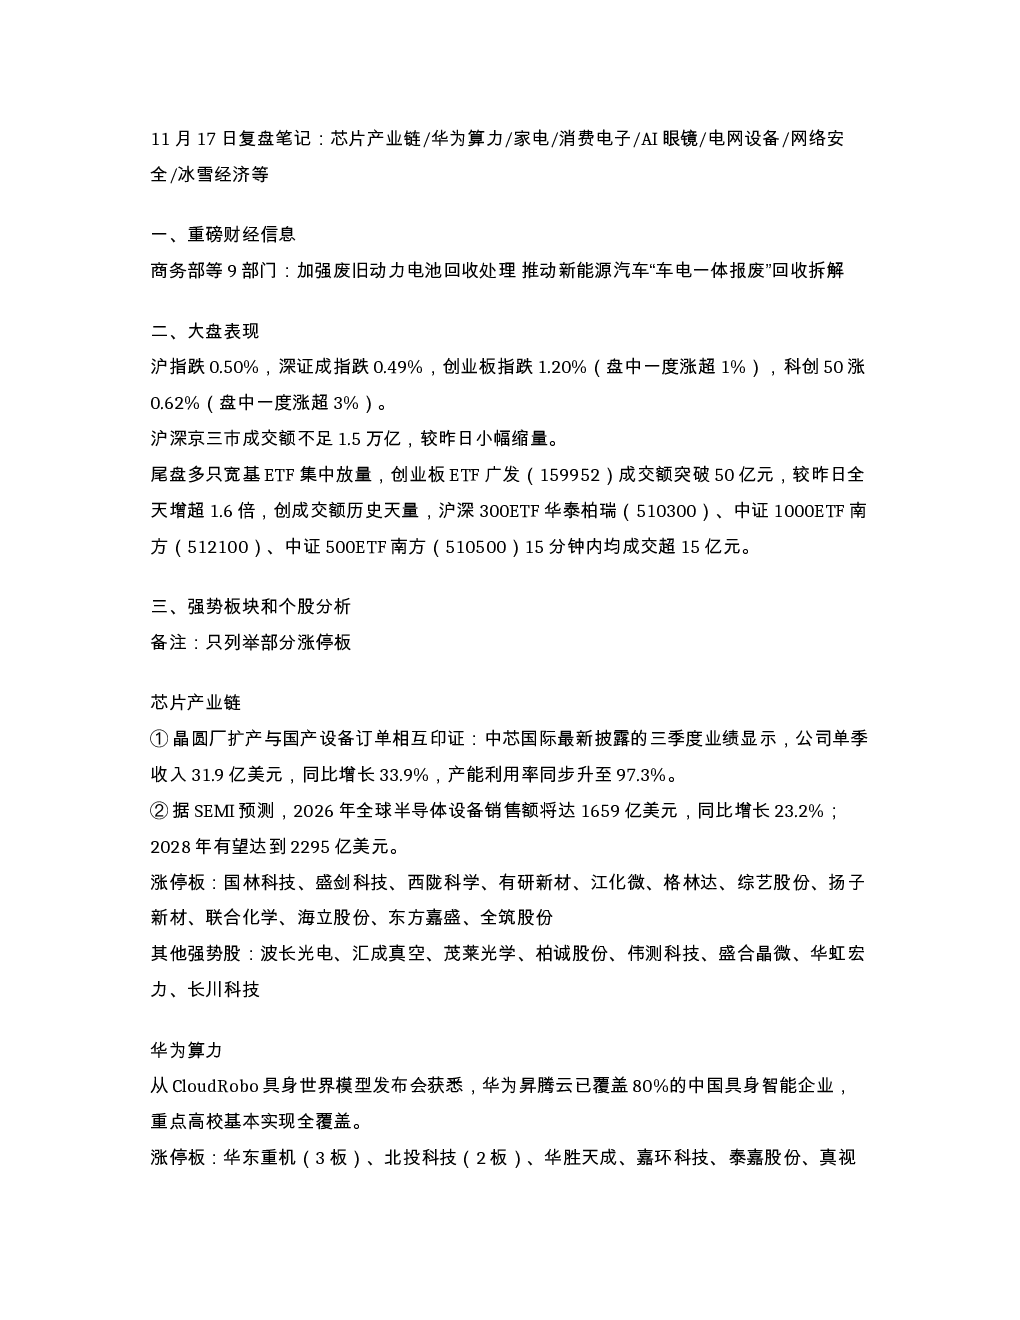
这份研报重点复盘了芯片产业链、华为算力、家电、消费电子、AI眼镜、电网设备等多个行业板块。其中,芯片产业链方面,中芯国际三季度收入同比增长33.9%,产能利用率升至97.3%;华为算力方面,昇腾云已覆盖80%的中国具身智能企业;家电板块在2026年10月出口量同比增长14.1%;消费电子板块受大疆价格调整影响;AI眼镜领域,谷歌发布支持iPhone的智能眼镜;电网设备方面,预测2026年特高压招标将超220亿。
芯片产业链未来发展趋势如何?
芯片产业链未来发展趋势向好。中芯国际三季度业绩亮眼,产能利用率持续提升,显示国内芯片制造能力增强。SEMI预测全球半导体设备销售额将在2026年达到1659亿美元,2028年进一步增至2295亿美元,表明行业需求旺盛。国内芯片产业链企业如国林科技、盛剑科技等表现强势,显示市场对国产芯片的认可度提高。但需关注国际环境变化对供应链的影响,以及技术迭代的速度。
研报主要关注了哪些投资机会?
研报主要关注了芯片产业链、华为算力、电网设备等领域的投资机会。芯片产业链方面,国林科技、盛剑科技等企业涨停,显示市场对相关企业的高度关注;华为算力方面,华东重机、北投科技等企业表现强势,反映华为生态链的活力;电网设备方面,特高压招标额预计大幅增长,顺钠股份、摩恩电气等企业值得关注。这些领域的技术升级和市场需求增长为相关企业提供了发展空间。
当前市场整体表现如何?
当前市场整体表现呈现结构性分化。沪指、深证成指和创业板指表现不一,沪指跌0.50%,创业板指跌1.20%,科创50则涨0.62%。成交额方面,沪深京三市成交额不足1.5万亿,较昨日小幅缩量。但尾盘创业板ETF广发(159952)成交额突破50亿元,创历史天量,显示市场资金对特定板块的关注度较高。整体来看,市场情绪较为谨慎,但结构性机会依然存在。
投资这份研报需要注意哪些风险?
投资这份研报需要注意多重风险。首先,芯片产业链、华为算力等领域受国际政治经济环境影响较大,技术封锁和贸易摩擦可能带来不确定性。其次,部分行业如消费电子受消费升级和市场竞争影响,业绩波动风险较高。此外,电网设备领域虽然前景广阔,但政策变化和项目执行进度可能影响投资回报。最后,市场整体波动风险不容忽视,投资者需结合自身风险承受能力进行投资决策。