猜你想问
这份研报主要分析了哪些行业板块?
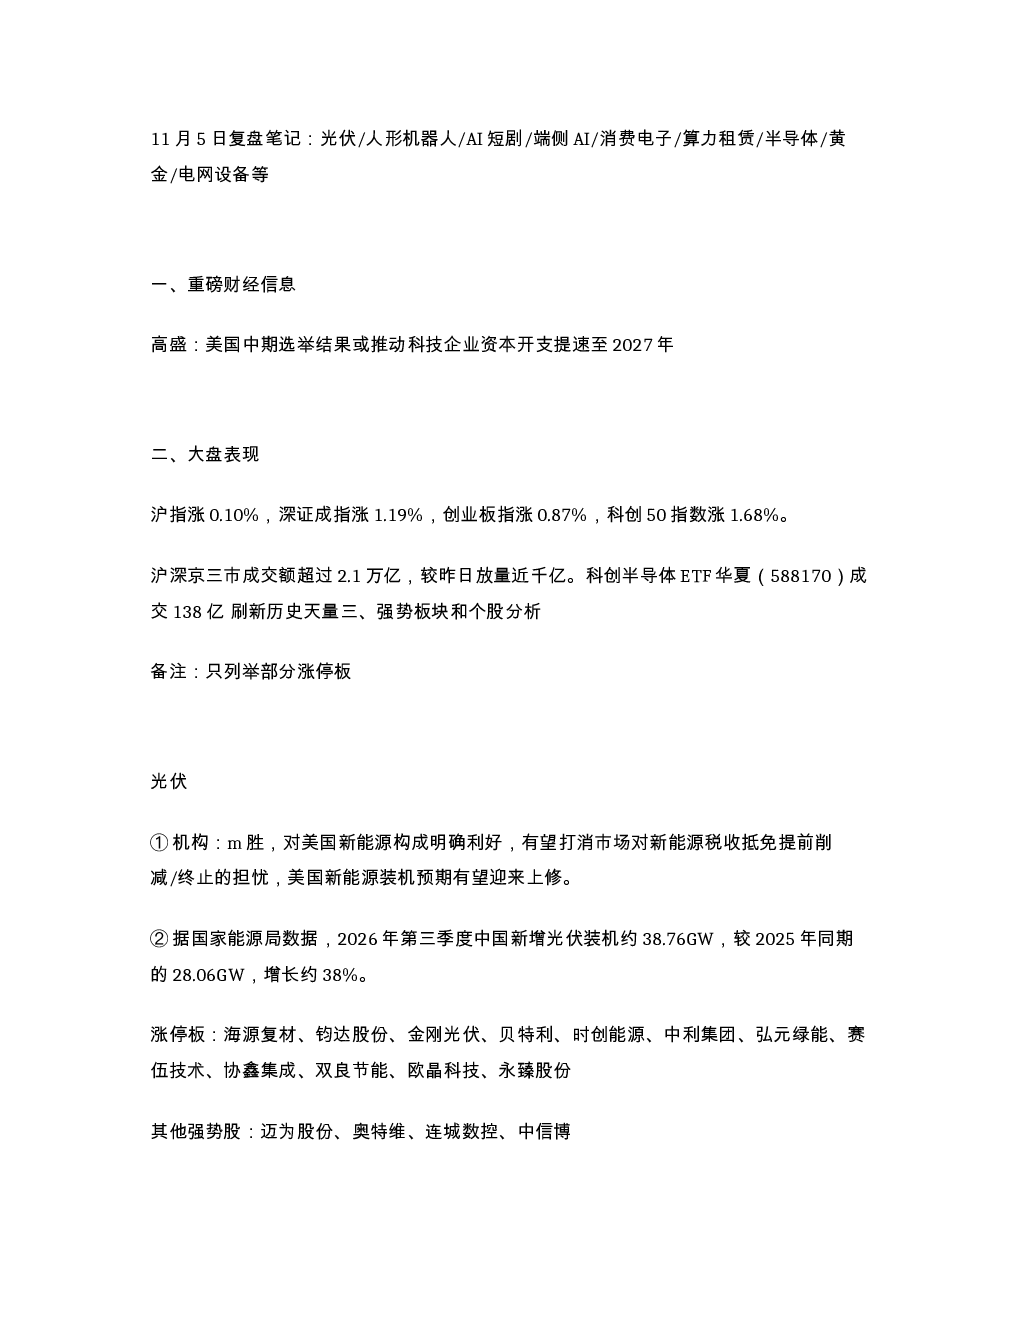
本研报重点复盘了光伏、人形机器人、AI短剧、端侧AI/消费电子、算力租赁、半导体、黄金、电网等多个行业板块。其中,光伏板块受益于美国新能源政策利好,装机预期上调;人形机器人板块产业化进度提速;AI短剧板块用户规模庞大;端侧AI商业化验证取得进展;算力租赁板块需求旺盛;半导体市场预计将高速增长;黄金价格突破关键点位;电网设备投资持续加码。
光伏行业未来的发展趋势如何?
光伏行业未来发展趋势向好。美国新能源政策利好或打消市场对税收抵免削减的担忧,推动美国新能源装机预期上调。同时,中国光伏装机量持续增长,2026年第三季度新增装机同比增长38%。机构观点认为,随着技术进步和成本下降,光伏发电将更具竞争力,行业景气度有望维持高位。企业方面,海源复材、钧达股份、金刚光伏等龙头企业表现强势,迈为股份、奥特维等公司也值得关注。
报告中哪些板块是重点分析方向?
报告中重点分析了多个板块的发展动态和投资机会。光伏板块关注美国政策影响和中国装机数据;人形机器人板块关注小米产线验证进展;AI短剧板块关注抖音内部应用排名;端侧AI/消费电子板块关注苹果与阿里合作商业化进展;算力租赁板块关注千问办公Token销售情况;半导体板块关注全球市场增长预期和中国市场占比;黄金板块关注现货价格突破情况;电网设备板块关注投资完成进度。这些板块均展现出不同的发展阶段和投资潜力。
当前市场整体表现如何?
当前市场整体表现活跃,多个板块呈现上涨态势。沪指、深证成指、创业板指和科创50指数均录得上涨,成交额超过2.1万亿,显示市场情绪较为积极。科创半导体ETF成交额刷新历史天量,反映半导体板块受关注度高。从行业来看,光伏、人形机器人、AI短剧等板块表现突出,涨停个股较多,显示出资金对新兴产业的偏好。整体市场呈现结构性机会,多个赛道均有亮点。
投资这份研报需要注意哪些风险?
投资时需关注多重风险因素。首先,行业政策变动可能影响相关板块发展,如美国新能源政策调整或对光伏行业产生影响。其次,技术迭代迅速,人形机器人、AI短剧等新兴领域存在技术路线不确定性。再次,市场竞争激烈,部分板块如半导体、消费电子可能面临产能过剩压力。此外,宏观经济波动也可能影响企业盈利能力和行业增长预期。投资者应结合自身风险承受能力,关注行业动态和政策变化,谨慎决策。