猜你想问
这份研报的核心内容是什么?
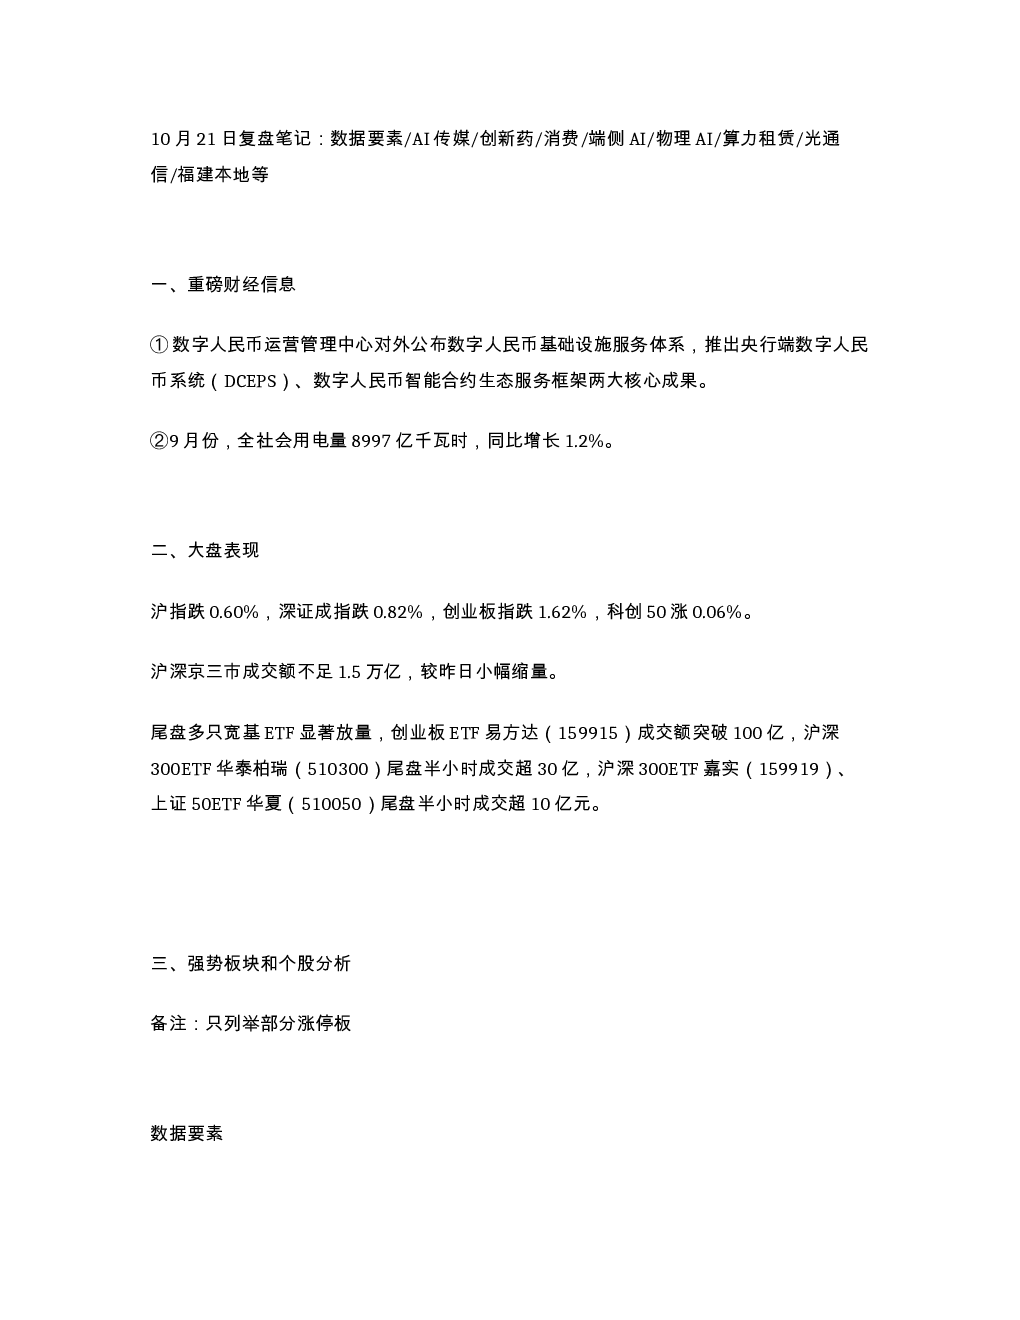
这份研报主要复盘了10月21日的市场情况,重点分析了数据要素、AI传媒、创新药、消费、端侧AI、物理AI、算力租赁、光通信等板块的表现。报告涵盖了这些板块的政策支持、行业动态、个股异动以及相关数据,为投资者提供了全面的行业分析和市场观察。
报告中的赛道/行业发展趋势如何?
报告显示,数据要素行业在国家政策支持下持续发展,AI传媒领域受精品AI剧激励计划推动,创新药方面国产药企在ESMO年会上取得突破,消费板块受益于扩大内需战略,端侧AI和物理AI技术加速落地,算力租赁市场增长迅速,光通信行业订单饱满。这些趋势表明相关行业正迎来重要的发展机遇。
报告重点分析了哪些方向?
报告重点分析了各行业的政策驱动因素、技术进展以及市场表现。例如,数据要素板块关注国家数据集团成立对行业的影响,AI传媒板块聚焦火山引擎的激励计划,创新药板块关注国产药企的ESMO成果,消费板块关注发改委的扩内需方案,端侧AI和物理AI板块关注技术落地和产业政策,算力租赁板块关注智能算力增长,光通信板块关注订单情况。这些分析为投资者提供了深入的行业洞察。
当前市场现状如何判断?
从市场现状来看,10月21日大盘整体表现不佳,沪市主要指数下跌,但科创50指数微涨。成交额较前一日缩量,但创业板ETF等宽基ETF尾盘放量明显,显示出市场在调整中仍存在结构性机会。各板块内部呈现分化,数据要素、AI传媒等板块表现强势,而部分板块则相对疲软,市场情绪较为谨慎。
研报中有哪些风险提示?
报告提示,尽管各行业存在发展机遇,但也需关注相关风险。例如,数据要素行业可能面临数据安全和隐私保护挑战,AI传媒领域受内容创新和技术迭代影响较大,创新药研发存在不确定性,消费板块受宏观经济环境影响明显,端侧AI和物理AI技术尚需持续突破,算力租赁市场竞争加剧,光通信行业可能受原材料价格波动影响。投资者需结合自身风险承受能力进行投资决策。
你可能感兴趣
10月21日股市早报 数据要素物理AI人形机器人端侧AI食品饮料脑机接口创新药AI
未知机构2026-10-21
9月22日复盘笔记 创新药端侧AI存储芯片AI应用传媒PCB算力租赁房地产网络安
未知机构2026-09-22
10月22日股市早报 物理AI卫星互联网数据要素数字货币端侧AIMLCCAI传媒创
未知机构2026-10-22
7月8日复盘笔记:算力租赁芯片产业AI服务器交换机光通信华为算力信息安全等
未知机构2026-07-08
10月21日 数据要素 智能制造 机器人与物理AI 量子计算等概念股梳理
未知机构2026-10-21
10月22日股市早报物理AI卫星互联网数据要素数字货币端侧AIM
未知机构2026-10-22
7月8日复盘笔记 算力租赁芯片产业AI服务器交换机光通信华为算力信息安全等
未知机构2026-07-08
9月17日复盘笔记 人形机器人农业创新药芯片汽车光通信传媒风电设备煤炭航运等
未知机构2026-09-17
9月23日股市早报 创新药算力芯片算力租赁端侧AIAI应用传媒PCB网络安全电力
未知机构2026-09-23
10月9日复盘笔记AI传媒AI应用AI制药固态电池锂电池机器人网
未知机构2026-10-09