猜你想问
2026年1-10月全国房地产数据核心内容是什么?
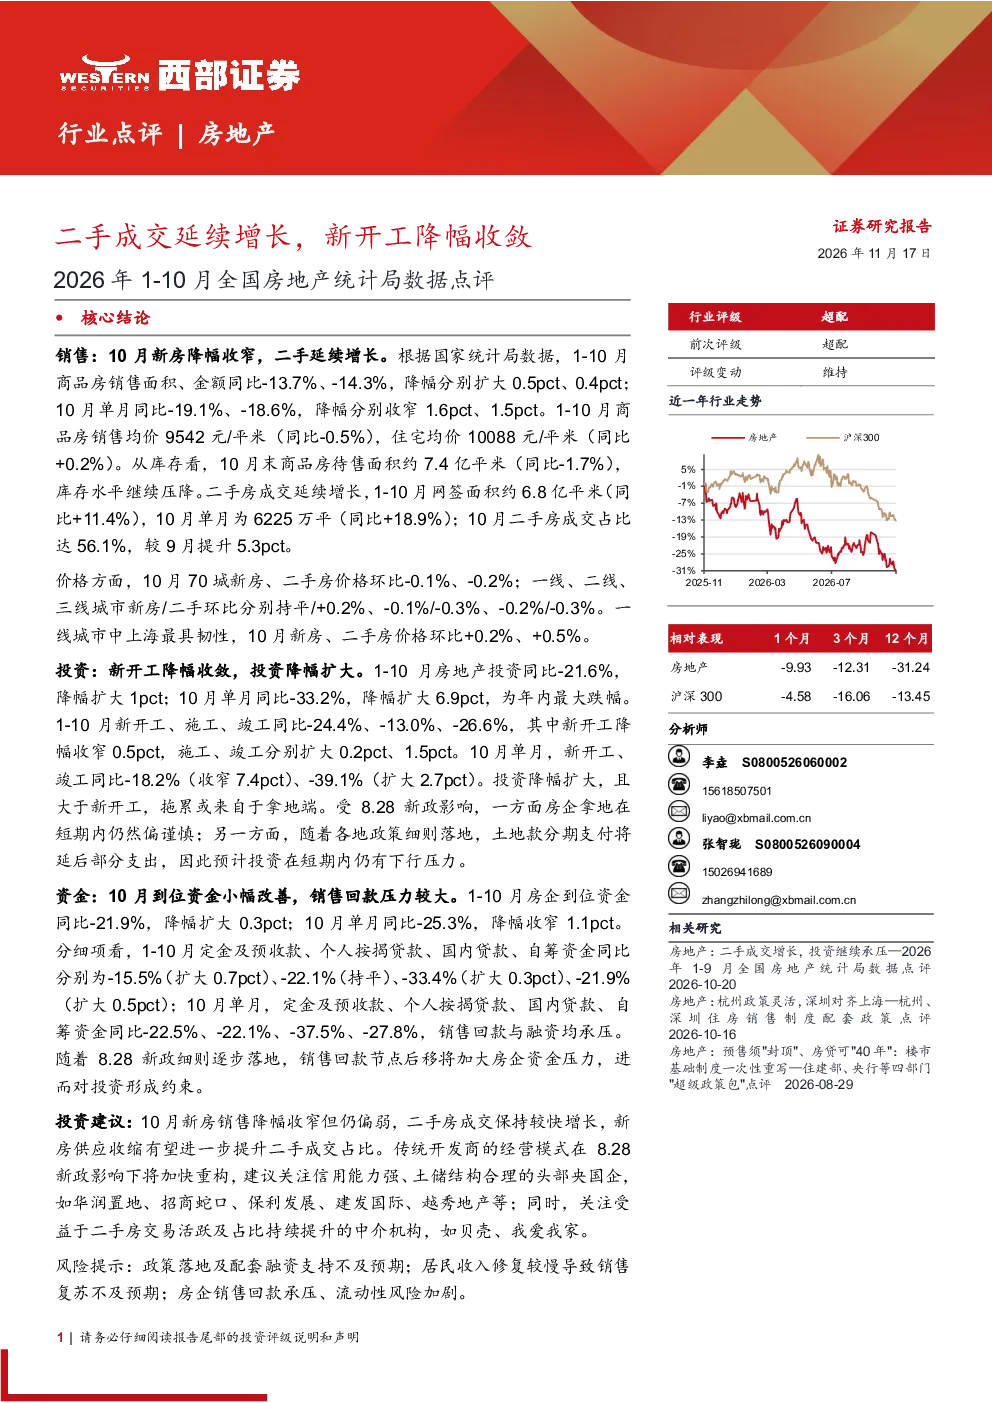
2026年1-10月全国商品房销售面积和金额同比分别下降13.7%和14.3%,降幅扩大;10月单月降幅收窄至19.1%和18.6%。二手房成交延续增长,1-10月网签面积同比增长11.4%,10月单月增长18.9%,占比达56.1%。房地产投资同比下降21.6%,新开工、施工、竣工面积同比分别下降24.4%、13.0%、26.6%,其中新开工降幅收窄。房企到位资金同比下降21.9%,定金及预收款、个人按揭贷款、国内贷款、自筹资金同比分别下降15.5%、22.1%、33.4%、21.9%
当前房地产赛道发展趋势如何?
当前房地产赛道呈现分化趋势,二手房市场延续增长,1-10月网签面积同比增长11.4%,10月单月增长18.9%,占比达56.1%,显示市场活跃度提升。但新房销售和投资仍面临压力,1-10月商品房销售面积和金额同比分别下降13.7%和14.3%,房地产投资同比下降21.6%。新开工面积同比下降24.4%,但降幅较前期有所收敛。政策端,8.28新政影响下房企拿地偏谨慎,土地款分期支付延后支出,短期投资下行压力持续。
研报重点分析了哪些方向?
研报重点分析了商品房销售和价格、房地产开发投资、房企开发资金来源三个方向。商品房销售方面,1-10月全国商品房销售面积和金额同比分别下降13.7%和14.3%,10月单月降幅收窄。二手房成交延续增长,1-10月网签面积同比增长11.4%,10月单月增长18.9%,占比达56.1%。房地产开发投资方面,1-10月同比下降21.6%,新开工、施工、竣工面积同比分别下降24.4%、13.0%、26.6%,其中新开工降幅收窄。房企资金来源方面,1-10月到位资金同比下降21.9%,定金及预收款、个人按揭贷款、国内贷款、自筹资金同比分别下降15.5%、22.1%、33.4%、21.9%
当前房地产市场现状如何判断?
当前房地产市场呈现“新房承压、二手房活跃”的分化现状。商品房销售方面,1-10月全国商品房销售面积和金额同比分别下降13.7%和14.3%,10月单月降幅收窄至19.1%和18.6%。二手房市场表现亮眼,1-10月网签面积同比增长11.4%,10月单月增长18.9%,占比达56.1%,显示市场活跃度提升。房地产投资方面,1-10月同比下降21.6%,新开工、施工、竣工面积同比分别下降24.4%、13.0%、26.6%,其中新开工降幅收窄。房企资金来源方面,1-10月到位资金同比下降21.9%,定金及预收款、个人按揭贷款、国内贷款、自筹资金同比分别下降15.5%、22.1%、33.4%、21.9%
研报提示哪些风险?
研报提示的主要风险包括:政策落地及配套融资支持不及预期,可能影响市场复苏进程;居民收入修复慢导致销售复苏不及预期,进一步拖累市场表现;房企销售回款承压、流动性风险加剧,部分房企可能面临资金链断裂风险。此外,新政细则落地后销售回款节点后移将加大房企资金压力,短期市场波动可能加剧。