猜你想问
2026年1-9月中国房地产市场的主要表现是什么?
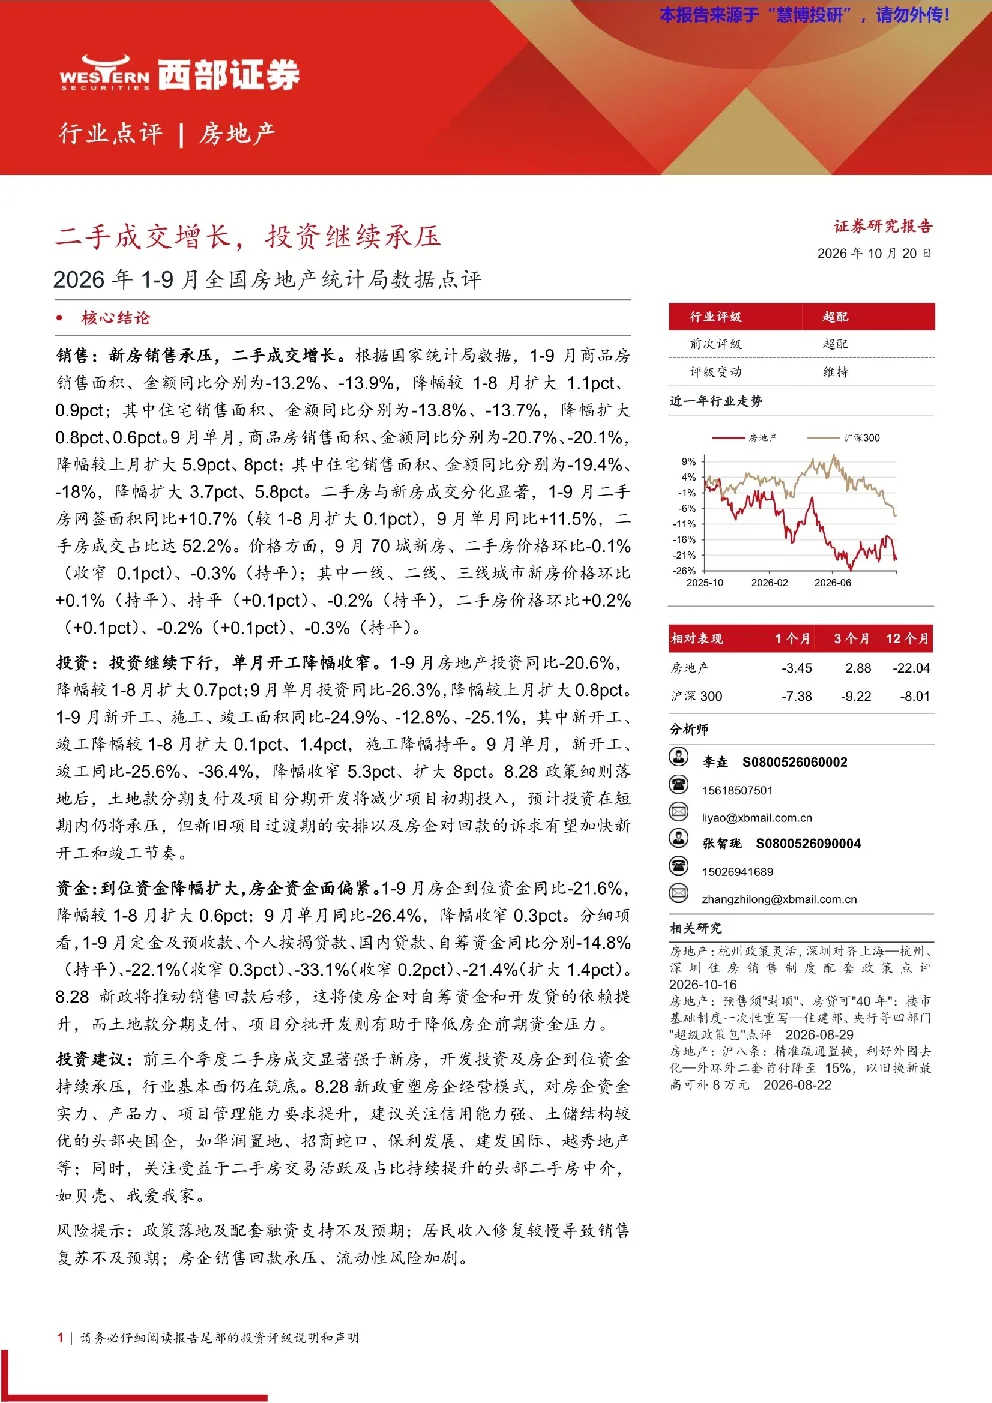
2026年1-9月,中国房地产市场呈现新房销售承压、二手成交增长的局面。新房销售面积和金额同比分别下降13.2%和13.9%,9月单月降幅进一步扩大至20.7%和20.1%。二手房市场表现亮眼,1-9月网签面积同比增长10.7%,9月单月增长11.5%,成交占比达52.2%。价格方面,9月70城新房、二手房价格环比均微降0.1%和0.3%。投资方面,1-9月房地产投资同比下降20.6%,9月单月降幅扩大至26.3%。新开工、施工、竣工面积同比分别下降24.9%、12.8%、25.1%,9月单月新开工和竣工降幅收窄。房企到位资金同比下降21.6%,9月单月降幅收窄至26.4%
2026年1-9月中国房地产市场的行业发展趋势如何?
2026年1-9月,中国房地产市场的基本面仍在筑底过程中。8.28新政推动销售回款后移,房企对自筹资金和开发贷依赖提升,土地款分期支付和项目分批开发有助于降低房企前期资金压力。二手房市场持续活跃,成交占比提升至52.2%,显示市场分化趋势明显。新开工、施工、竣工面积持续下降,但9月单月降幅有所收窄,表明行业调整进入后期阶段。未来需关注政策落地效果、居民收入修复速度以及房企流动性风险变化
2026年1-9月房地产报告重点分析了哪些方向?
2026年1-9月房地产报告重点分析了新房销售、二手房成交、价格走势、投资数据、新开工数据、房企资金来源等多个维度。报告指出新房销售持续承压,二手房市场表现相对强劲,价格环比微降,投资降幅扩大,房企资金链紧张但9月有所缓解。报告还分析了政策影响、市场分化、资金结构变化等关键因素,并建议关注信用能力强、土储结构优的头部央国企以及受益于二手房交易活跃的头部中介
2026年1-9月中国房地产市场的现状如何判断?
2026年1-9月,中国房地产市场整体处于调整期,但呈现结构性分化。新房销售面积和金额持续下降,显示市场信心不足,但9月单月降幅扩大,表明下行压力仍在加大。二手房市场成交活跃,价格稳定,成为市场亮点。投资数据表现疲软,新开工、施工、竣工面积持续下滑但降幅收窄,显示行业去化加速但企稳迹象初现。房企资金来源多元但整体下降,需警惕流动性风险
2026年1-9月房地产报告有哪些风险提示?
2026年1-9月房地产报告提示的主要风险包括:政策落地不及预期,若调控政策效果弱于预期,可能加剧市场下行压力;居民收入修复缓慢,若居民收入恢复不及预期,将影响购房能力和意愿;房企流动性风险加剧,部分房企资金链紧张可能引发连锁反应。此外,市场分化加剧、部分区域库存高企等也是需关注的潜在风险点