猜你想问
这份房地产周报的核心内容是什么?
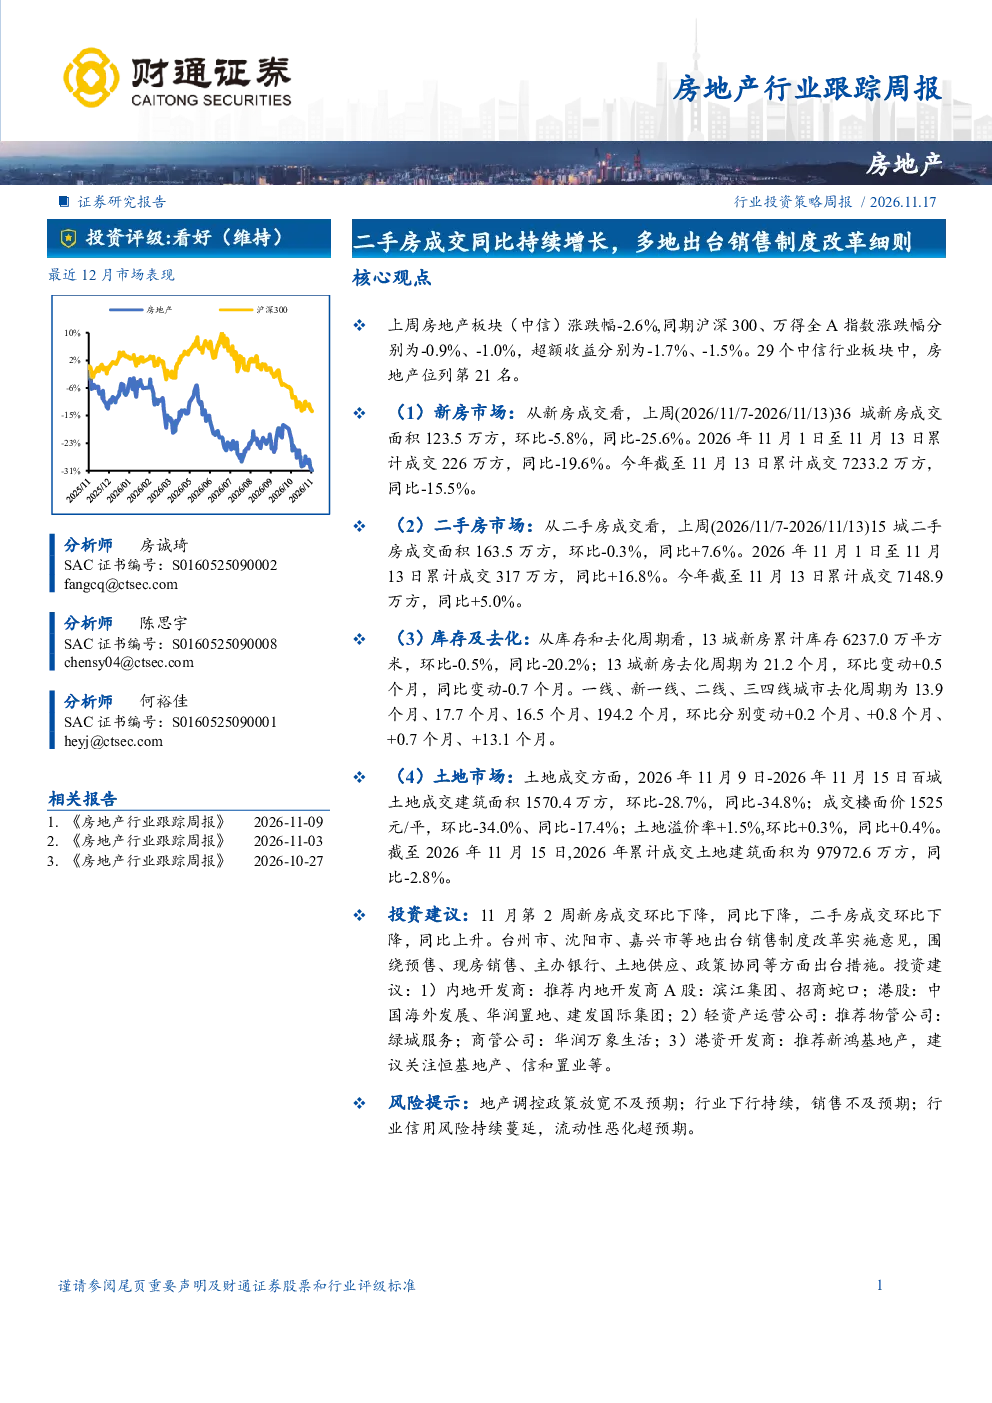
本报告显示房地产板块上周表现疲软,涨跌幅-2.6%,低于沪深300和万得全A指数。新房市场成交面积环比下降5.8%,同比下降25.6%;二手房市场成交面积环比下降0.3%,同比增长7.6%。13城新房库存环比下降0.5%,同比下降20.2%,去化周期为21.2个月,同比减少0.7个月。土地市场方面,百城土地成交建筑面积环比下降28.7%,同比下降34.8%;成交楼面价环比下降34.0%,同比下降17.4%。境内信用债发行上周环比增加93.1%,净融资额为8.7亿元。
房地产行业未来发展趋势如何?
报告指出房地产板块整体表现疲软,新房市场成交面积持续同比下降,但二手房市场成交面积环比有所增长。库存去化周期缩短,土地市场成交面积和楼面价均出现环比下降。信用债发行增加但净融资额有限。这些数据反映出行业下行压力持续,但部分市场出现分化。未来需关注调控政策变化、市场销售情况以及信用风险是否持续蔓延。
这份报告重点分析了哪些方向?
报告重点分析了房地产板块的周度市场表现、新房与二手房市场成交数据、库存去化周期、土地市场动态以及信用债融资情况。具体包括板块涨跌幅、各市场成交面积环比同比变化、库存水平及去化周期、土地成交面积与价格变化、信用债发行与净融资数据。同时,报告还提出了对内地开发商、轻资产运营公司和港资开发商的投资建议,并提示了相关政策、销售和信用风险。
当前房地产市场现状如何判断?
当前房地产市场呈现分化态势。板块整体表现疲软,但二手房市场成交面积环比有所增长。新房市场成交面积持续下降,库存去化周期缩短,显示市场压力增大。土地市场成交面积和价格均环比下降,反映开发商拿地意愿减弱。信用债发行增加但净融资有限,提示流动性风险。综合来看,行业下行压力持续,但部分市场出现积极信号。
这份报告提示了哪些风险?
报告提示了三方面主要风险:一是房地产调控政策放宽不及预期,可能影响市场复苏力度;二是行业下行持续,销售不及预期可能导致开发商资金链紧张;三是行业信用风险持续蔓延,流动性恶化可能加剧市场压力。这些风险需持续关注,特别是信用债融资情况的变化,可能对整个行业稳定性产生影响。