猜你想问
这份研报主要分析了什么内容?
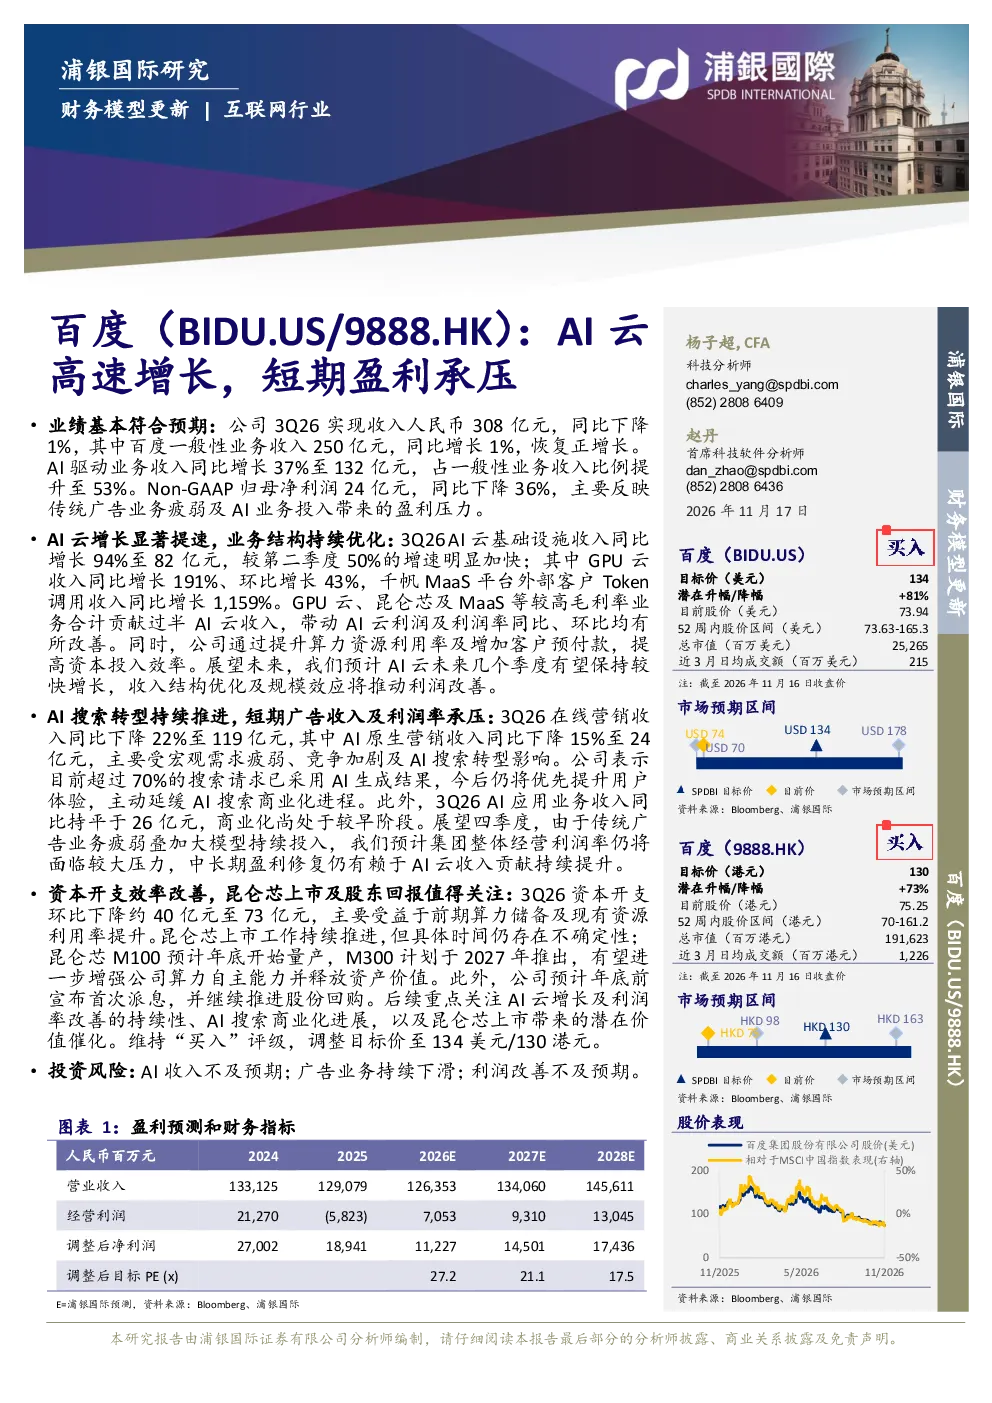
这份研报主要分析了百度公司在AI云业务的高速增长及其对短期盈利的影响。报告指出,百度3Q26收入308亿元,同比下降1%,其中AI驱动业务收入132亿元,同比增长37%,占比53%。Non-GAAP归母净利润24亿元,同比下降36%,主要受传统广告业务疲弱及AI业务投入影响。AI云基础设施收入82亿元,同比增长94%,其中GPU云收入同比增长191%、环比增长43%,千帆MaaS平台外部客户Token调用收入同比增长1,159%。报告强调AI云业务未来几个季度将保持较快增长,收入结构优化及规模效应将推动利润改善。
AI云赛道的发展趋势如何?
AI云赛道正经历高速发展,百度AI云基础设施收入82亿元,同比增长94%,其中GPU云收入同比增长191%、环比增长43%,千帆MaaS平台外部客户Token调用收入同比增长1,159%。较高毛利率业务带动AI云利润及利润率改善。公司通过提升算力资源利用率及增加客户预付款提高资本投入效率。预计AI云未来几个季度将保持较快增长,收入结构优化及规模效应将推动利润改善。AI云业务已成为行业重要增长引擎,未来有望持续受益于算力需求提升和商业化进程加速。
研报重点分析了哪些方向?
研报重点分析了百度AI云业务的增长潜力与盈利改善路径。报告指出,AI云业务收入占比已提升至53%,其中GPU云和千帆MaaS平台表现突出,收入同比增长94%和1,159%。公司通过提升算力资源利用率及增加客户预付款提高资本投入效率,预计AI云未来增长将带动整体利润改善。同时,报告也关注到传统广告业务收入同比下降22%,AI搜索商业化进程放缓,以及资本开支效率提升带来的成本控制效果。
当前市场对百度AI云业务的判断是什么?
当前市场对百度AI云业务持积极判断,认为其已成为公司核心增长引擎。AI云业务收入增速显著,其中GPU云和千帆MaaS平台表现亮眼,收入同比增长94%和1,159%。公司通过提升算力资源利用率及增加客户预付款提高资本投入效率,预计未来增长将推动利润改善。尽管传统广告业务面临压力,但AI云业务的快速发展已开始显现规模效应,市场认为其长期发展潜力巨大,有望成为行业重要参与者。
研报提示了哪些投资风险?
研报提示了百度AI云业务面临的主要投资风险,包括AI收入不及预期、广告业务持续下滑以及利润改善不及预期。报告指出,虽然AI云业务增长迅速,但Non-GAAP归母净利润同比下降36%,主要受传统广告业务疲弱及AI业务投入影响。AI搜索商业化进程放缓,以及宏观经济环境变化可能影响广告需求。此外,AI云业务仍处于投入期,未来盈利能否持续改善存在不确定性。这些因素可能影响公司短期盈利表现和长期发展前景。