猜你想问
本周A股市场表现如何?
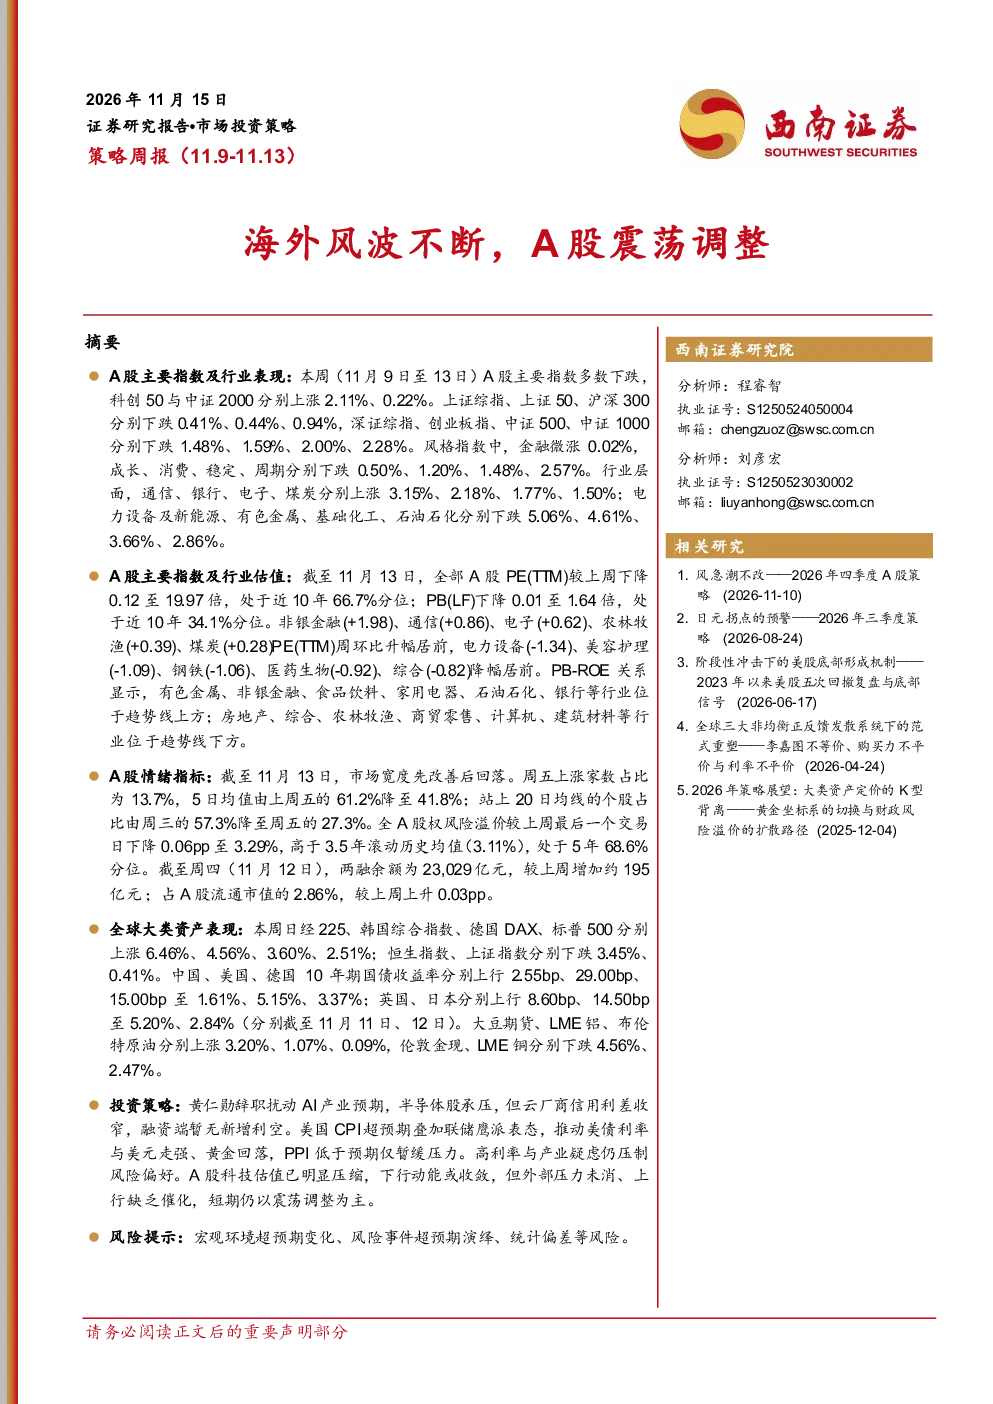
本周A股主要指数多数下跌,上证综指、深证综指分别下跌0.41%、1.48%。科创50与中证2000指数上涨,通信、银行、电子行业相对强势,电力设备、有色金属行业跌幅居前。风格指数方面,成长、消费、稳定、周期指数均出现回调。整体来看,A股市场呈现震荡调整态势,行业间分化明显。
哪些行业表现相对较好?
本周通信、银行、电子、煤炭行业表现相对较好,分别上涨3.15%、2.18%、1.77%、1.50%。这些行业在市场调整中展现出一定的韧性,通信行业受益于5G建设持续推进,银行板块受益于宏观经济稳定,电子行业受半导体周期影响,煤炭行业受能源需求支撑。从行业轮动来看,这些行业在近期市场中有一定的防御性特征。
报告重点分析了哪些投资方向?
报告重点分析了A股科技板块的估值动态及外部压力影响。指出科技板块估值已明显压缩,下行动能或收敛,但外部压力未消、上行缺乏催化,短期仍以震荡调整为主。同时关注半导体行业受黄仁勋辞职引发的经营连续性担忧影响,云厂商信用利差收窄对行业信心的提振作用。此外,报告也分析了全球大类资产表现及A股情绪指标变化对市场的影响。
当前市场处于什么状态?
当前市场处于震荡调整状态,主要指数多数回调,行业表现分化。市场情绪指标显示,上涨家数占比及站上20日均线的个股占比均有所下降,股权风险溢价处于历史相对高位,两融余额略有增加。整体来看,市场风险偏好受到高利率环境及产业疑虑的压制,短期内缺乏明确的上行催化剂。
报告提示了哪些风险?
报告提示了宏观环境超预期变化的风险,包括经济基本面、政策环境、海外宏观与流动性环境的变化可能直接影响企业盈利预期与市场风险偏好。同时关注风险事件超预期演绎的风险,如黑天鹅事件冲击可能引发市场短期剧烈波动。此外,统计偏差的风险也不容忽视,样本与数据口径的局限性可能导致历史规律与当前结论之间的偏差。
你可能感兴趣
策略周报:海外风波不断,A股震荡调整
西南证券2026-11-15
股指期货周报:海外疫情及美大选扰动或难撼A股自身逻辑,期指或震荡调整
长安期货2020-10-27
大类资产跟踪周报:海外多个央行放鸽,A股延续震荡调整
财信证券2024-03-28
宏观周报:高质量发展组合拳蓄力,海外流动性风波不断
西南证券2023-03-17
宏观周报:“国家队”相继出手,海外市场风波不断
西南证券2025-04-11
证券投资类私募基金行业周报:A股震荡调整,股票策略仅3成取得正收益
国金证券2018-06-20
策略周报:A股延续震荡调整,关注消费及科技成长
万和证券2025-11-19
A股策略周报:震荡调整仍是主基调
山西证券2013-04-02
A股策略周报:调控预期再起,震荡中有调整风险
国联证券2010-09-13
A股投资策略周报:短期震荡调整,稳健风格不变
中原证券2017-11-06