猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了当前固收债市场的整体情况,包括利率债、二永债、高等级普信债的操作建议,信用债的信用端约束条件、调整压力、类属资产分化、流动性微观数据、三重压力、风险传导细节、理财端数据、居民端判断、调整幅度判断以及账户应对策略。此外,还专题讨论了政府债免税取消的影响,包括事件定性、落地节奏、市场影响、长短端分化以及测算方法。最后,对转债市场和TL技术面进行了分析,包括侨银事件的影响、风险传导、光伏转债违约风险判断、溢价率压缩风险、牛熊转换风险提示、当前盘面结构以及确定性方向。
当前固收债市场的发展趋势如何?
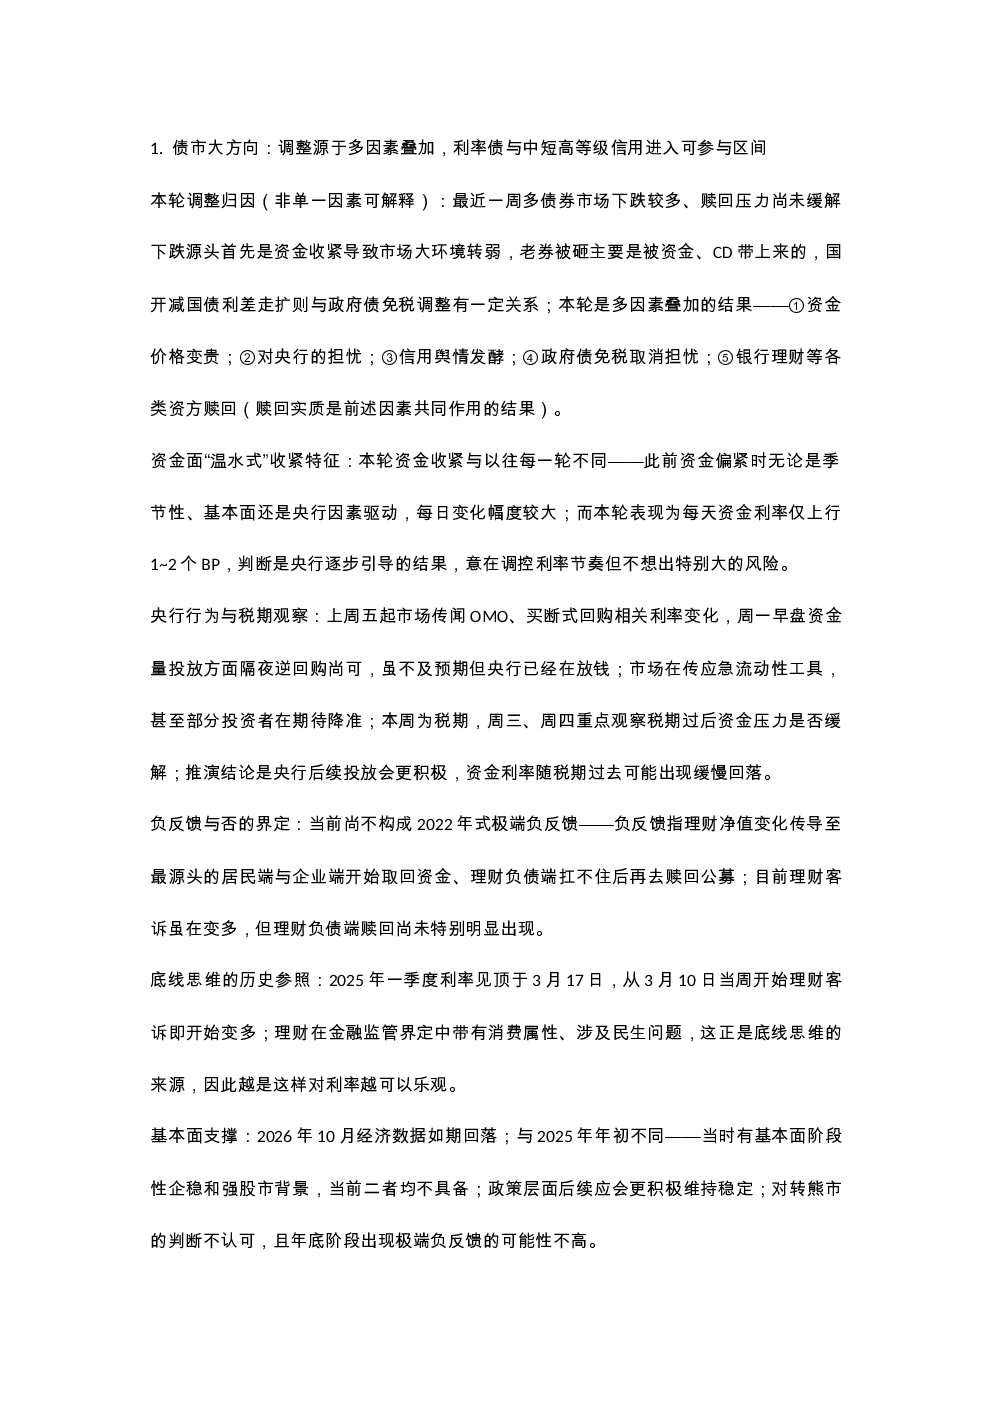
当前固收债市场面临多重压力,信用债相对利率债偏弱,存在隐含免税取消担忧、信用风险重定价与负债端压力循环传染的三重压力。信用舆情未稳、部分机构持仓中低等级信用未处理完、政府债免税调整细节未落地等因素也制约着市场。同时,理财端数据显示理财单位净值破净占比上升,纯固收类单周最大回撤连续3周处于2-4BP,居民赎回压力累积。尽管如此,报告也提出了一些操作建议,如短期可逐渐参与利率债,负债端相对稳定的机构可参与二永债,中短久期信用债已跌出价值可考虑逆向思维介入。政府债免税取消专题也表明,政府债加税利好老券、利空国开和信用债,新国债与国开将无税收差异,理论上新国债与老国开、新国开利率无限拉平。转债市场方面,侨银事件可能为新周期起点,建议偏右侧等待,同时优选半年以内到期、信用风险相对较优、大概率能按期还款的标的。
报告中重点分析了哪些方向?
报告中重点分析了利率债、二永债、高等级普信债的操作建议,信用债的信用端约束条件、调整压力、类属资产分化、流动性微观数据、三重压力、风险传导细节、理财端数据、居民端判断、调整幅度判断以及账户应对策略。此外,还专题讨论了政府债免税取消的影响,包括事件定性、落地节奏、市场影响、长短端分化以及测算方法。最后,对转债市场和TL技术面进行了分析,包括侨银事件的影响、风险传导、光伏转债违约风险判断、溢价率压缩风险、牛熊转换风险提示、当前盘面结构以及确定性方向。
当前固收债市场的现状如何?
当前固收债市场面临多重压力,信用债相对利率债偏弱,存在隐含免税取消担忧、信用风险重定价与负债端压力循环传染的三重压力。信用舆情未稳、部分机构持仓中低等级信用未处理完、政府债免税调整细节未落地等因素也制约着市场。同时,理财端数据显示理财单位净值破净占比上升,纯固收类单周最大回撤连续3周处于2-4BP,居民赎回压力累积。此外,报告还指出,自10月30日以来整体算一整波调整,曲线层面调整幅度大约20-30BP,目前累计水平约10-20BP。转债市场方面,侨银事件可能为新周期起点,建议偏右侧等待,同时优选半年以内到期、信用风险相对较优、大概率能按期还款的标的。
研报中有哪些风险提示?
研报中提示了当前固收债市场面临的多重风险。信用债相对利率债偏弱,存在隐含免税取消担忧、信用风险重定价与负债端压力循环传染的三重压力。信用舆情未稳、部分机构持仓中低等级信用未处理完、政府债免税调整细节未落地等因素也制约着市场。同时,理财端数据显示理财单位净值破净占比上升,纯固收类单周最大回撤连续3周处于2-4BP,居民赎回压力累积。此外,报告还指出,自10月30日以来整体算一整波调整,曲线层面调整幅度大约20-30BP,目前累计水平约10-20BP。转债市场方面,侨银事件可能为新周期起点,建议偏右侧等待,同时优选半年以内到期、信用风险相对较优、大概率能按期还款的标的。政府债免税取消专题也表明,政府债加税利好老券、利空国开和信用债,新国债与国开将无税收差异,理论上新国债与老国开、新国开利率无限拉平。