猜你想问
Barra风格因子市场追踪报告的核心内容是什么?
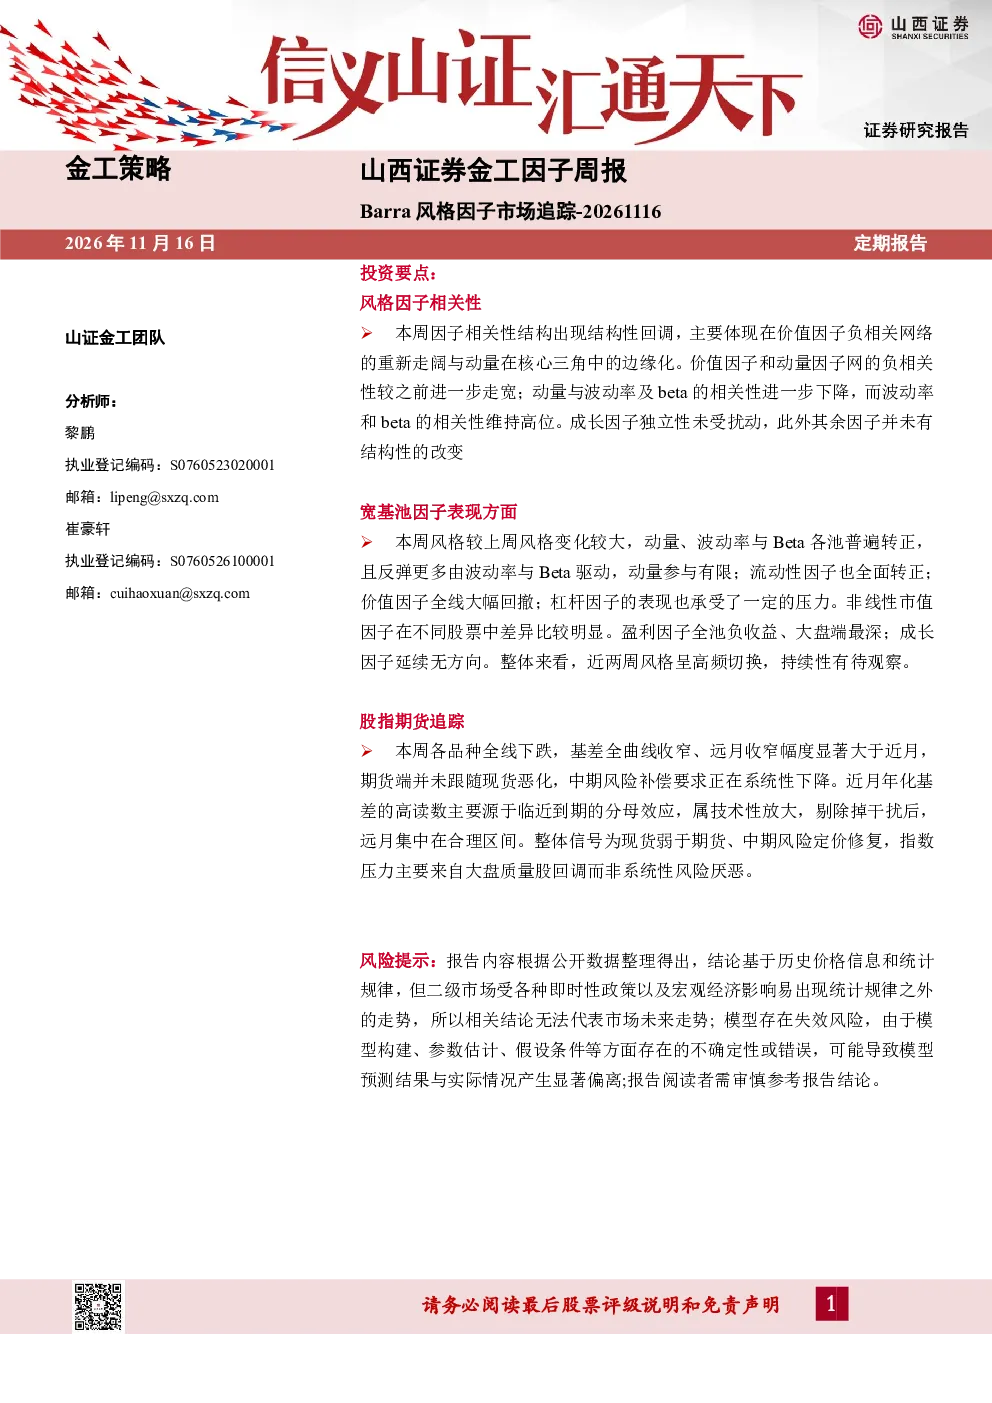
本报告分析了本周风格因子间的相关性结构,发现价值因子负相关网络重新走阔,动量因子在核心三角中边缘化。价值因子和动量因子的负相关性进一步走宽,动量与波动率及beta的相关性下降,而波动率和beta的相关性维持高位。成长因子独立性未受扰动,其余因子相关性基本稳定。此外,报告还跟踪了风格因子表现,高弹性因子强势回归,价值因子全线大幅回撤,动量、波动率与Beta因子普遍转正,价值因子全线大幅回撤,其中小盘跌幅最大,杠杆因子收益反转,全线负收益,盈利因子承受压力,沪深300跌幅最深。成长因子表现分化,沪深300与国证2000小幅正收益,中证500与全市场接近持平。非线性市值因子在不同股票池中表现差异明显,沪深300与中证500录得正收益,全市场与国证2000录得负收益。报告还跟踪了宽基指数期货基差,发现股指期货各品种合约全线下跌,基差全曲线收窄,远月收窄幅度显著大于近月。近月年化基差读数偏高,主要源于近月合约临近到期,剔除后远月年化基差集中在6%-7%的合理区间。整体信号为现货弱于期货、中期风险定价修复,指数压力主要来自大盘质量股回调而非系统性风险厌恶。
Barra风格因子市场追踪报告的行业发展趋势如何?
本报告重点关注Barra风格因子在市场中的表现和相关性变化,反映了当前市场风格轮动的特点。价值因子与动量因子的负相关性走宽,表明市场对价值投资和动量投资的看法发生变化,可能预示着市场风格从动量驱动转向价值驱动。成长因子独立性未受扰动,说明成长股的估值逻辑和市场预期相对稳定。此外,报告还分析了宽基指数期货基差的变化,显示现货市场相对期货市场表现较弱,中期风险定价有所修复,但大盘质量股回调压力仍然存在。这些变化可能反映了市场对未来经济前景和行业趋势的预期调整,投资者需关注风格因子的动态变化对行业配置的影响。
Barra风格因子市场追踪报告的重点分析方向是什么?
本报告的重点分析方向是Barra风格因子的市场表现和相关性结构。报告详细分析了价值因子、动量因子、成长因子、波动率因子、Beta因子等风格因子的表现,发现价值因子与动量因子的负相关性进一步走宽,动量因子在核心三角中的边缘化,表明市场风格正在发生变化。此外,报告还跟踪了高弹性因子、杠杆因子、盈利因子、非线性市值因子等因子的表现,发现高弹性因子强势回归,价值因子全线大幅回撤,杠杆因子收益反转,全线负收益,成长因子表现分化,沪深300与国证2000小幅正收益,中证500与全市场接近持平,非线性市值因子在不同股票池中表现差异明显。这些分析有助于投资者理解市场风格轮动的特点,优化投资组合配置。
Barra风格因子市场追踪报告对当前市场现状的判断是什么?
本报告对当前市场现状的判断是,市场风格正在发生变化,价值因子与动量因子的负相关性走宽,动量因子在核心三角中的边缘化,表明市场风格从动量驱动转向价值驱动。此外,高弹性因子强势回归,价值因子全线大幅回撤,杠杆因子收益反转,全线负收益,成长因子表现分化,沪深300与国证2000小幅正收益,中证500与全市场接近持平,非线性市值因子在不同股票池中表现差异明显。这些变化反映了市场对未来经济前景和行业趋势的预期调整。此外,报告还跟踪了宽基指数期货基差的变化,显示现货市场相对期货市场表现较弱,中期风险定价有所修复,但大盘质量股回调压力仍然存在。这些变化可能预示着市场进入一个新的风格轮动周期,投资者需关注风格因子的动态变化对市场走势的影响。
Barra风格因子市场追踪报告有哪些风险提示?
本报告的风险提示是,报告结论基于历史价格信息和统计规律,不代表市场未来走势;模型存在失效风险。投资者在参考本报告时,应结合自身风险承受能力和投资目标,谨慎决策。此外,市场风格轮动和因子表现受多种因素影响,包括宏观经济环境、政策变化、市场情绪等,这些因素可能导致因子表现与预期不符。投资者应关注市场风格的变化,及时调整投资组合配置,以应对市场风险。同时,投资者应了解Barra风格因子分析方法的局限性,避免过度依赖单一分析工具,应结合多种分析方法和工具进行综合判断。