猜你想问
这份研报主要讲了什么内容?
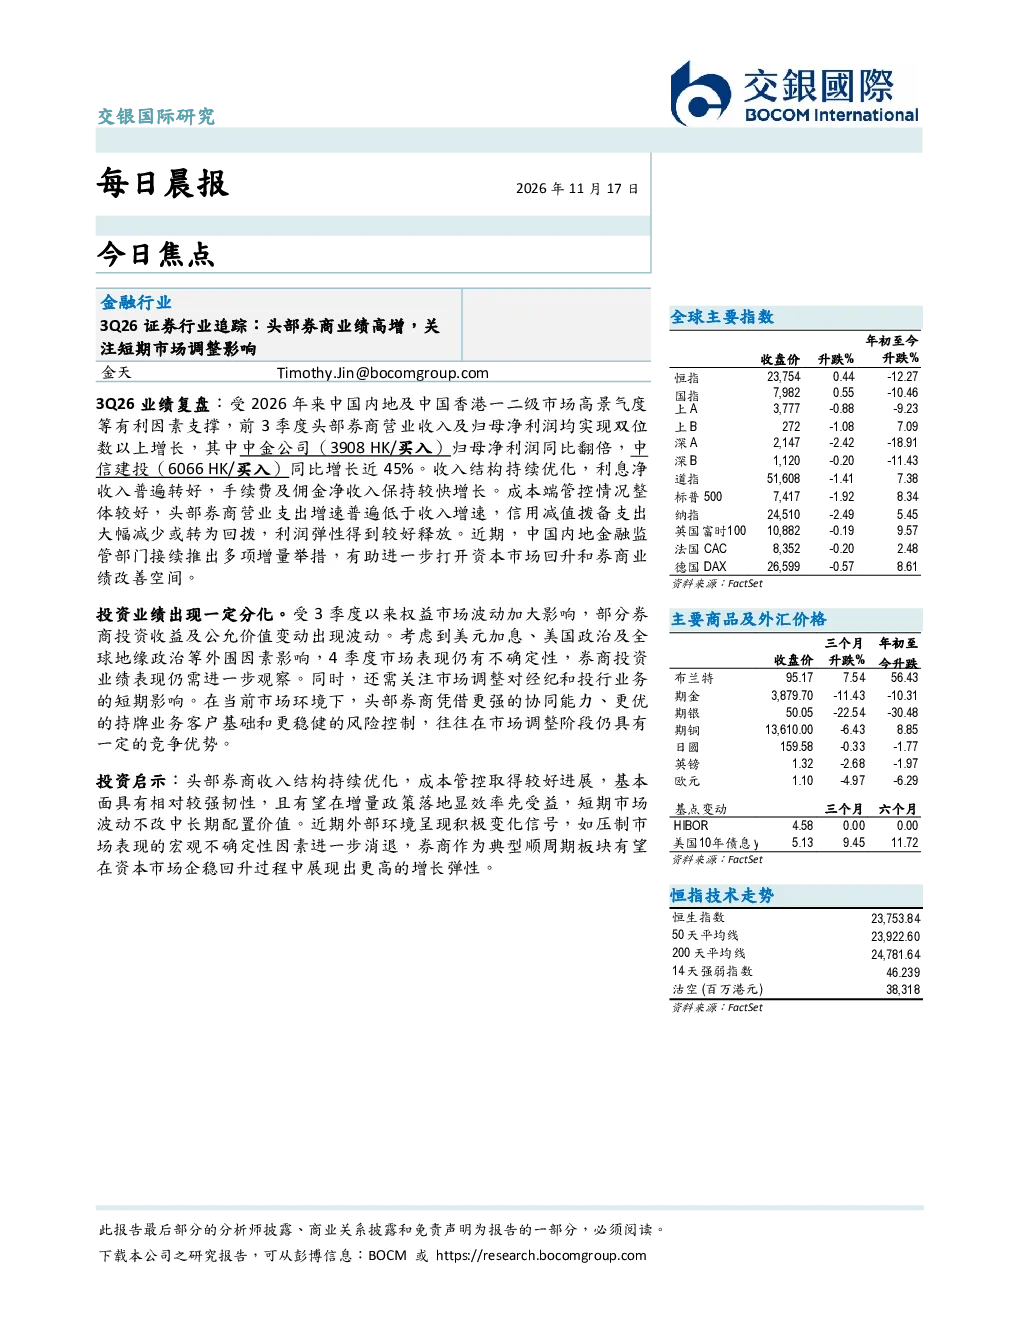
这份研报追踪了2026年3季度证券行业表现,指出头部券商营收及归母净利润实现双位数增长,中金公司归母净利润同比翻倍,中信建投同比增长近45%。报告强调收入结构优化,利息净收入转好,手续费及佣金净收入保持较快增长,同时成本端管控良好,营业支出增速低于收入增速,信用减值拨备支出大幅减少或回拨,利润弹性释放。监管增量举措被视作利好,有助于资本市场回升和券商业绩改善。
证券行业未来发展趋势如何?
证券行业未来发展趋势受多因素影响,包括内地及香港一二级市场景气度、监管政策变化等。报告指出,头部券商凭借协同能力、持牌业务客户基础和风险控制优势,在市场调整阶段仍具竞争力。收入结构持续优化是行业趋势之一,利息净收入普遍转好,手续费及佣金净收入保持较快增长。同时,外部环境如美元加息、美国政治及地缘政治等因素带来不确定性,需持续关注其对行业的影响。
研报重点分析了哪些方向?
研报重点分析了头部券商的业绩表现及行业趋势。在业绩方面,聚焦头部券商营收及归母净利润双位数增长,特别是中金公司和中信建投的净利润增长情况。在行业趋势方面,关注收入结构优化、成本管控成效以及监管政策对券商业绩的影响。此外,报告也分析了投资业绩分化问题,指出权益市场波动对部分券商投资收益的影响,以及外部环境不确定性带来的挑战。
当前证券市场现状如何判断?
当前证券市场现状呈现头部券商业绩高增与市场波动并存的局面。一方面,受内地及香港市场高景气度等因素支撑,头部券商前三季度营收及归母净利润实现双位数增长,显示出行业较强的基本面韧性。另一方面,权益市场波动导致部分券商投资收益及公允价值变动出现波动,市场调整对经纪和投行业务的短期影响需关注。此外,美元加息、美国政治及地缘政治等因素仍存不确定性,影响市场整体表现。
研报提示了哪些风险?
研报提示的主要风险包括权益市场波动对券商投资收益的影响,以及外部环境不确定性带来的挑战。具体而言,部分券商投资收益及公允价值变动受权益市场波动影响出现波动,美元加息、美国政治及地缘政治等因素仍存不确定性,可能影响4季度市场表现。此外,市场调整对经纪和投行业务的短期影响也需要关注。这些因素可能对券商业绩和行业整体发展带来风险。