猜你想问
这份报告的核心内容是什么?
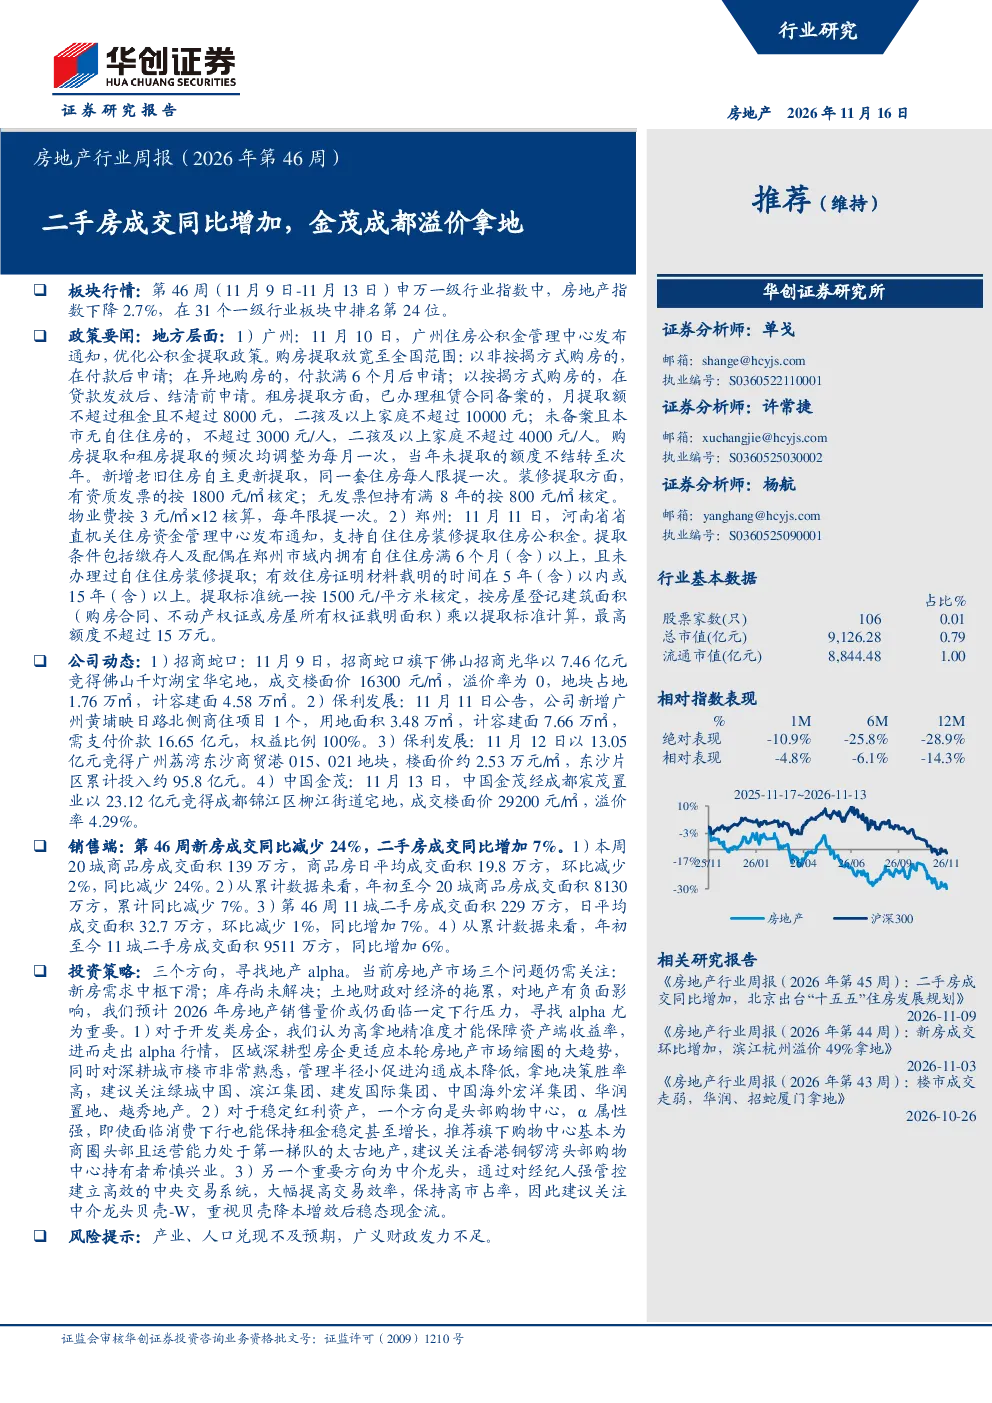
报告显示第46周房地产板块指数下降2.7%,二手房成交同比增加7%,新房减少24%。广州、郑州等地优化公积金政策。招商蛇口、保利发展等房企拿地,中国金茂溢价4.29%竞得成都宅地。融资端地方国企发债,越秀集团规模最大。
房地产行业未来发展趋势如何?
二手房成交持续回暖,但新房市场仍承压。地方政策支持购房、租房、装修提取公积金。房企拿地策略分化,区域深耕型房企如绿城中国、滨江集团通过高拿地精准度保障资产端收益率。购物中心持有者如太古地产、希慎兴业提供稳定红利。
报告重点分析了哪些方向?
报告重点分析房企拿地动态、二手房市场成交变化及政策影响。建议关注开发类房企的资产端收益率,特别是绿城中国、滨江集团等。同时,稳定红利资产如太古地产和中介龙头贝壳-W的降本增效后的现金流是投资关注点。
当前房地产市场现状如何判断?
当前市场呈现分化,二手房成交活跃,新房销售疲软。政策层面多地优化公积金政策以支持市场。房企拿地意愿增强,但溢价情况需关注。融资端以地方国企为主,利率水平分化。
这份研报有哪些风险提示?
需关注产业和人口兑现不及预期的风险。广义财政发力不足可能影响市场复苏进程。政策效果有待观察,房企经营压力仍存,需警惕市场波动带来的不确定性。
你可能感兴趣
房地产行业周报(2026年第29周):楼市成交同比增加,招蛇成都、南京拿地
房地产华创证券2026-07-20
房地产行业周报(2026年第44周)新房成交环比增加,滨江杭州溢价拿地
房地产华创证券2026-11-03
房地产行业周报(2026年第15周):新房二手房网签回落,华润、金茂、绿城出手拿地
房地产华创证券2026-04-14
房地产行业周报(2026年第45周):二手房成交同比增加,北京出台“十五五”住房发展规划
房地产华创证券2026-11-09
房地产行业周报(2026年第19周):二手房成交同比增加,各地公积金新政频发
房地产华创证券2026-05-12
房地产行业周报(2026年第42周):二手房成交同比增加,杭州、深圳出现房销售制度落地政策
房地产华创证券2026-10-20
房地产行业周报(2026年第14周):新房与二手房成交同比增加,深圳、安徽等地出台公积金新政
房地产华创证券2026-04-10
房地产行业周报(2026年第28周):一线城市新房累计成交同比增速转正,保利杭州萧山世纪城拿地
房地产华创证券2026-07-14
房地产行业周报(2026年第26周):楼市成交环比增加,招蛇北京、杭州拿地
房地产华创证券2026-06-29
房地产行业周报(2026年第37周):楼市成交同比走弱,中海深圳福田拿地
房地产华创证券2026-09-14