猜你想问
华住集团Q3业绩表现如何?
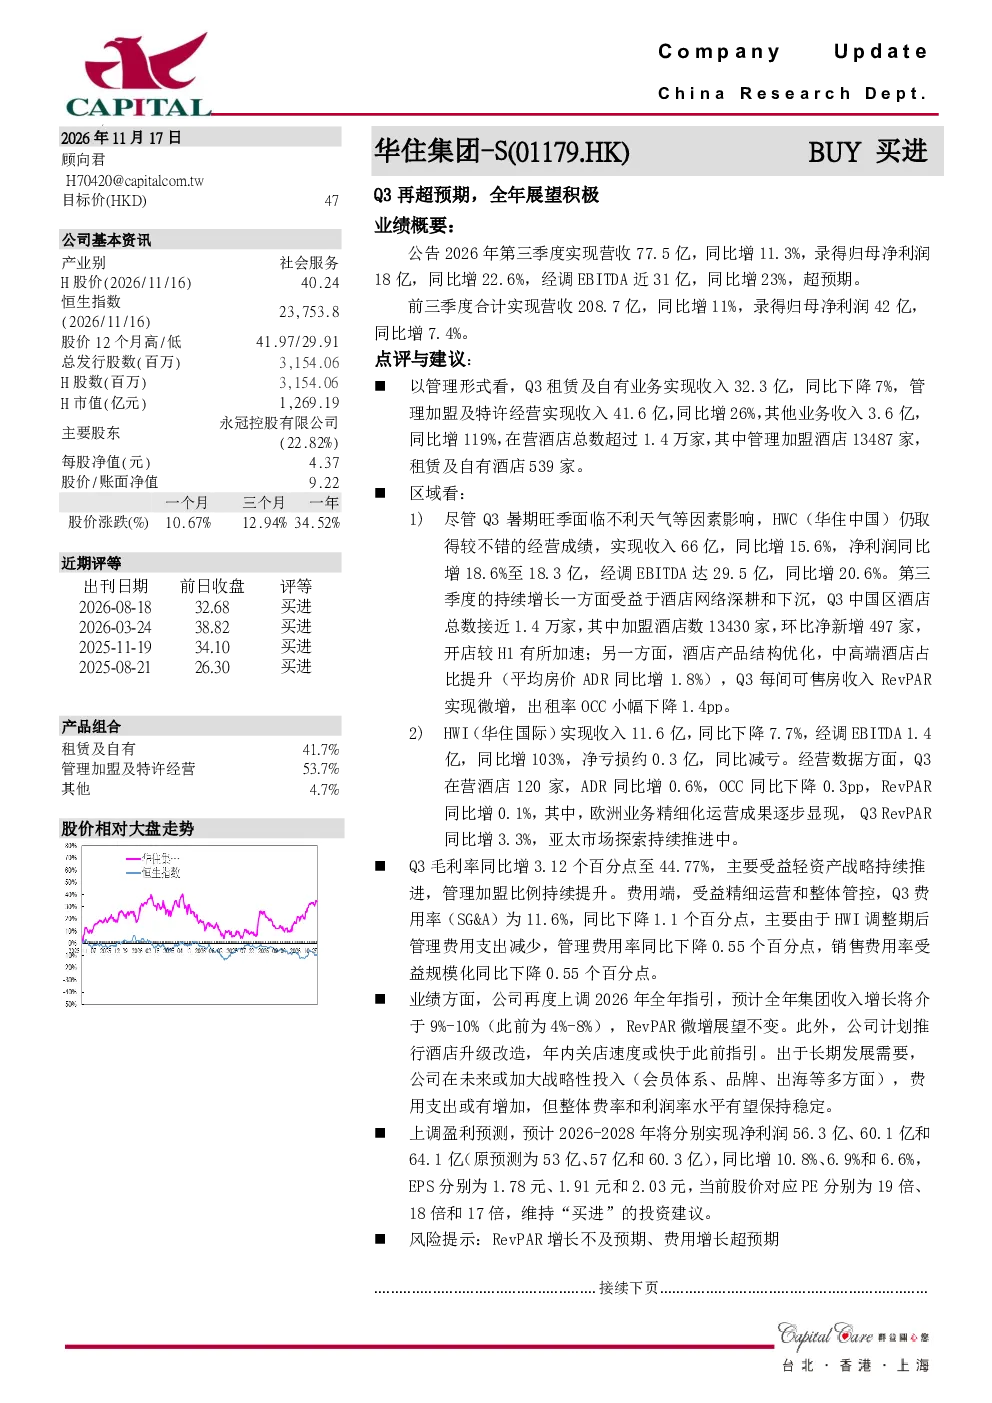
华住集团2026年第三季度业绩显著超预期,营收达到77.5亿,同比增长11.3%,归母净利润为18亿,同比增长22.6%。经调EBITDA近31亿,同比增长23%。前三季度合计营收208.7亿,同比增长11%,归母净利润42亿,同比增长7.4%。公司在业务结构上持续优化,管理加盟及特许经营收入同比增26%,达到41.6亿,而租赁及自有业务收入同比降7%,为32.3亿。管理加盟酒店总数已达13487家,显示出轻资产战略的成功推进。
华住集团未来发展趋势如何?
华住集团未来发展趋势积极,公司已上调2026年全年收入指引至9%-10%,展现出较强的增长信心。RevPAR微增的展望保持不变,同时计划推行酒店升级改造,年内关店速度可能加快。未来将加大战略性投入,包括会员体系、品牌建设和出海等方向,以提升核心竞争力。公司预计2026-2028年净利润将分别达到56.3亿、60.1亿和64.1亿,EPS分别为1.78元、1.91元和2.03元,显示出稳健的盈利能力。
华住集团报告重点分析了哪些方面?
华住集团报告重点分析了业务结构优化、区域表现、财务指标、全年展望和盈利预测。在业务结构方面,公司持续推动轻资产战略,管理加盟及特许经营收入显著增长。区域表现上,华住中国(HWC)Q3收入66亿,净利润18.3亿,经调EBITDA达29.5亿,显示出强劲的增长势头;华住国际(HWI)Q3收入11.6亿,经调EBITDA 1.4亿,净亏损约0.3亿,但欧洲业务RevPAR同比增3.3%。财务指标方面,Q3毛利率同比增3.12个百分点至44.77%,费用率(SG&A)为11.6%,同比降1.1个百分点。
当前华住集团市场现状如何?
当前华住集团市场现状良好,公司业绩持续超预期,展现出强大的市场竞争力。Q3营收和净利润均实现显著增长,管理加盟及特许经营收入占比持续提升,轻资产战略成效显著。华住中国在下沉市场深耕和产品结构优化方面取得成效,RevPAR微增,OCC小幅下降。华住国际在欧洲市场表现稳健,亚太市场持续探索。公司整体毛利率和费用率均表现优化,盈利能力持续提升。
华住集团研报存在哪些风险提示?
华住集团研报提示的主要风险包括RevPAR增长不及预期和费用增长超预期。RevPAR是衡量酒店收入的重要指标,若增长不及预期,可能影响公司整体盈利能力。费用增长超预期则可能侵蚀利润空间,影响公司财务表现。此外,市场竞争加剧、宏观经济波动等因素也可能对公司业绩产生不利影响。投资者需密切关注这些风险因素,合理评估投资风险。