猜你想问
小鹏集团最新研报核心内容有哪些?
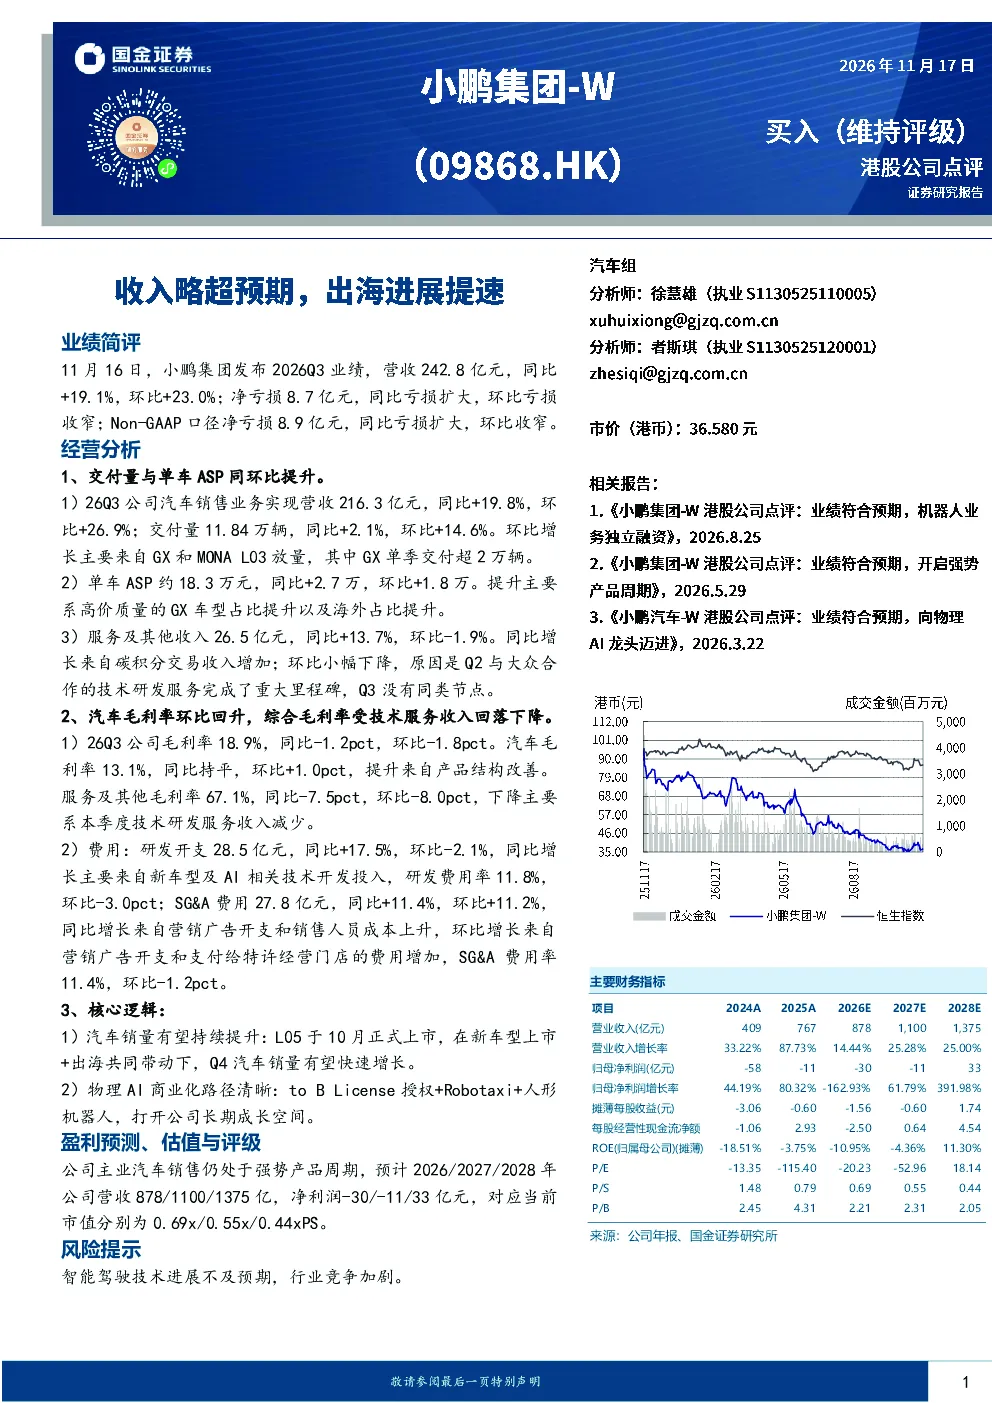
小鹏集团2026Q3营收242.8亿元,同比+19.1%,环比+23.0%;交付量11.84万辆,同比+2.1%,环比+14.6%。单车ASP约18.3万元,同比+2.7万,环比+1.8万。L05车型于10月上市,Q4销量有望增长。物理AI商业化路径清晰,包括to B License授权、Robotaxi及人形机器人。
新能源汽车行业发展趋势如何?
新能源汽车行业持续增长,出海进展提速成为重要趋势。小鹏集团GX和MONA L03车型放量,海外占比提升。新车型上市与出海策略共同推动销量增长。物理AI商业化路径明确,为长期发展提供空间。
研报重点分析了哪些方向?
研报重点分析了小鹏集团的交付量与单车ASP提升、毛利率与费用结构、汽车销量增长潜力及物理AI商业化路径。其中,GX车型占比提升及海外市场拓展是ASP提升关键因素。新车型上市与出海策略将驱动Q4销量增长。
当前新能源汽车市场现状如何?
当前新能源汽车市场竞争激烈,小鹏集团通过新车型上市与出海策略应对挑战。Q3交付量环比增长显著,但净亏损仍存在。行业整体毛利率有所下降,但产品结构改善推动汽车毛利率提升。物理AI商业化成为长期关注焦点。
研报提示了哪些风险?
研报提示智能驾驶技术进展不及预期及行业竞争加剧是主要风险。小鹏集团研发投入持续增加,但技术突破存在不确定性。行业竞争加剧可能影响市场份额与盈利能力。
你可能感兴趣
衣柜收入略超预期,信息化取得突破性进展
轻工制造太平洋证券2018-10-26
公司信息更新报告:收入略超预期,数字化建设进展快速
医药生物开源证券2021-04-30
三季报点评:整体业绩稳健,Q3略超预期,销售拓展拉动收入端提速
医药生物东兴证券2018-10-28
华阳集团2026年半年报点评:收入和利润高增,略超预期,Q2业绩增长提速
东吴证券2026-08-25
科伦博泰生物2024年中报点评:BD收入及研发进展均超预期,管线推进提速
国泰君安证券2024-08-22
2024Q1业绩符合预期,出海进展提速
交通运输国投证券2024-04-30
业绩略超市场预期,出海进程加速
轻工制造国联证券2024-11-04
锐明技术25年利润略超预期智驾软件出海有望塑造第二增长曲线持续推荐
未知机构2026-01-22
耐普矿机2024年三季报点评:业绩略超预期,公司出海战略成果斐然
机械设备国泰君安证券2024-10-25
2024年半年报预告点评:升压变加速出海,利润略超预期
电气设备东吴证券2024-07-11