猜你想问
这份研报的核心内容是什么?
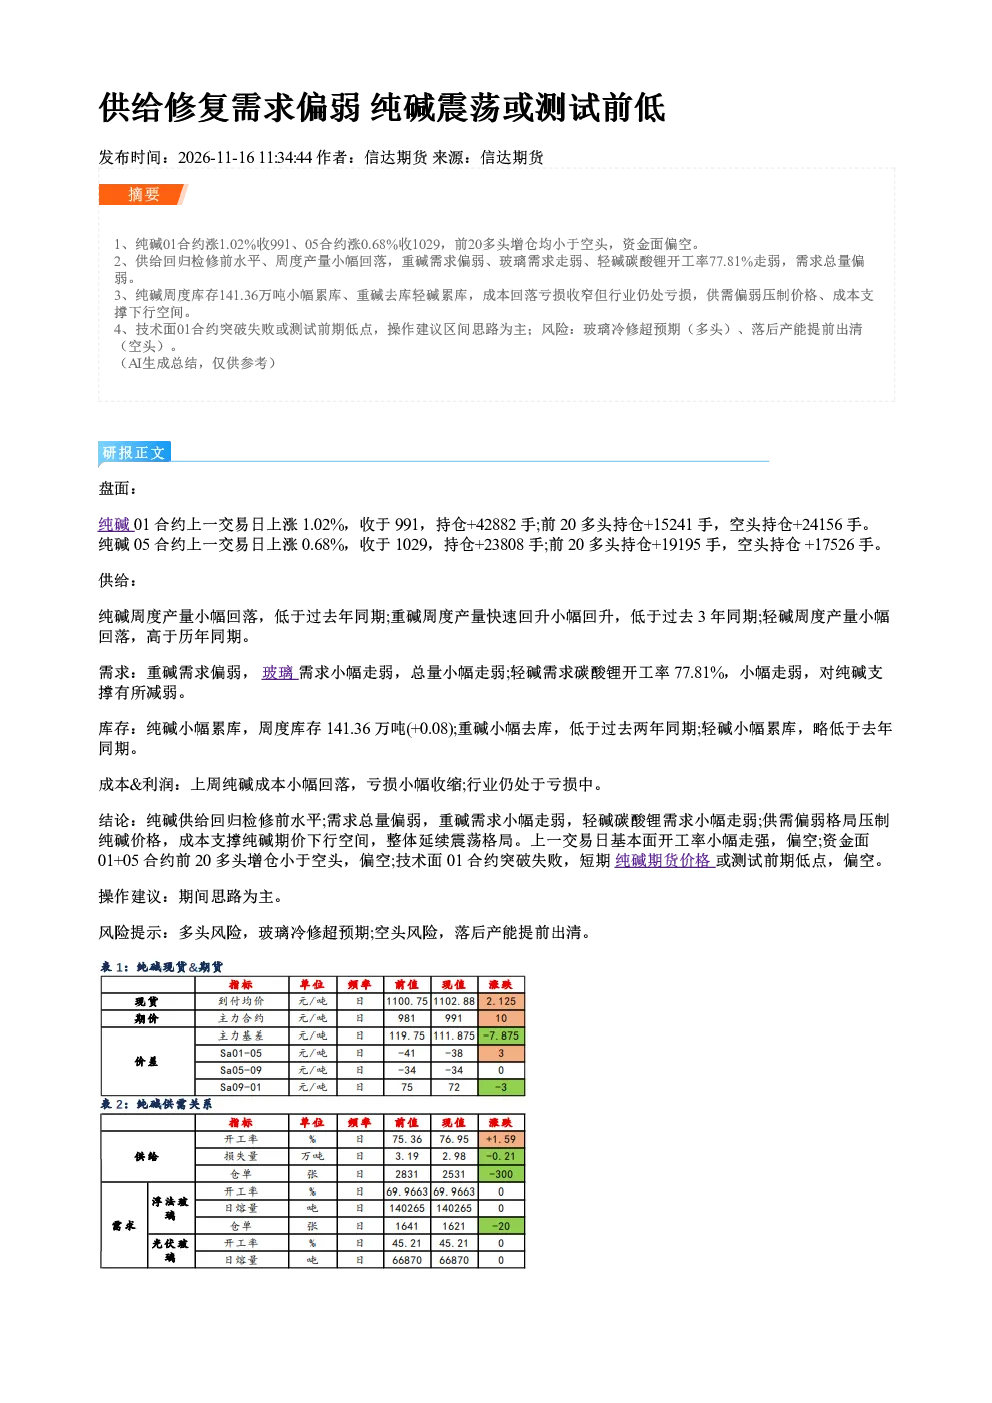
本报告分析了纯碱市场的供需现状。供给方面,纯碱周度产量小幅回落,重碱产量快速回升但低于过去三年同期,轻碱产量小幅回落但高于历年同期。需求方面,重碱和玻璃需求均小幅走弱,轻碱需求受碳酸锂开工率影响也呈现走弱趋势。库存方面,纯碱库存小幅累库,重碱库存小幅去库,轻碱库存小幅累库。成本与利润方面,纯碱成本小幅回落,行业仍处于亏损状态。综合来看,纯碱供给回归检修前水平,需求总量偏弱,供需偏弱格局压制价格,基本面、资金面和技术面均偏空,纯碱期货价格或测试前期低点,整体延续震荡格局。
纯碱行业的发展趋势如何?
纯碱行业目前处于供需偏弱格局。供给端,随着检修结束,纯碱产量有所恢复,但整体产量水平仍需关注。需求端,下游行业如重碱、玻璃和轻碱需求均呈现小幅走弱,特别是轻碱需求受碳酸锂开工率影响较大。库存方面,纯碱库存小幅累库,重碱库存去库,轻碱库存累库。成本端,纯碱成本小幅回落,但行业整体仍处于亏损状态。未来,纯碱价格走势将主要受供需关系变化、成本支撑以及市场情绪等多重因素影响,整体可能延续震荡格局。
研报重点分析了哪些方向?
本报告重点分析了纯碱市场的供需关系、库存变化、成本利润以及市场资金面和技术面。在供给方面,报告详细分析了纯碱、重碱和轻碱的产量变化及其同比情况。在需求方面,报告关注了重碱、玻璃和轻碱下游行业的开工率及需求变化。库存方面,报告分析了纯碱、重碱和轻碱的库存水平及其同比变化。成本利润方面,报告分析了纯碱的成本构成及行业亏损情况。此外,报告还分析了纯碱期货合约的资金面和技术面表现,综合判断纯碱市场整体处于供需偏弱、价格震荡的格局。
当前纯碱市场的现状如何?
当前纯碱市场整体呈现供需偏弱的格局。供给端,纯碱产量小幅回落,重碱产量快速回升但低于过去三年同期水平,轻碱产量小幅回落但高于历年同期。需求端,重碱和玻璃需求均小幅走弱,轻碱需求受碳酸锂开工率影响也呈现走弱趋势。库存方面,纯碱库存小幅累库至141.36万吨,重碱库存小幅去库,轻碱库存小幅累库但略低于去年同期。成本方面,纯碱成本小幅回落,行业整体仍处于亏损状态。资金面和技术面均偏空,纯碱期货价格或测试前期低点,整体延续震荡格局。
研报提到了哪些风险提示?
本报告提示了纯碱市场相关的多头和空头风险。多头风险主要在于玻璃行业可能出现的超预期冷修,导致需求突然减少。空头风险则在于落后产能可能提前出清,导致供给端进一步收缩。此外,纯碱市场还面临成本支撑不足的风险,由于行业整体仍处于亏损状态,若价格继续下行可能引发更多减产或停产,进而影响市场供需平衡。这些风险因素需持续关注,可能对纯碱价格走势产生重要影响。