猜你想问
这份研报主要分析了什么内容?
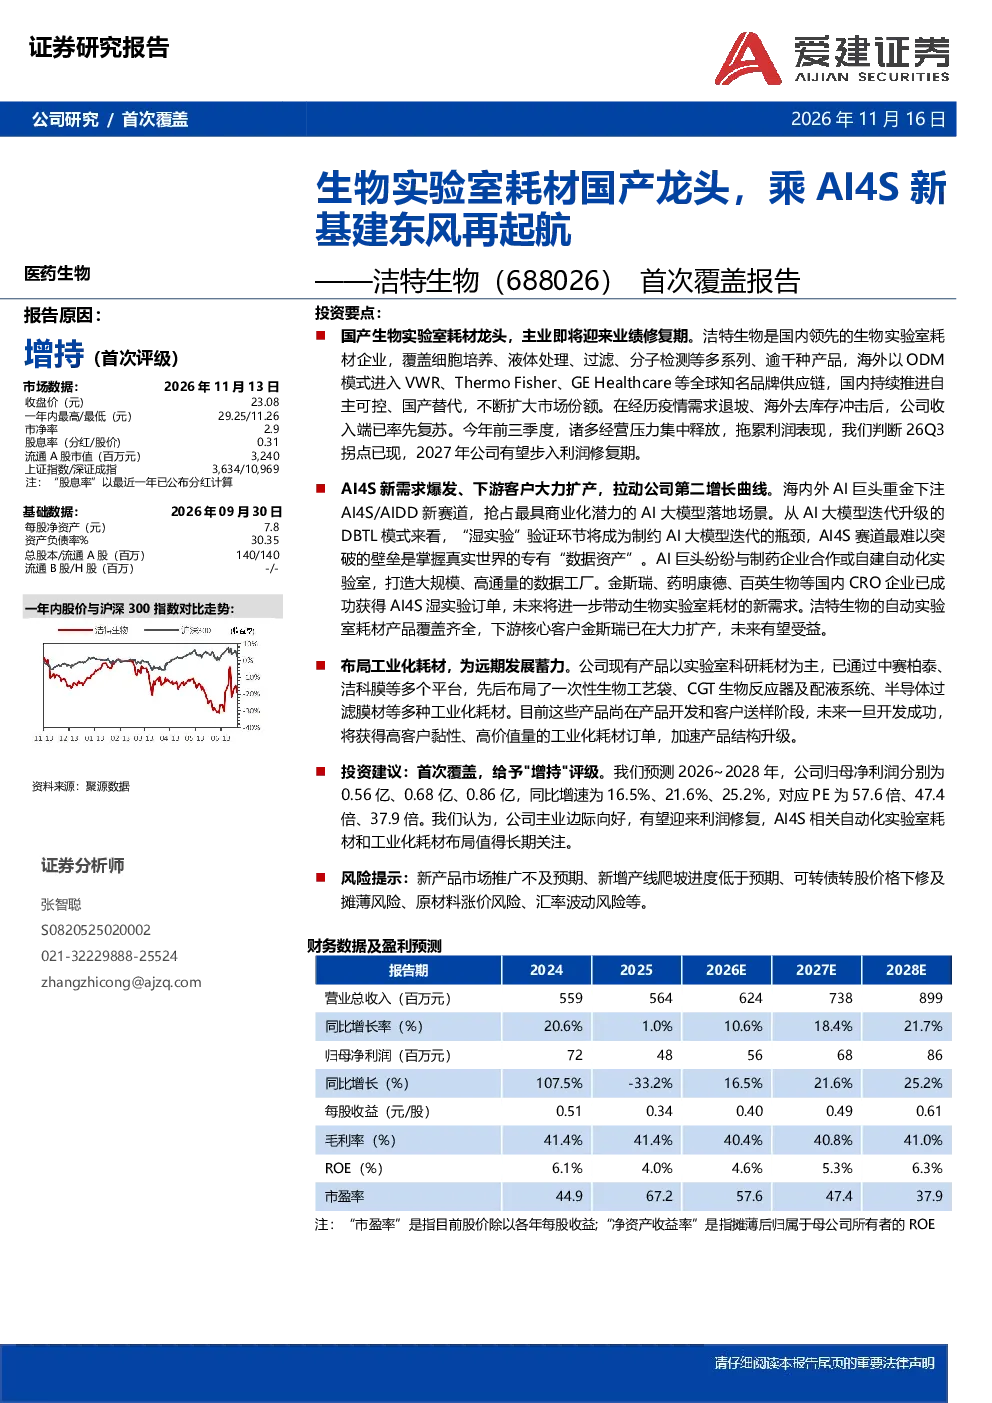
这份研报首次覆盖了生物实验室耗材国产龙头企业洁特生物,分析了公司在行业调整期后的复苏情况、国产替代进展、AI4S新基建带来的自动化实验室耗材需求爆发机遇,以及向工业化耗材升级的战略布局。报告指出公司主业收入企稳,国内市场凭借性价比优势逐步打破外资垄断,海外市场受贸易环境不确定性影响有所下滑,但经营压力已集中释放,利润弹性可期。AI4S新基建将拉动实验室耗材需求,公司自动化耗材产品丰富有望受益。公司还布局了工业化耗材,如一次性生物工艺袋、CGT生物反应器及配液系统、半导体过滤膜材等,为长期发展蓄力。
AI4S新基建对生物实验室耗材行业有何影响?
AI4S新基建将显著拉动实验室耗材需求。自动化实验室作为AI4S迭代的“数据工厂”,需要大量持续复购的耗材和试剂,如机器人专用吸头、微孔板/深孔板、细胞培养类产品、试剂等。自动化试验通量越高,单设备的耗材消耗量越大。全球巨头正重金布局AI4S/AIDD赛道,数据资产成为竞争焦点,自建湿实验室或共建联合实验室是关键一环。这将推动实验室耗材需求爆发,公司作为国内生物实验室耗材龙头,其自动化耗材产品有望在AI4S新基建周期中获益。
报告重点分析了洁特生物的哪些发展方向?
报告重点分析了洁特生物的三个发展方向:一是主业触底反弹,公司收入端率先复苏,国内市场凭借性价比优势逐步打破外资垄断,海外市场虽受不确定性影响但已成功进入欧美龙头供应链体系;二是受益AI4S新基建,公司自动化耗材产品丰富,有望在自动化实验室需求爆发中获益;三是向工业化耗材升级,公司布局了一次性生物工艺袋、CGT生物反应器及配液系统、半导体过滤膜材等,通过设立全资子公司中赛柏泰开发CGT整套解决方案,并收购洁科膜拓展半导体过滤膜材,为长期发展打开空间。
当前生物实验室耗材市场的现状如何?
当前生物实验室耗材市场呈现国产替代持续推进与海外需求尚未完全恢复的格局。国内市场方面,洁特生物凭借产品性价比、稳定供应和快速响应,在中高端领域逐步打破外资垄断,新增客户销售额大幅提升。海外市场方面,公司以ODM模式进入欧美龙头供应链体系,但受全球贸易环境不确定性加剧、原材料价格上涨等因素影响,收入有所下滑。同时,自动化实验室建设加速,对耗材需求持续拉动,为洁特生物等国内龙头企业带来机遇。但整体市场仍面临行业调整期后的复苏挑战。
研报提示了哪些风险因素?
研报提示了五个主要风险因素:一是新产品市场推广风险,公司新布局的工业化耗材和自动化耗材产品需要市场验证;二是新增生产线开工不足的折旧与摊销风险,新产能爬坡可能不及预期;三是原材料价格波动风险,原材料价格上涨可能影响公司盈利能力;四是汇率波动风险,汇兑损益对公司业绩有直接影响;五是可转债下修和摊薄风险,可转债发行可能对公司股权结构和估值产生不利影响。这些风险需关注,但报告未涉及投资建议。