猜你想问
这份研报主要分析了什么内容?
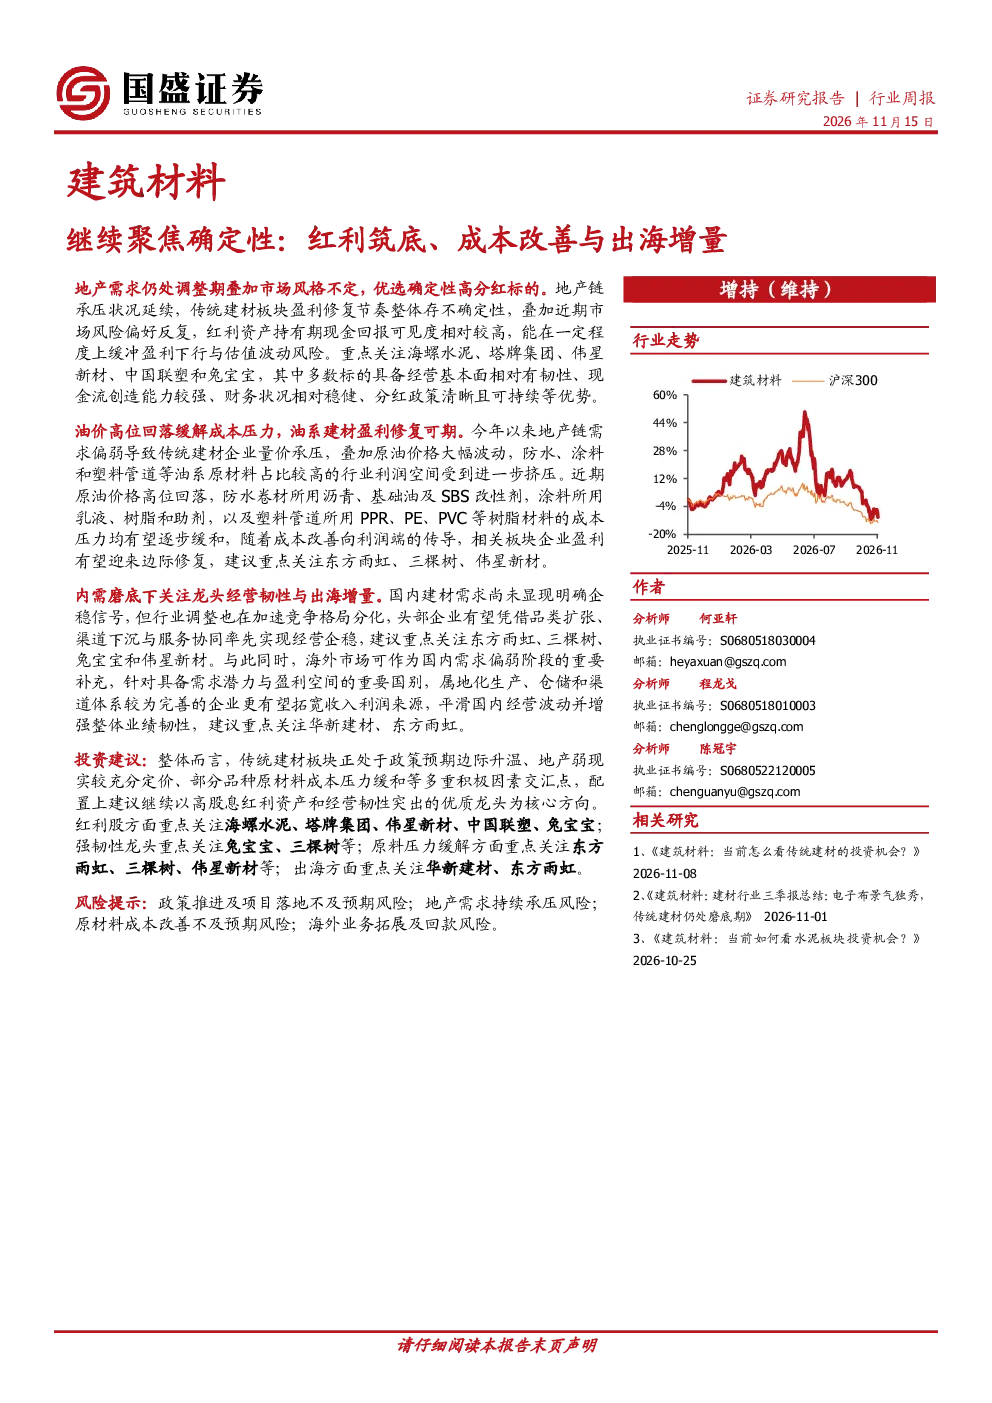
这份研报聚焦建筑材料行业,分析了红利股配置价值、成本改善趋势以及出海增量机遇。报告指出,当前地产需求调整期下,具备持续分红能力的龙头更受青睐,推荐海螺水泥、塔牌集团等。同时,原油价格高位回落缓解了油系建材成本压力,东方雨虹等企业盈利有望边际修复。此外,头部企业通过品类扩张率先企稳,海外市场拓展也为业绩提供补充动力。
建筑建材行业未来发展趋势如何?
建筑建材行业未来发展趋势呈现结构性机遇。国内需求尚未企稳但头部企业已率先企稳,通过品类扩张、渠道下沉等方式提升竞争力。海外市场拓展成为重要补充,属地化经营企业如华新建材有望拓宽收入来源。同时,政策预期改善、成本压力缓解等多重因素交汇,推动行业向稳健发展,但需关注地产需求波动及原材料价格变化等不确定性。
研报重点分析了哪些方向?
研报重点分析了红利股配置、成本改善与出海增量三个方向。在红利股方面,推荐具备成本优势与充裕资金储备的海螺水泥、盈利韧性强且分红积极的伟星新材等。成本改善方面,油价高位回落缓解了防水、涂料等油系建材利润压力,东方雨虹等企业受益。出海增量方面,属地化经营企业通过拓展海外市场增强业绩韧性。
当前建筑建材市场现状如何判断?
当前建筑建材市场处于多因素交织阶段。地产需求仍处调整期,行业盈利修复节奏不确定,但头部企业通过多元化经营率先企稳。政策预期改善、成本压力边际缓解为行业提供积极因素,尤其是红利股凭借持续分红能力更受青睐。然而,市场风险偏好波动及原材料价格波动仍需关注,行业整体处于筑底企稳过程中。
研报提示了哪些风险?
研报提示了四项主要风险:政策落地不及预期可能影响行业复苏进程;地产需求持续承压将制约行业增长空间;原材料成本改善可能不及预期,影响油系建材盈利修复;海外业务拓展及回款风险需关注,尤其是新兴市场业务拓展的稳定性。这些风险可能对行业及企业业绩产生不利影响,投资者需谨慎评估。
你可能感兴趣
2027消费板块策略:估值筑底完成,聚焦增长红利与AI端侧创新
商贸零售未知机构2026-11-01
建筑材料行业深度报告2024年中报综述:板块承压延续,景气仍待筑底,关注出海、水利等方向
建筑建材东吴证券2024-09-05
建筑材料行业2024年三季报综述:建材行业需求筑底,利好政策推动业绩边际改善
建筑建材华龙证券2024-11-06
建筑材料行业跟踪周报:基本面继续筑底,市场情绪较悲观
建筑建材东吴证券2023-12-03
建筑材料行业:建材24&25Q1业绩披露完毕,水泥筑底修复,玻纤盈利继续修复
建筑建材中泰证券2025-05-10
机床设备2023年报&2024一季报总结:业绩继续筑底,看好设备更新改造及出海需求增长
机械设备山西证券2024-05-20
电新行业2024年动力电池板块投资策略:行业步入筑底期,关注电池出海与新技术落地
电气设备东兴证券2024-03-11
汽车和汽车零部件行业周报:7月产销下滑板块渐筑底,关注低估值与确定性
交运设备中泰证券2018-08-12
电力设备及新能源行业2024年动力电池板块投资策略:行业步入筑底期,关注电池出海与新技术落地
电气设备东兴证券2024-03-08
菜系期货月报:菜系4月行情回顾与5月展望-供应增量递减 菜系商品逐步筑底
方正中期期货2023-05-07