猜你想问
这份研报主要分析了哪些铁合金品种?
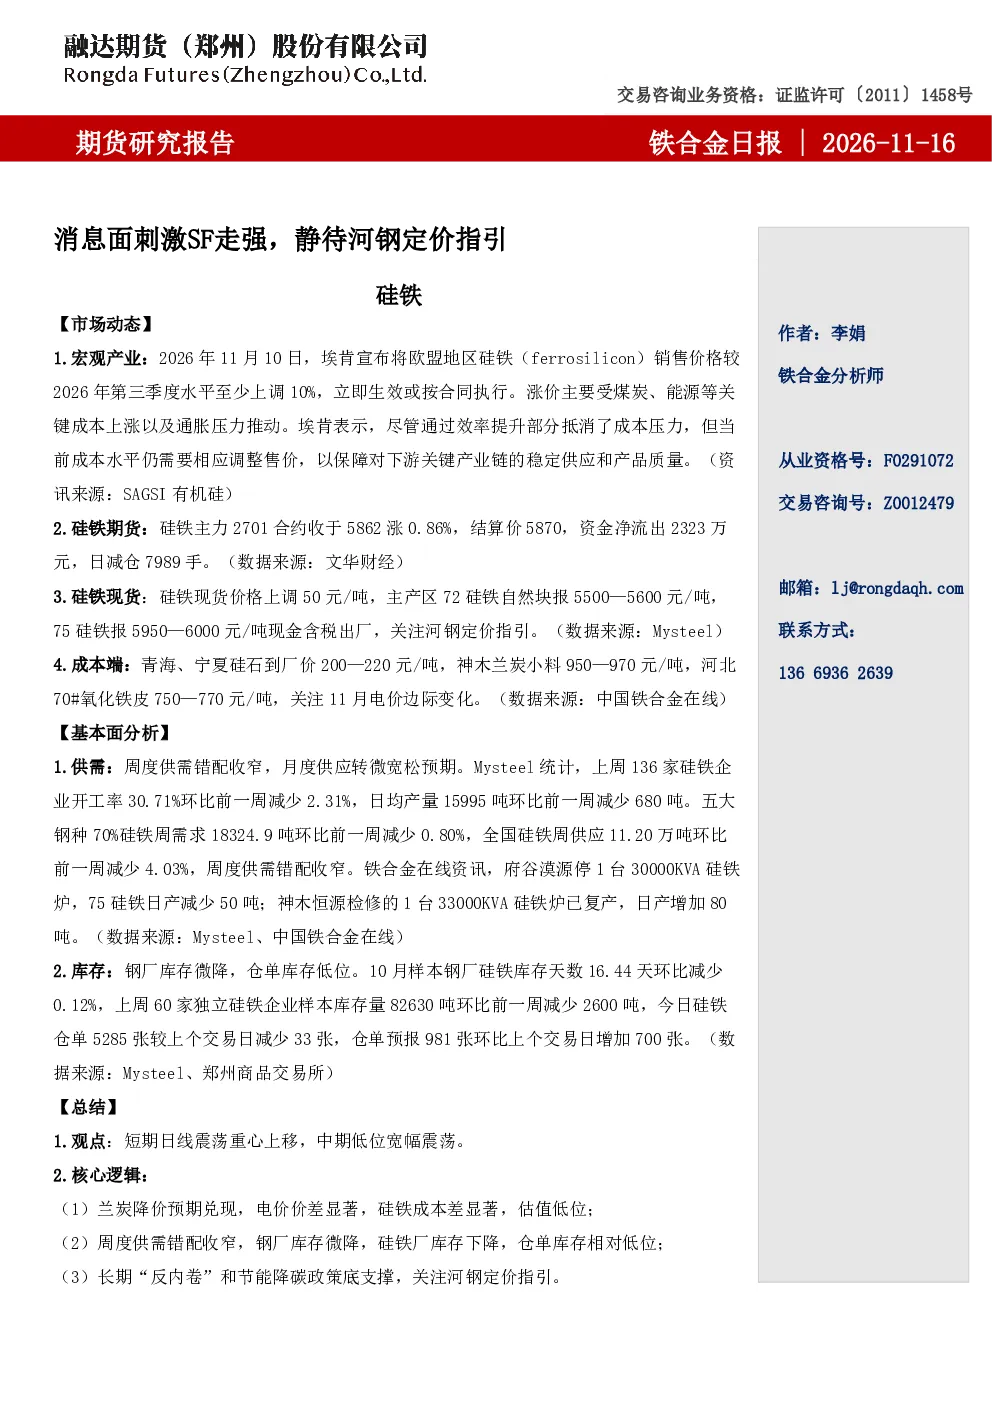
本研报主要分析了硅铁和锰硅两种铁合金品种。硅铁方面,关注了欧盟地区价格上涨、主力合约走势、现货价格调整以及成本端变化;锰硅方面,分析了锰矿库存、主力合约表现、现货价格动态及成本结构。报告全面覆盖了两种品种的市场动态和基本面情况。
硅铁和锰硅的市场现状如何?
硅铁市场呈现震荡走势,主力合约上涨,现货价格上调,但供需错配收窄,钢厂和仓单库存均处于低位。锰硅市场则相对疲软,主力合约下跌,现货价格震荡,库存方面钢厂和锰硅厂库存均有所回升。整体来看,两种品种均处于供需平衡状态,价格波动主要受成本和库存影响。
报告对铁合金行业的发展趋势有何看法?
报告指出铁合金行业短期内震荡为主,中期低位宽幅震荡。核心逻辑包括成本端兰炭和化工焦的降价预期、电价价差显著、成本差显著以及估值低位等因素。长期来看,政策底支撑行业发展,但需关注供需变化和库存波动对价格的影响。行业整体处于调整期,但结构性机会值得关注。
研报重点分析了铁合金的哪些方面?
研报重点分析了硅铁和锰硅的市场动态、基本面供需关系以及价格驱动因素。硅铁方面,关注了欧盟价格上涨、主力合约资金流向、现货价格调整和成本端变化;锰硅方面,分析了锰矿库存、主力合约表现、现货价格动态及成本结构。此外,报告还探讨了兰炭、化工焦价格预期、电价价差等因素对价格的影响。
铁合金市场存在哪些风险?
铁合金市场的主要风险包括成本端原材料价格波动风险,如煤炭、能源价格上涨可能推高生产成本;供需关系变化风险,如钢厂需求波动或产能调整可能影响价格;政策风险,如环保政策或产业政策调整可能影响行业供需格局;以及库存波动风险,如钢厂和期货仓单库存变化可能引发价格短期波动。投资者需密切关注这些风险因素。
你可能感兴趣
融达期货铁合金日报-盘面震荡运行,静待河钢定价指引
华融融达期货2026-08-10
融达期货铁合金日报-周度需求增加,等待河钢招标定价指引
华融融达期货2026-03-12
融达期货铁合金日报- 周度需求负反馈,关注河钢定价指引
华融融达期货2025-11-13
融达期货铁合金周报-成本驱动双硅盘面走强,关注河钢定价
华融融达期货2025-12-07
铁合金日报-锰硅仓单和预报量重回30万吨+,静待宏观刺激和河钢定价
华融融达期货2024-12-12
融达期货铁合金日报-河钢硅铁定价5800,资金和产业的博弈
华融融达期货2025-05-21
融达期货铁合金日报- 河钢硅铁招标定价5760,现货成交渐冷清
华融融达期货2026-02-03
融达期货铁合金日报-河钢锰硅定价6400,锰矿到港量依旧偏低
华融融达期货2025-03-11
融达期货铁合金日报-12月结算电价部分调整,关注河钢锰硅招采定价
华融融达期货2026-01-05
铁合金日报-政策情绪释放,双硅震荡运行,静待河钢定价
华融融达期货2024-10-15