猜你想问
这份研报主要分析了哪些金融数据?
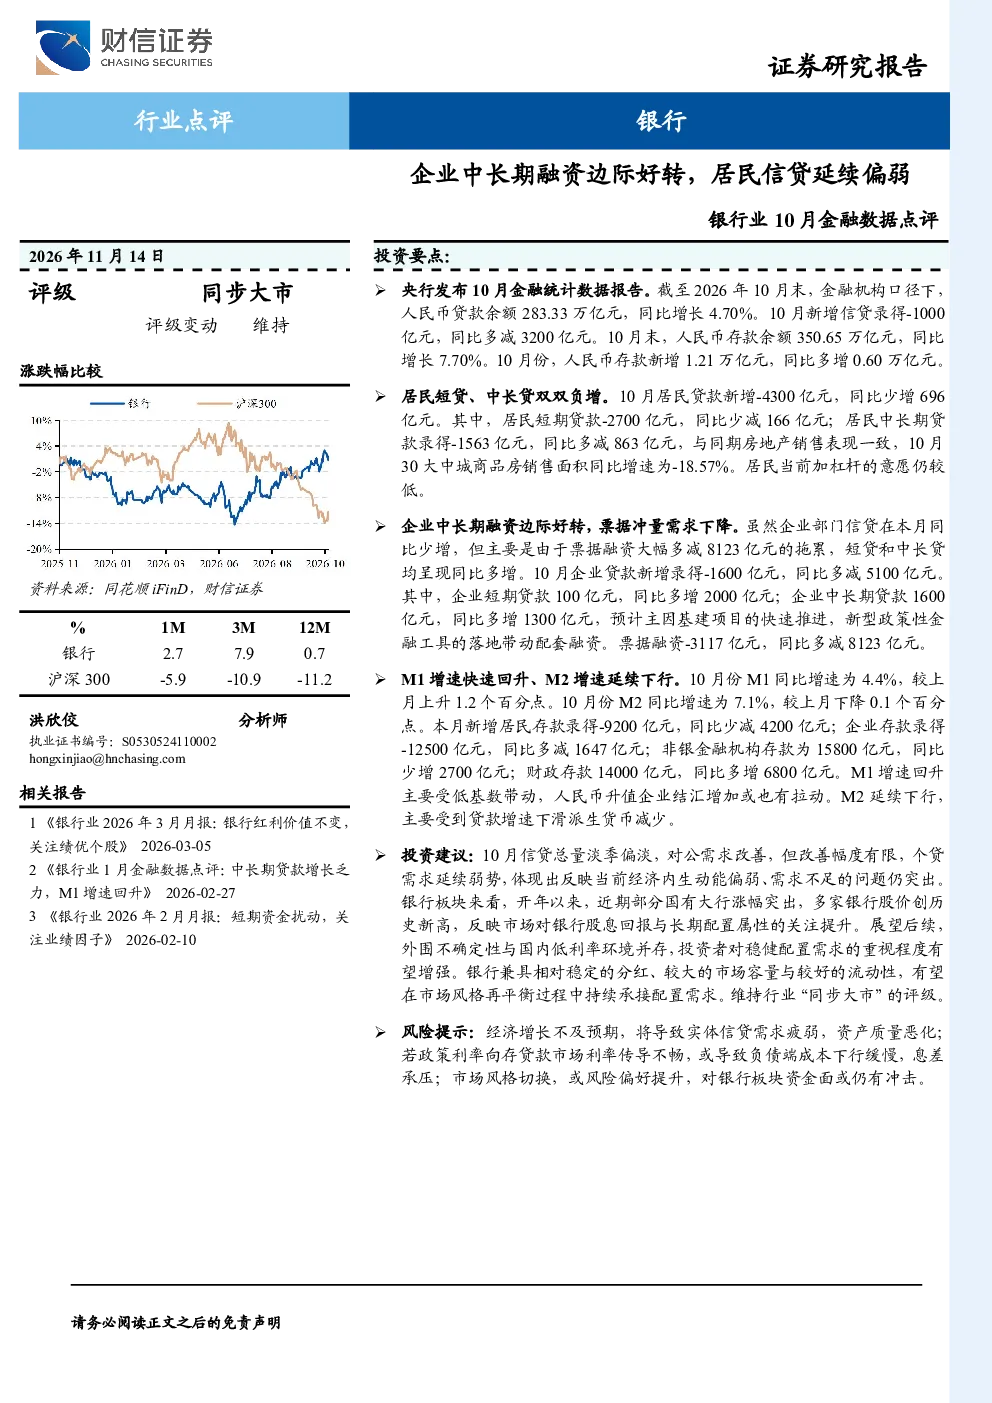
这份研报分析了2026年10月末的金融数据,包括人民币贷款余额283.33万亿元,同比增长4.70%;新增信贷-1000亿元,同比多减3200亿元。人民币存款余额350.65万亿元,同比增长7.70%;新增存款1.21万亿元,同比多增0.60万亿元。此外还分析了居民贷款、企业贷款、社会融资规模和货币供应等数据。
企业中长期贷款好转的原因是什么?
企业中长期贷款好转可能是因为基建项目推进和政策性金融工具落地。报告显示,企业贷款新增-1600亿元,同比多减5100亿元,主要受票据融资大幅减少8123亿元拖累,但短贷和中长贷均同比多增。
居民信贷延续偏弱反映了什么问题?
居民信贷延续偏弱反映了居民加杠杆意愿较低,与房地产销售疲软一致。报告显示,居民贷款新增-4300亿元,同比少增696亿元,其中短期贷款-2700亿元,中长期贷款-1563亿元。
报告对银行业的发展趋势有何判断?
报告认为,10月信贷总量偏淡,对公需求改善有限,个贷需求疲软,反映经济内生动能偏弱、需求不足。银行股近期表现突出,市场关注其股息回报和长期配置属性。在市场风格再平衡中,银行有望持续承接配置需求。
这份研报提示了哪些风险?
这份研报提示了经济增长不及预期可能导致信贷需求疲弱、资产质量恶化;政策利率传导不畅或致息差承压;市场风格切换或风险偏好提升可能对银行资金面造成冲击等风险。
你可能感兴趣
银行业12月金融数据点评:居民中长贷延续改善,企业贷款偏弱
金融财信证券2025-01-15
2024年2月金融数据点评:居民部门融资偏弱,企业部门延续“开门红”
华宝证券2024-03-17
银行业3月金融数据点评:信贷结构偏弱,居民存款高增
金融财信证券2024-04-15
银行业4月金融数据点评:信贷结构偏弱,居民存款下降
金融财信证券2024-05-13
10月金融数据点评:企业及居民的融资需求仍弱
太平洋证券2022-11-13
银行业重大事项点评:12月金融数据点评:企业中长期融资仍弱
金融华创证券2019-01-16
银行业10月金融数据点评:信贷结构偏弱,政府债持续发力
金融财通证券2023-11-14
10月金融数据:政府债支撑社融增长提速,企业、居民信贷需求均走弱
金融国盛证券2023-11-14
10月金融数据点评:社融增速企稳 居民中长期贷款边际改善
东海证券2021-11-16
商业银行业2月金融数据点评:企业信贷韧性较强,居民需求待修复
金融国泰君安证券2024-03-19