猜你想问
这份研报主要讲了什么内容?
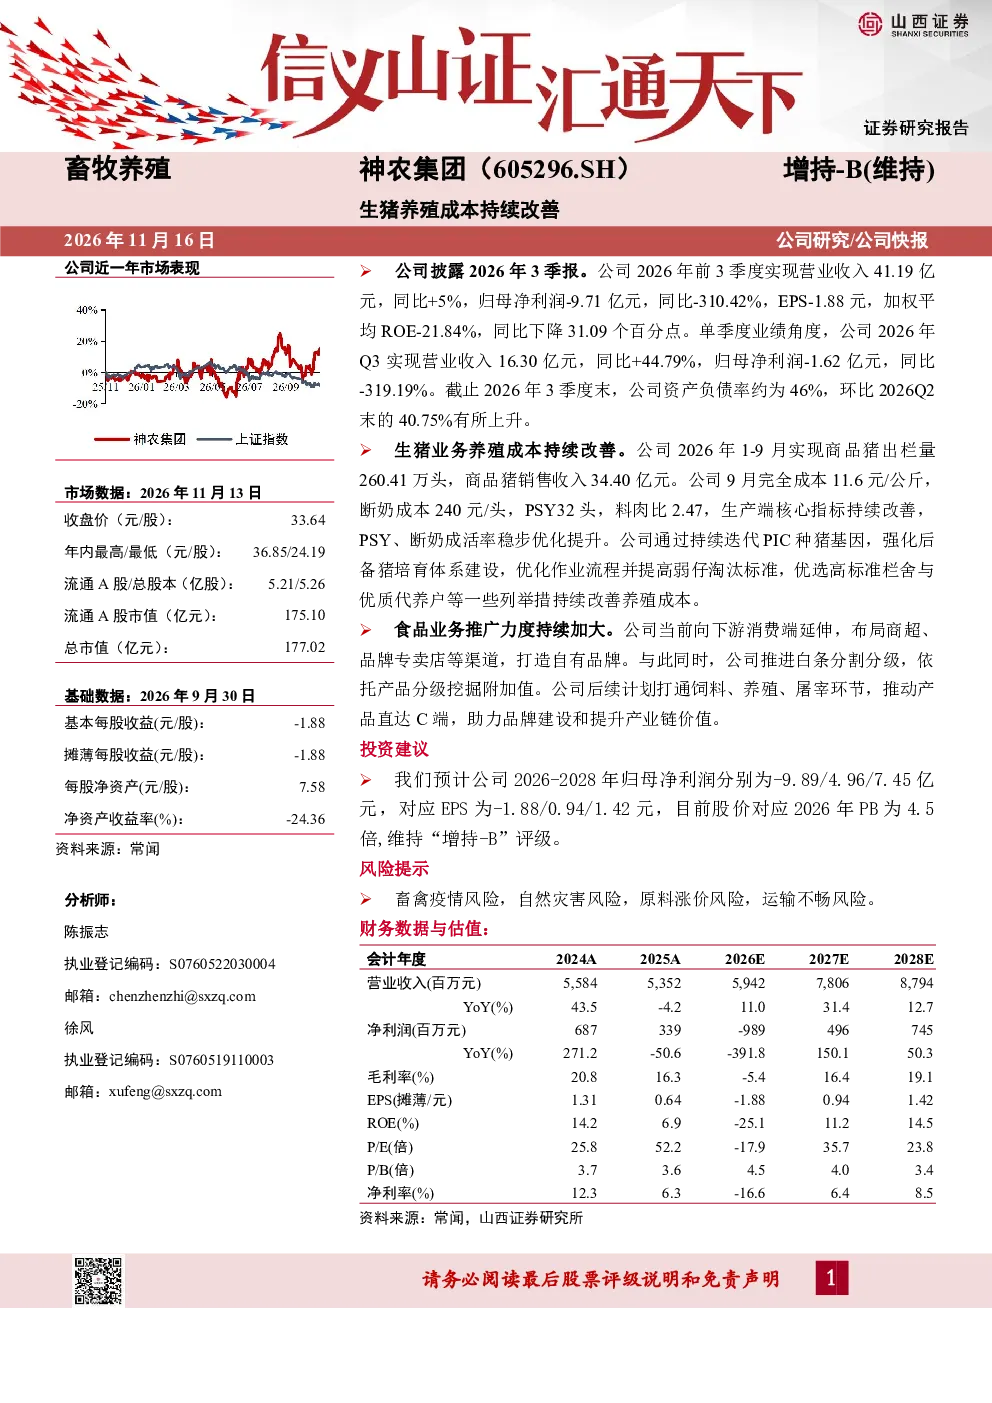
本报告分析了神农集团2026年前三季度业绩表现,重点聚焦生猪养殖成本改善情况。公司营收41.19亿元同比增长5%,但归母净利润大幅下滑310.42%至-9.71亿元。单季度看Q3营收16.30亿元增长44.79%,但归母净利润-1.62亿元同比锐减319.19%。报告指出公司通过迭代PIC种猪基因、强化后备猪培育、优化作业流程等措施,9月完全成本降至11.6元/公斤,PSY达32头,料肉比2.47,显示成本控制成效。
当前农林牧渔赛道发展趋势如何?
当前农林牧渔赛道正经历结构性调整,规模化、智能化养殖成为趋势。头部企业通过技术迭代提升效率,成本控制能力成为核心竞争力。食品业务向下游延伸,品牌化、渠道直控成为新增长点。产业链整合加速,饲料、养殖、屠宰一体化布局提升抗风险能力。政策支持与消费升级推动行业向高附加值方向发展,但疫情、自然灾害等风险仍需关注。
研报对神农集团的重点分析有哪些?
报告重点分析了神农集团生猪业务成本改善措施及成效,包括基因迭代、后备猪培育、流程优化等。同时关注公司食品业务拓展,如布局商超渠道、打造自有品牌、推进白条分割分级等。报告还评估了公司资产负债率上升至46%的情况,以及未来三年盈利预测,预计2026-2028年归母净利润分别为-9.89/4.96/7.45亿元。
目前农林牧渔市场整体情况怎样?
农林牧渔市场呈现分化态势,生猪养殖行业在经历周期性波动后,头部企业凭借规模和技术优势逐步改善盈利能力。食品消费端需求稳定,品牌化、品质化趋势明显。产业链整合加速,饲料、养殖、屠宰一体化企业更具竞争优势。但行业仍面临成本波动、疫病风险、环保压力等挑战,市场参与者需加强风险管理。
研报提示了哪些主要风险?
报告提示的主要风险包括畜禽疫情风险,如非洲猪瘟等可能对养殖环节造成冲击;自然灾害风险,极端天气可能影响生产;原料涨价风险,饲料、能源等成本波动直接影响利润;运输不畅风险,物流成本上升或影响销售。此外,市场竞争加剧、政策变动等也需持续关注,这些因素可能对农林牧渔企业经营产生不利影响。