猜你想问
本周债市主要发生了哪些变化?
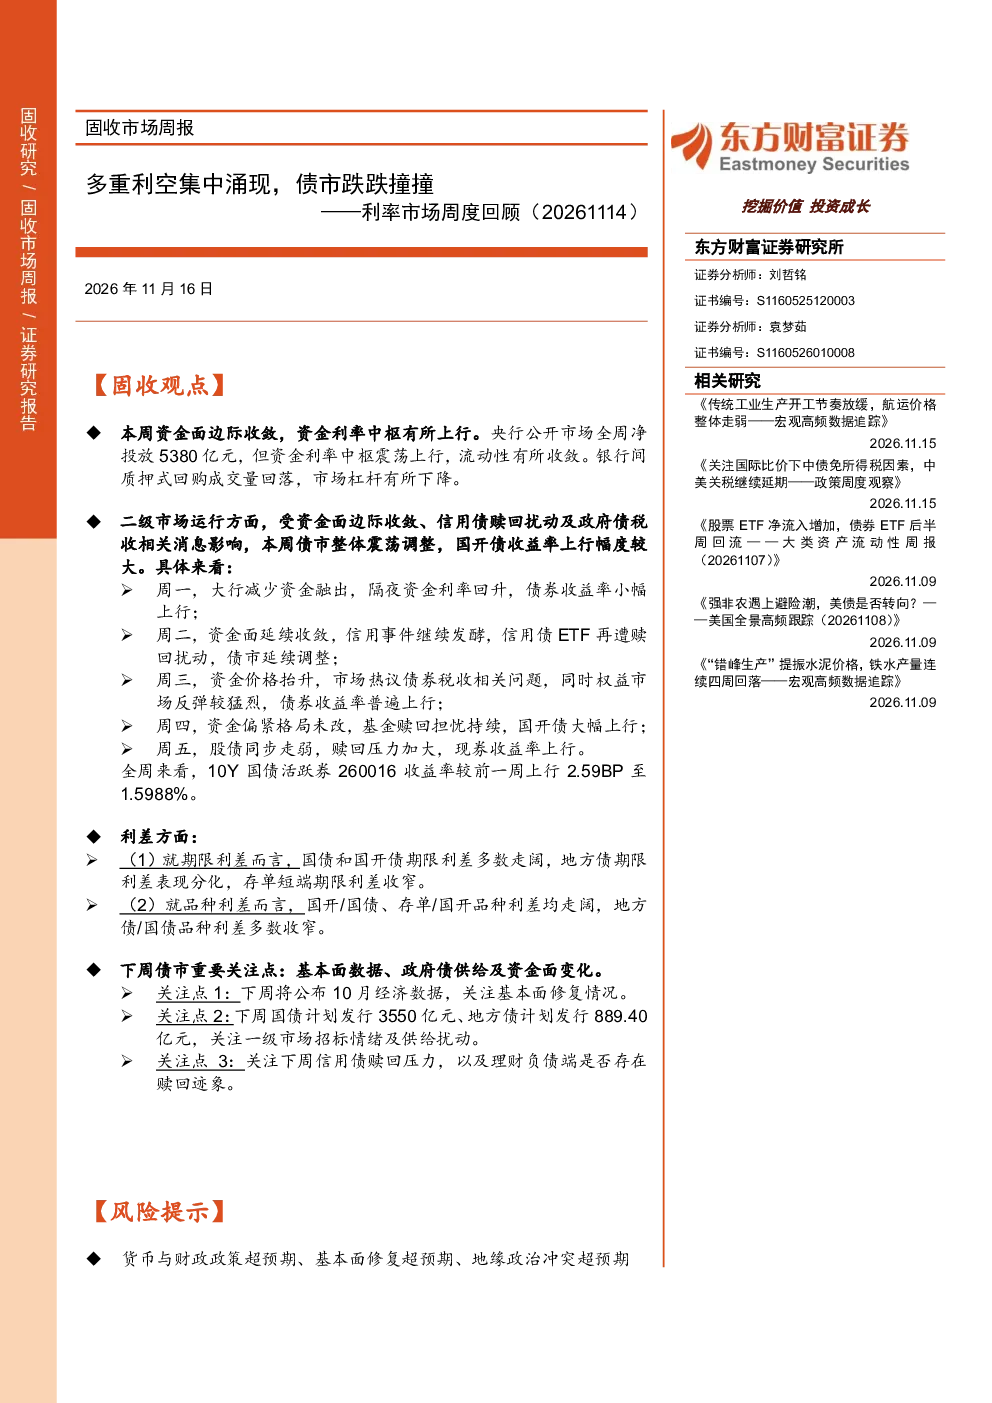
本周债市主要呈现多重利空集中涌现的态势,货币市场方面,央行公开市场净投放5380亿元,资金面边际收敛,DR007上行2.73BP至1.3723%,R007上行2.75BP至1.4171%,R007与DR007利差收窄1.20BP,R001与DR001利差走阔0.93BP,市场杠杆有所回落,银行间质押式回购成交量环比下降0.49万亿元至7.20万亿元。现券市场方面,利率债净供给3124.49亿元,环比增加1291.48亿元,国债及国开债收益率全线上行,期限利差多数走阔,10Y国债活跃券收益率上行2.59BP至1.5988%。国债及国开债期限利差多数走阔,10Y-7Y和30Y-20Y国债利差收窄,地方债期限利差表现分化。国开/国债与存单/国开利差走阔,地方债/国债利差多数收窄。海外利差方面,10Y和1Y中美利差均走阔。
未来债市有哪些值得关注的重点?
未来债市需关注10月经济数据,关注基本面修复情况。关注国债和地方债发行情况,关注一级市场招标情绪及供给扰动。关注信用债赎回压力,以及理财负债端是否存在赎回迹象。这些因素可能对债市走势产生重要影响。
货币市场本周的表现如何?
货币市场本周表现显示央行公开市场净投放5380亿元,资金面边际收敛,DR007上行2.73BP至1.3723%,R007上行2.75BP至1.4171%,R007与DR007利差收窄1.20BP,R001与DR001利差走阔0.93BP,市场杠杆有所回落,银行间质押式回购成交量环比下降0.49万亿元至7.20万亿元。
现券市场的期限利差和品种利差有何变化?
现券市场方面,国债及国开债期限利差多数走阔,10Y-7Y和30Y-20Y国债利差收窄,地方债期限利差表现分化。品种利差方面,国开/国债与存单/国开利差走阔,地方债/国债利差多数收窄。这些变化反映了市场对不同期限和品种债券的供需关系有所调整。
本报告提示了哪些主要风险?
本报告提示的主要风险包括货币与财政政策超预期、基本面修复超预期、地缘政治冲突超预期。这些因素可能对债市产生不利影响,投资者需密切关注相关动态。