猜你想问
本周货币市场流动性投放情况如何?
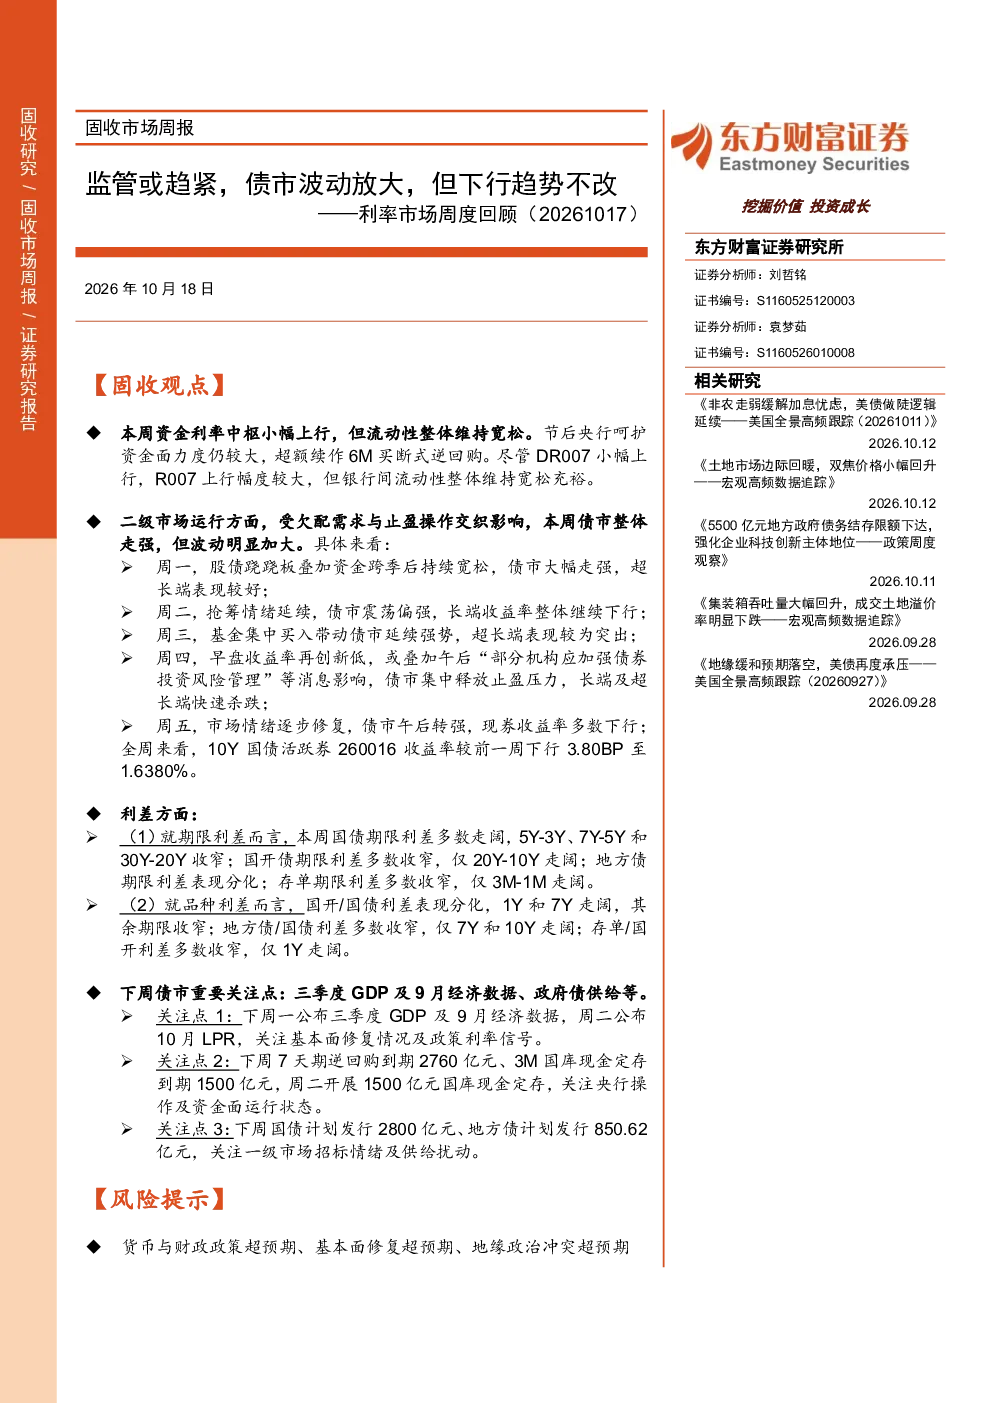
本周央行公开市场净投放流动性1740亿元,其中7天期逆回购投放2760亿元,6M买断式逆回购投放7000亿元;回笼方面,7天期逆回购到期20亿元,14天期逆回购到期3000亿元,6M买断式逆回购到期5000亿元。截至10月16日,7天期逆回购余额为2760亿元,环比增加2740亿元。资金利率中枢小幅上行,DR007为1.33%,环比上行0.17BP;R007为1.38%,环比上行5.07BP。市场杠杆明显回升,银行间质押式回购成交量为7.84万亿元,环比上升2.72万亿元。
现券市场一级和二级运行情况怎样?
利率债净供给978.85亿元,环比减少3574.15亿元。国债净到期433亿元,政金债净供给783亿元,地方债净供给628.85亿元。存单净融资1578.90亿元,由前一周净到期转为净融资,其中城商行和农商行存单由净到期转为净融资。债市先强后震荡,国债和国开债收益率曲线整体下移。国债多数走阔,国开债多数收窄。品种利差方面,国开/国债利差1Y和7Y走阔,其余期限收窄;地方债/国债利差多数收窄,仅7Y和10Y走阔;存单/国开利差多数收窄,仅1Y走阔。10Y中美利差收窄,1Y中美利差走阔。
下周债市关注哪些事项?
关注三季度GDP及9月经济数据、10月LPR,关注基本面修复情况及政策利率信号。关注央行操作及资金面运行状态,包括7天期逆回购到期2760亿元、3M国库现金定存到期1500亿元,以及1500亿元国库现金定存开展情况。关注国债和地方债发行情况,计划发行规模分别为2800亿元和850.62亿元,关注一级市场招标情绪及供给扰动。
当前债市市场现状如何判断?
债市先强后震荡,国债和国开债收益率曲线整体下移,但期限利差和国开/国债利差部分期限走阔。资金利率中枢小幅上行,市场杠杆回升。利率债供给减少,但存单由净到期转为净融资。10Y中美利差收窄,1Y中美利差走阔,显示内外利差变化。整体债市波动放大,但下行趋势未改。
本报告有哪些风险提示?
需关注货币与财政政策超预期调整,可能影响市场流动性及利率走势。基本面修复超预期可能改变市场预期,地缘政治冲突超预期可能引发避险情绪,对债市造成扰动。需持续跟踪政策动向及外部环境变化,评估其对债市的影响。