猜你想问
这份报告主要分析了哪些内容?
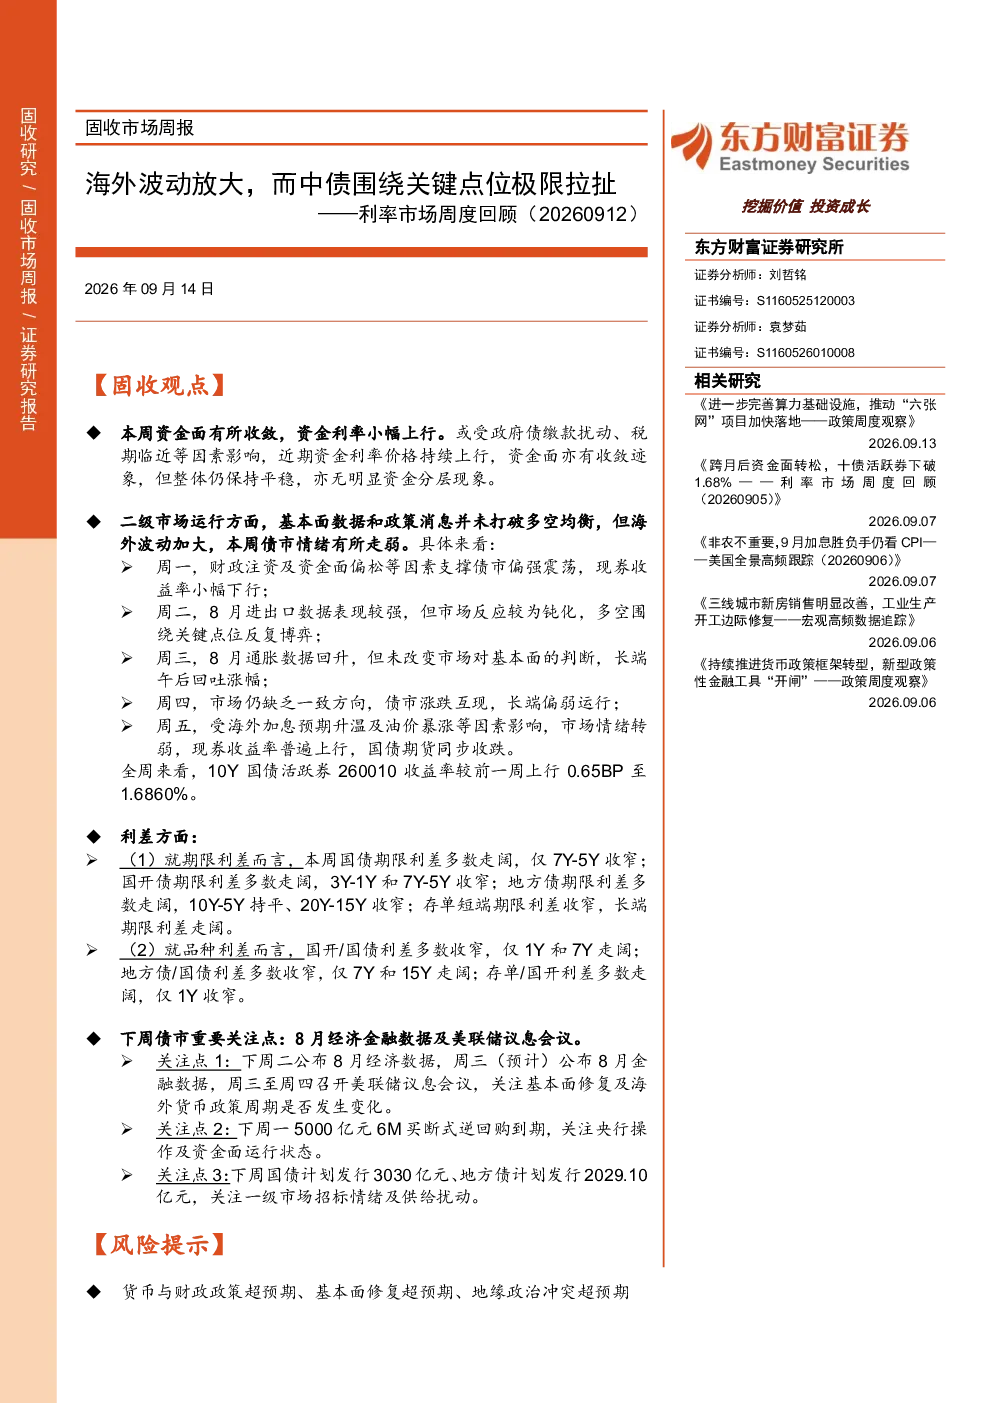
本报告回顾了利率市场的周度表现,重点分析了海外市场波动对国内市场的影响,以及中国债券市场围绕关键点位的表现。报告涵盖了货币市场和现券市场的详细数据,包括公开市场流动性投放、资金利率变化、债券发行情况、二级市场运行等。同时,还展望了下周债市的重要事项和潜在风险。
当前货币市场有哪些主要变化?
本周货币市场主要呈现公开市场净回笼15亿元,其中7天期逆回购投放85亿元、到期100亿元;3个月买断式逆回购投放5000亿元、到期5000亿元。资金利率小幅上行,DR007上行5.06BP至1.42%,R007上行1.66BP至1.42%。市场杠杆有所回升,银行间质押式回购成交量环比上升0.14万亿元至6.41万亿元。
现券市场的表现如何?
现券市场转为净发行,国债净供给2903亿元,环比增加529.80亿元;政金债净到期2518.50亿元,环比减少871.50亿元;地方债净供给1224.97亿元,环比增加494.69亿元。存单净融资规模上升,总规模1556.30亿元,环比增加657.60亿元。债市窄幅震荡,期限利差多数走阔,国债曲线熊陡,国开债曲线熊平。
未来债市有哪些值得关注的重点?
下周需关注8月经济金融数据及美联储议息会议,关注基本面修复及海外货币政策周期变化。同时,关注5000亿元6个月买断式逆回购到期,关注央行操作及资金面运行状态。此外,关注国债及地方债发行情况,关注一级市场招标情绪及供给扰动。
报告中提到了哪些风险因素?
报告提示的主要风险包括货币与财政政策超预期、基本面修复超预期、地缘政治冲突超预期。这些因素可能对市场产生重大影响,需密切关注相关动态。
你可能感兴趣
海外波动放大,而中债围绕关键点位极限拉扯——利率市场周度回顾(20260912)
金融东方财富2026-09-14
股指期货周报:股指测试关键点位,波动率或放大
金融广发期货2025-07-14
固定收益月报:四月利率波动或将放大,等待更佳配置点位
财信证券2021-04-06
利率下至关键点位,债市波动将加大
东证期货2024-08-04
半夏周度简评:进入3月第三周,欧美银行风险事件扰动下,海外市场波动明显放大。
未知机构2023-03-20
利率市场周度回顾:流动性呵护下短端占优,而长端走势略显纠结
金融东方财富2026-03-09
利率市场周度回顾:资金带动短端上行,而长端开始试探做多
东方财富2026-07-20
利率周记(6月第4周):利率又破关键点位
华安证券2024-06-28
利率市场周度回顾:跨月后资金面转松,十债活跃券下破1.68%
东方财富2026-09-07
利率周记(9月第4周):债市在等的不是某个点位,而是波动
华安证券2024-09-29