猜你想问
克拉克森研究院对2026年全球海运煤炭贸易量的预测是什么?
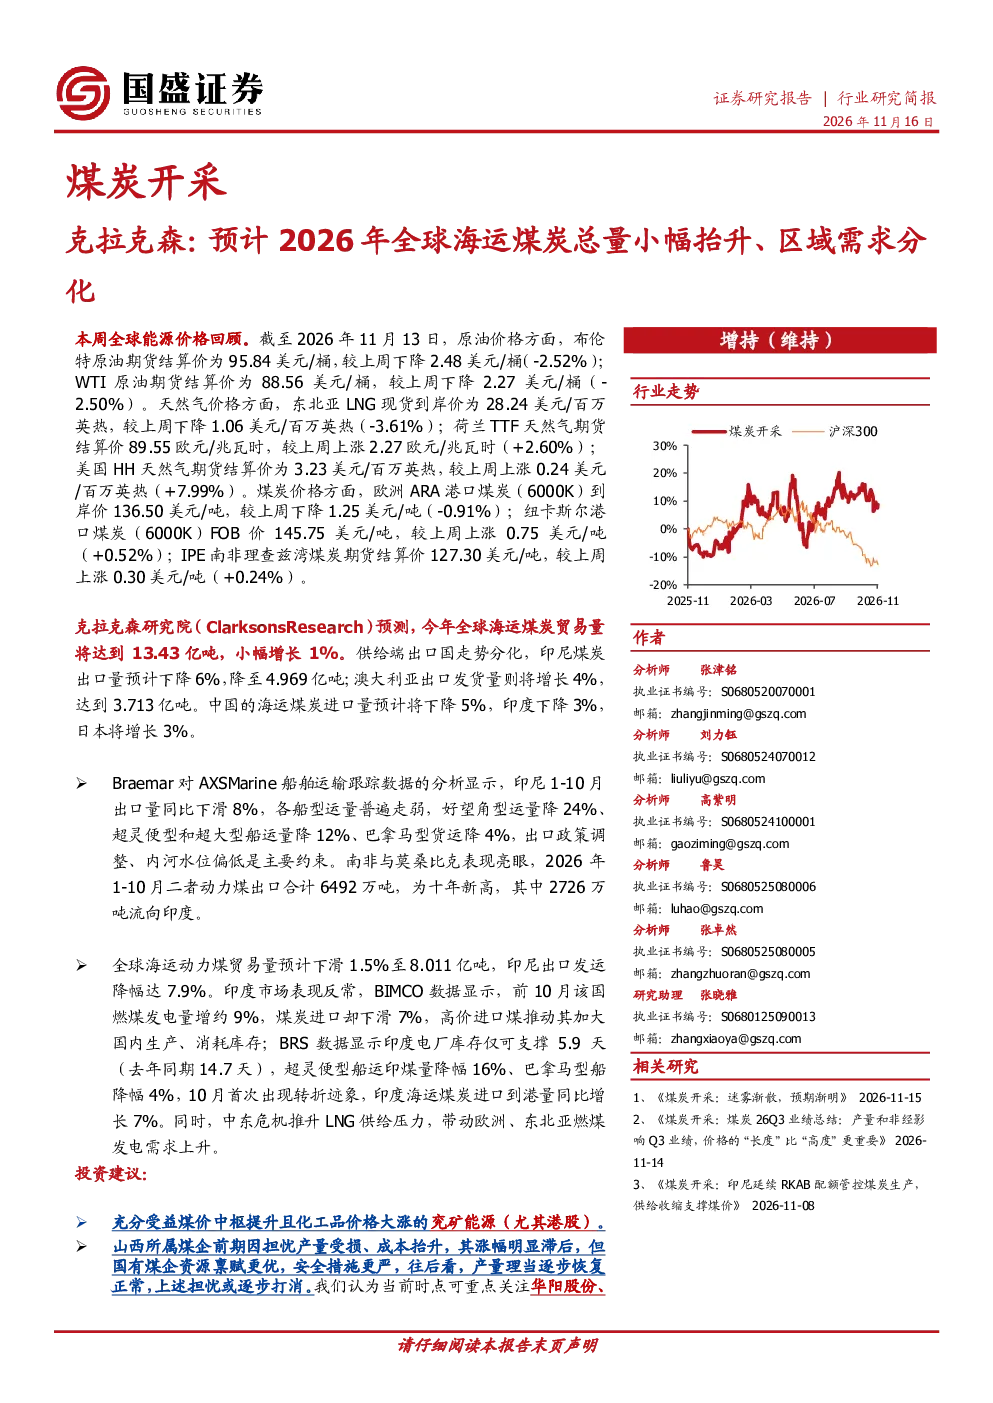
克拉克森研究院预测,2026年全球海运煤炭贸易量将小幅增长1%至13.43亿吨。供给端,印尼煤炭出口量预计下降6%至4.969亿吨,澳大利亚出口发货量增长4%至3.713亿吨;需求端,中国海运煤炭进口量预计下降5%,印度下降3%,日本增长3%。全球海运动力煤贸易量预计下滑1.5%至8.011亿吨,印尼出口发运降幅达7.9%。印度市场表现反常,燃煤发电量增约9%,煤炭进口却下滑7%,但10月首次出现转折迹象,海运煤炭进口到港量同比增长7%。中东危机推升LNG供给压力,带动欧洲、东北亚燃煤发电需求上升。
2026年全球煤炭供需格局将如何变化?
2026年全球煤炭供需格局呈现区域分化态势。供给端,印尼因政策调整出口量预计下降6%,而澳大利亚凭借稳定产量和出口政策,发货量将增长4%。需求端,中国因能源结构转型,海运煤炭进口量预计下降5%;印度虽燃煤发电量增长9%,但进口量下滑7%,显示出能源消费结构优化;日本则因经济复苏和能源安全考量,海运煤炭进口量预计增长3%。全球海运动力煤贸易量预计下滑1.5%,凸显能源转型对传统动力煤需求的挤压效应。区域间,欧洲和东北亚因LNG供给压力,燃煤发电需求上升,形成供需错配。
报告对煤炭行业的重点分析方向有哪些?
报告重点分析了全球煤炭供需的动态平衡及区域分化趋势。供给端关注印尼、澳大利亚等主要出口国的政策与产量变化,以及国内煤炭产能释放节奏。需求端聚焦中国、印度、日本等主要进口国的能源消费结构转型与政策导向,特别是印度燃煤发电量与进口量背离的现象及其转折迹象。此外,报告还考察了中东地缘政治对LNG供给及煤炭替代需求的传导效应,以及欧洲和东北亚因LNG价格波动引发的燃煤需求变化。这些分析为理解煤炭市场区域轮动提供了框架。
当前煤炭市场的主要价格表现和现状如何?
当前煤炭市场价格呈现震荡整理态势。欧洲ARA港口煤炭到岸价下降0.91%,反映欧洲市场对LNG替代的接受度提升;纽卡斯尔港煤炭FOB价上涨0.52%,显示亚洲市场对高热值煤需求稳定;IPE南非理查兹湾煤炭期货结算价上涨0.24%,印证了非洲地区对动力煤的刚性需求。价格波动背后,是供给端印尼出口政策收紧、澳大利亚产量增加与需求端中国进口需求放缓、印度进口结构优化的综合作用。中东LNG供应紧张进一步推高了欧洲和东北亚的煤炭替代需求,形成阶段性供需紧张。
研报提示的煤炭行业投资风险有哪些?
研报提示的煤炭行业投资风险包括:国内产量释放超预期可能引发市场短期过剩;下游需求不及预期将导致煤价承压,尤其工业用煤需求疲软;原煤进口超预期会加剧国内市场竞争;地缘博弈不及预期可能中断供应链稳定。此外,能源转型政策变动、环保约束加强、碳排放交易体系完善等长期因素,也可能重塑煤炭行业竞争格局,对传统煤企盈利能力构成挑战。投资者需关注政策动向与市场节奏变化,规避短期供需错配风险。