猜你想问
TCL电子2026年前三季报核心内容有哪些?
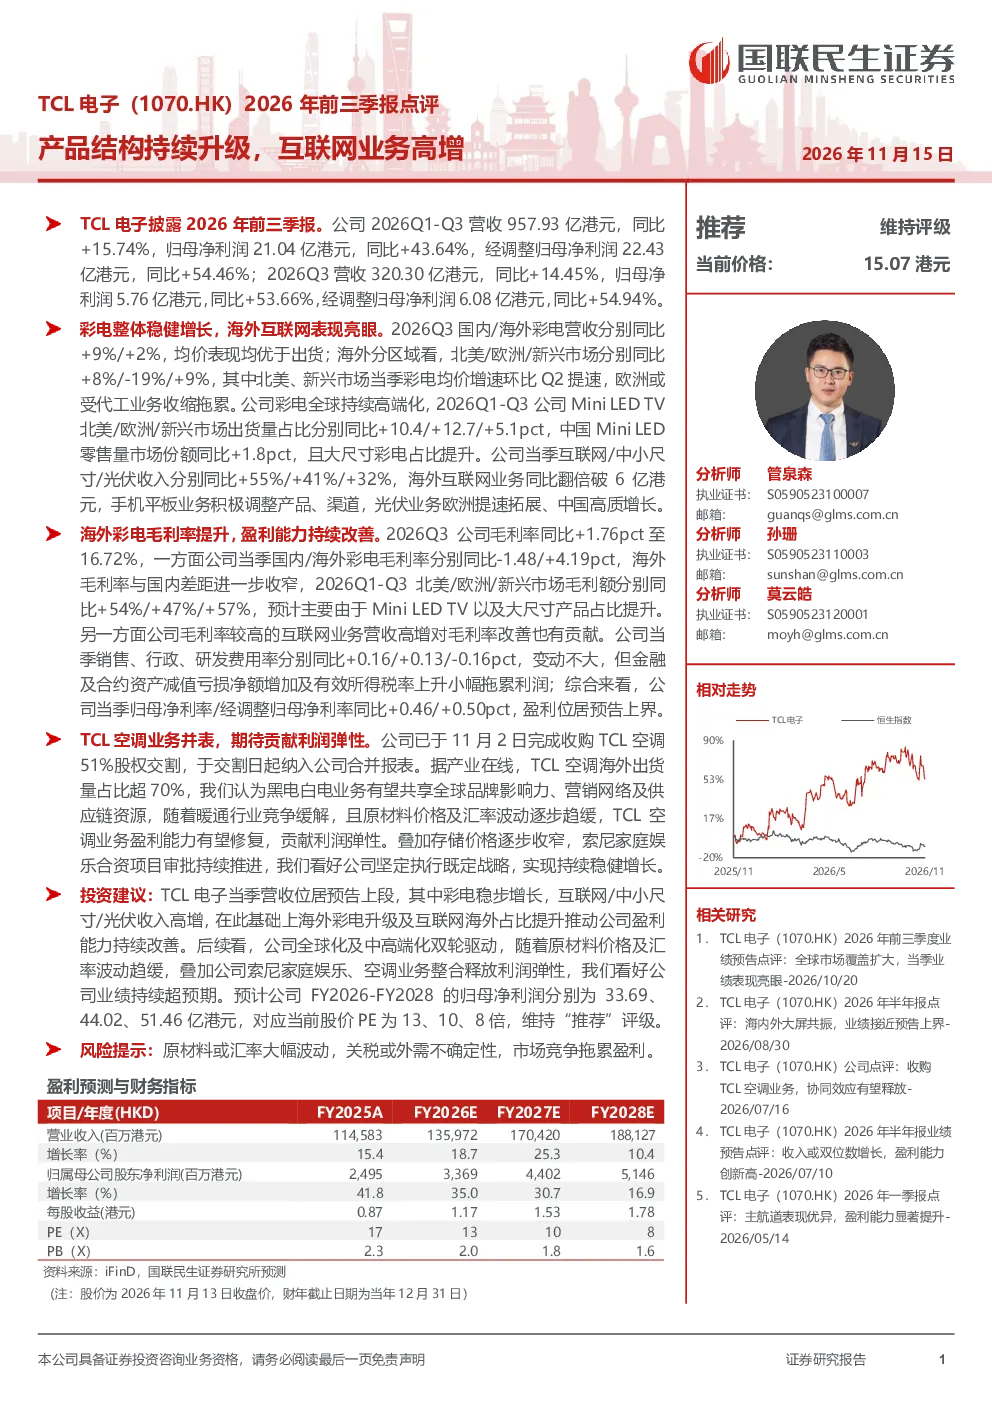
TCL电子2026年前三季报显示,公司整体业绩稳健增长。2026Q1-Q3营收957.93亿港元,同比+15.74%,归母净利润21.04亿港元,同比+43.64%;2026Q3单季营收320.30亿港元,同比+14.45%,归母净利润5.76亿港元,同比+53.66%。彩电业务方面,国内/海外营收分别同比+9%/+2%,均价表现优于出货。海外市场表现亮眼,北美/欧洲/新兴市场分别同比+8%/-19%/+9%,其中北美、新兴市场均价增速环比提速。Mini LEDTV在北美/欧洲/新兴市场出货量占比分别同比+10.4/+12.7/+5.1pct,中国Mini LED零售量市场份额同比+1.8pct,大尺寸彩电占比提升。互联网业务高增,海外互联网收入同比+55%破6亿港元,中小尺寸/光伏收入分别同比+41%/+32%。手机平板业务积极调整,光伏业务欧洲提速拓展、中国高质增长。盈利能力持续改善,2026Q3毛利率同比+1.76pct至16.72%,海外毛利率提升显著,国内/海外彩电毛利率分别同比-1.48/+4.19pct。销售、行政、研发费用率变动不大,但金融及合约资产减值亏损净额增加及有效所得税率上升拖累利润。归母净利率/经调整归母净利率同比+0.46/+0.50pct。TCL空调业务并表,收购51%股权已完成,海外出货量占比超70%,有望共享品牌、营销及供应链资源,随着行业竞争缓解及原材料价格波动趋缓,盈利能力有望修复,贡献利润弹性。叠加存储价格收窄、索尼家庭娱乐合资项目推进,公司坚定执行既定战略,实现持续稳健增长。
彩电行业未来发展趋势如何?
彩电行业未来发展趋势呈现多维度特征。Mini LED技术持续渗透,北美/欧洲/新兴市场Mini LEDTV出货量占比分别同比+10.4/+12.7/+5.1pct,中国Mini LED零售量市场份额同比+1.8pct,大尺寸彩电占比提升反映消费者对高画质、大屏产品的需求增长。海外市场均价表现优于出货量,北美、新兴市场均价增速环比提速,显示高端化、差异化竞争加剧。国内市场虽增速放缓,但均价提升体现产品结构优化。TCL等头部企业通过技术创新、渠道拓展及品牌升级,推动行业向高端化、智能化、大尺寸化演进。同时,互联网业务与彩电业务的融合加速,海外互联网收入同比+55%破6亿港元,中小尺寸/光伏收入分别同比+41%/+32%,显示多元化发展路径成为行业新趋势。然而,全球市场竞争激烈,原材料价格波动、汇率变动等因素仍对行业盈利能力构成挑战。
研报重点分析了哪些业务方向?
研报重点分析了TCL电子的彩电业务、互联网业务及空调业务三大板块。彩电业务方面,聚焦Mini LED技术渗透、海外市场表现、大尺寸化趋势及均价提升,显示技术创新与高端化战略成效显著。互联网业务方面,关注海外互联网收入高增、中小尺寸/光伏业务增长,体现多元化业务布局的积极进展。空调业务方面,强调收购51%股权完成后的并表效应,海外出货量占比超70%的规模优势,以及共享品牌、营销及供应链资源的协同潜力。此外,报告还分析了盈利能力改善情况,如毛利率提升、费用率控制,以及金融及合约资产减值对利润的拖累。整体而言,研报通过多维度业务分析,展现了TCL电子在技术创新、市场拓展及多元化发展方面的战略布局与成效。
当前市场对TCL电子的整体判断是什么?
当前市场对TCL电子的整体判断体现为稳健增长与结构性优化。公司2026年前三季报显示,整体业绩稳健提升,营收、净利润均实现双位数增长,反映其业务韧性。彩电业务通过Mini LED技术升级、海外市场拓展及产品结构优化,实现均价提升与市场份额增长。互联网业务高增,海外互联网收入同比+55%破6亿港元,显示多元化发展路径成效显著。空调业务并表后,海外出货量占比超70%的规模优势有望进一步释放。盈利能力持续改善,毛利率提升、净利率改善体现成本控制与效率提升。然而,市场也关注原材料价格波动、汇率变动、关税及外需不确定性等风险因素,这些因素可能对盈利能力产生拖累。整体而言,TCL电子在技术创新、市场拓展及多元化发展方面表现积极,但需关注宏观环境变化对业绩的潜在影响。
研报提示了哪些主要风险?
研报提示了TCL电子面临的主要风险包括原材料或汇率大幅波动、关税或外需不确定性,以及市场竞争拖累盈利。原材料价格波动直接影响生产成本,如液晶面板、芯片等关键元器件价格波动可能侵蚀利润空间。汇率大幅波动则对海外业务收入及利润产生传导效应。关税政策变化,特别是国际贸易摩擦可能增加出口成本,影响海外市场竞争力。外需不确定性,如全球经济下行风险可能抑制消费需求,对彩电、互联网等业务增长构成压力。此外,市场竞争加剧也需关注,尽管TCL电子通过技术创新、品牌升级等提升竞争力,但行业整体竞争激烈,可能拖累盈利能力。这些风险因素需持续关注,以评估公司业绩的潜在波动。