猜你想问
煤炭价格近期波动大吗?
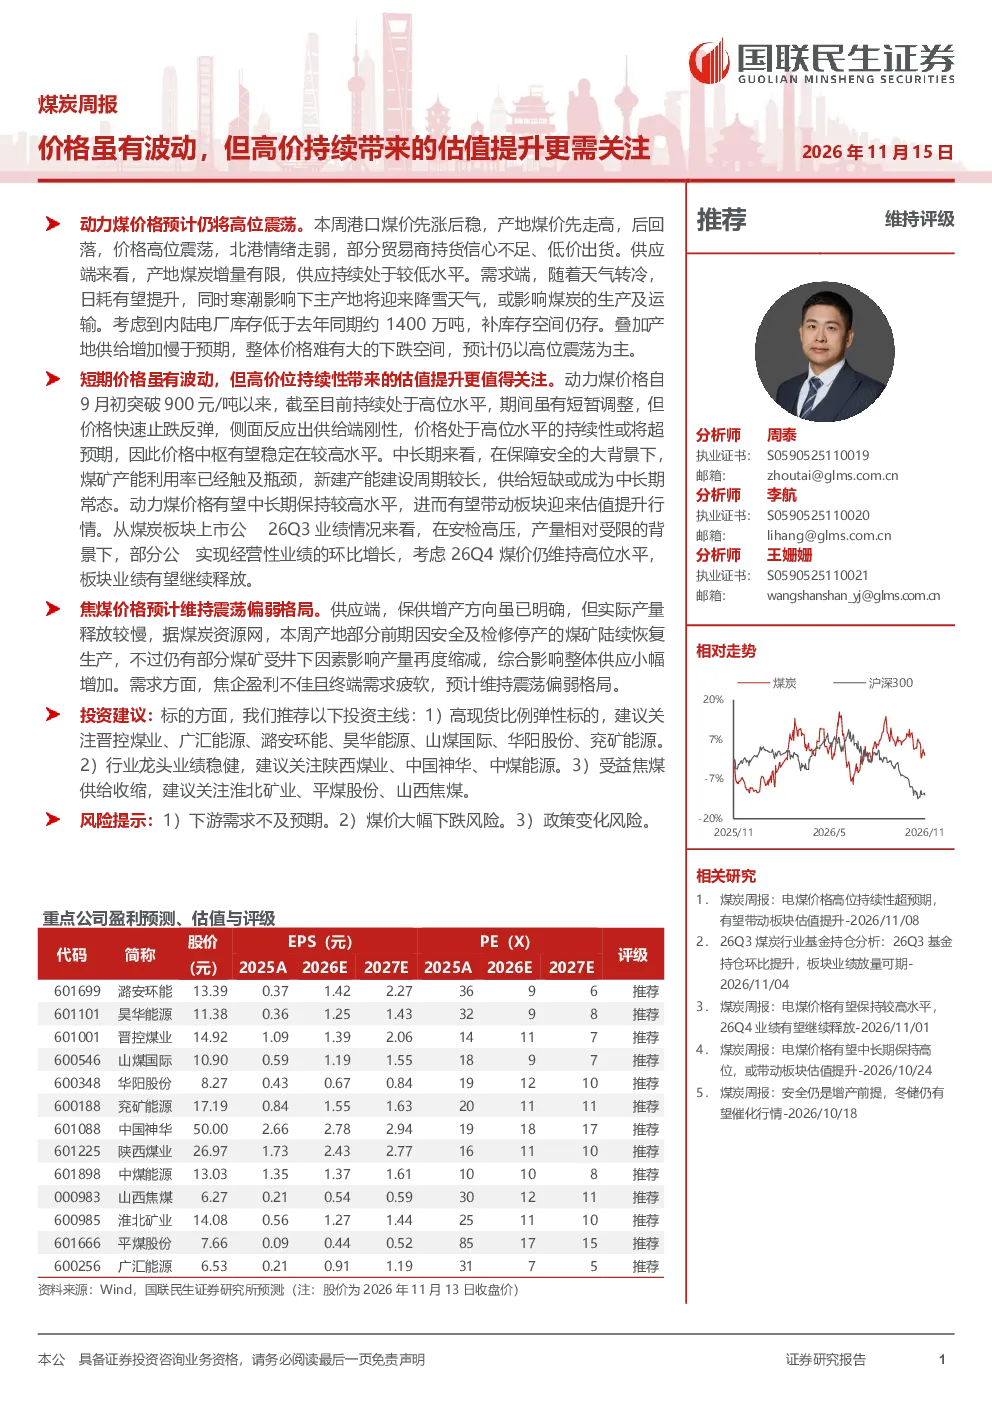
本周煤炭价格呈现高位震荡态势。港口煤价先涨后稳,产地煤价先升后降。供应端增量有限,需求端随天气转冷日耗有望提升,但寒潮可能影响生产运输。内陆电厂库存低于去年同期约1400万吨,补库存空间存在。产地供给增加慢于预期,整体价格难有大的下跌空间。
煤炭行业未来发展趋势如何?
煤炭行业中长期发展看,煤矿产能利用率已触及瓶颈,供给短缺或成为常态。自9月初突破900元/吨以来,动力煤价格持续处于高位,供给端刚性支撑价格,高位水平持续性或将超预期。板块迎来估值提升行情,26Q3部分公司实现经营性业绩环比增长,26Q4煤价仍维持高位,板块业绩有望继续释放。
本周煤炭板块重点分析什么?
本周报告重点分析了动力煤价格走势及估值提升潜力。报告指出短期价格虽有波动,但高价位持续性带来的估值提升更值得关注。同时追踪了印尼、蒙古国、中国等主要国家煤炭进出口情况,以及中国煤炭政策、印尼煤炭贸易、澳大利亚煤炭出口等国际市场动态。还关注了产地煤炭价格、中转地煤价、国际煤价、库存监控、下游需求跟踪、运输行情等数据。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供需紧平衡状态。供应端,产地煤炭增量有限,供应持续处于较低水平。需求端,随着天气转冷,日耗有望提升,但寒潮可能影响煤炭生产及运输。库存方面,内陆电厂库存低于去年同期约1400万吨,补库存空间存在。整体价格难有大的下跌空间,但高位震荡仍需关注。
本报告有哪些风险提示?
本报告提示的主要风险包括:下游需求不及预期可能导致煤炭价格承压;煤价大幅下跌可能影响行业盈利能力;政策变化可能对煤炭生产和贸易产生影响。此外,还需关注国际煤炭市场波动、自然灾害等因素对煤炭供应和运输的影响。
你可能感兴趣
电力行业更新报告:关注三季度煤炭价格波动可能带来的阶段性投资机会
公用事业国泰君安证券2017-08-11
红包短期行情虽有波动 但AIDD行业走在持续进化的道路上 维持前期观点 看好AIDD行业
未知机构2026-09-17
煤炭周报:煤价震荡偏稳,基本面持续改善,关注板块估值提升
化石能源民生证券2023-11-25
合成橡胶周报:受战事影响原料供应短缺或持续,成本带动合成橡胶价格高涨,短期或难改善,但急涨时谨慎追涨,价格波动风险升高;关注持续关注战事对于合成橡胶原料端短期及中长期影响。
中泰期货2026-03-22
尿素期货周报:基本面利好仍在消化,关注外盘价格波动及情绪带来的风险与扰动
广发期货2024-05-13
化工行业周观点:炭黑、钛白粉、维生素持续高价,关注景气复苏下的低估值标的
基础化工西南证券2021-01-02
2024年中报点评:业绩虽有波动但仍呈现出较强的韧性
金融中原证券2024-09-19
2021年5月第2周煤炭行业周报:短期煤炭期现价格在政策影响下大幅波动,但基本面仍偏强
化石能源华西证券2021-05-16
食品饮料行业周报:白酒涨价持续,关注估值切换带来的龙头行情
食品饮料民生证券2017-10-23
环保、公用事业行业周报:煤炭价格有望继续下行,关注基本面持续修复的火电
公用事业华西证券2023-05-13