猜你想问
本周风格因子表现如何?
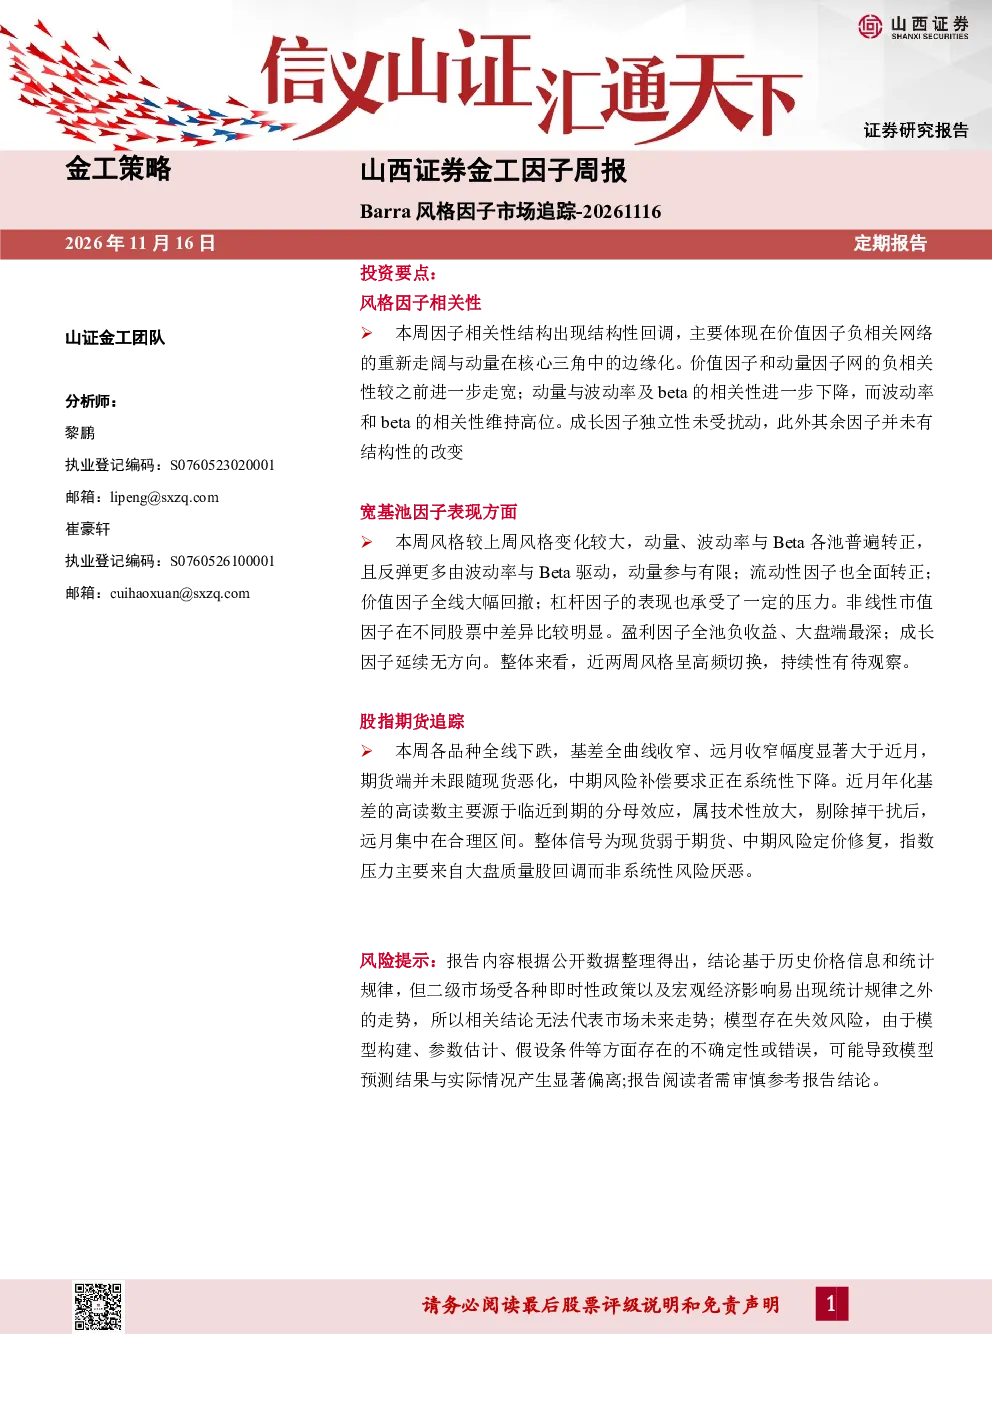
本周风格格局变化较大,高弹性因子强势回归,价值因子全线大幅回撤。动量、波动率与Beta因子在各宽基池普遍转正,反弹更多由波动率与Beta驱动,流动性因子也全面转正。价值因子全线大幅回撤,杠杆因子收益反转,盈利因子承受压力,基本面质量因子全面回落。成长因子表现分化,非线性市值因子在不同股票池中表现差异明显。
因子相关性结构有何变化?
本周因子相关性结构出现结构性回调,价值因子和动量因子网的负相关性进一步走宽;动量与波动率及beta的相关性进一步下降,而波动率和beta的相关性维持高位。成长因子独立性未受扰动,其余因子相关性基本稳定。
宽基指数期货基差有何特点?
本周股指期货各品种合约全线下跌,基差全曲线收窄,远月收窄幅度显著大于近月。近月年化基差读数偏高主要源于分母效应,剔除后远月年化基差集中在6%-7%的合理区间。现货端跌幅更为剧烈,期货相对抗跌,中期风险补偿要求系统性下降。
报告对市场现状有何判断?
近两周风格呈高频切换,持续性有待观察。指数压力主要来自大盘质量股回调而非系统性风险厌恶。股指期货各品种合约全线下跌,基差全曲线收窄,远月收窄幅度显著大于近月。现货端跌幅更为剧烈,期货相对抗跌。
研报存在哪些风险提示?
模型存在失效风险,结论基于历史数据,不代表市场未来走势。近两周风格呈高频切换,持续性有待观察。指数压力主要来自大盘质量股回调而非系统性风险厌恶。
你可能感兴趣
金工因子周报:Barra风格因子市场追踪
山西证券2026-09-21
金工因子周报:Barra风格因子市场追踪
山西证券2026-10-12
金工因子周报:Barra风格因子市场追踪
山西证券2026-11-02
Barra风格因子市场追踪-山西证券金工因子周报
山西证券2026-09-21
金工因子周报:Barra风格因子市场追踪
山西证券2026-08-31
金工因子周报:Barra风格因子市场追踪
山西证券2026-10-19
山西证券金工因子周报 Barra风格因子市场追踪
山西证券2026-11-09
金工因子周报:Barra风格因子市场追踪
山西证券2026-10-26
山西证券金工因子周报:Barra风格因子市场追踪
山西证券2026-07-20
金工因子周报:Barra风格因子市场追踪
山西证券2026-08-17