猜你想问
这份报告主要讲了什么政策要点?
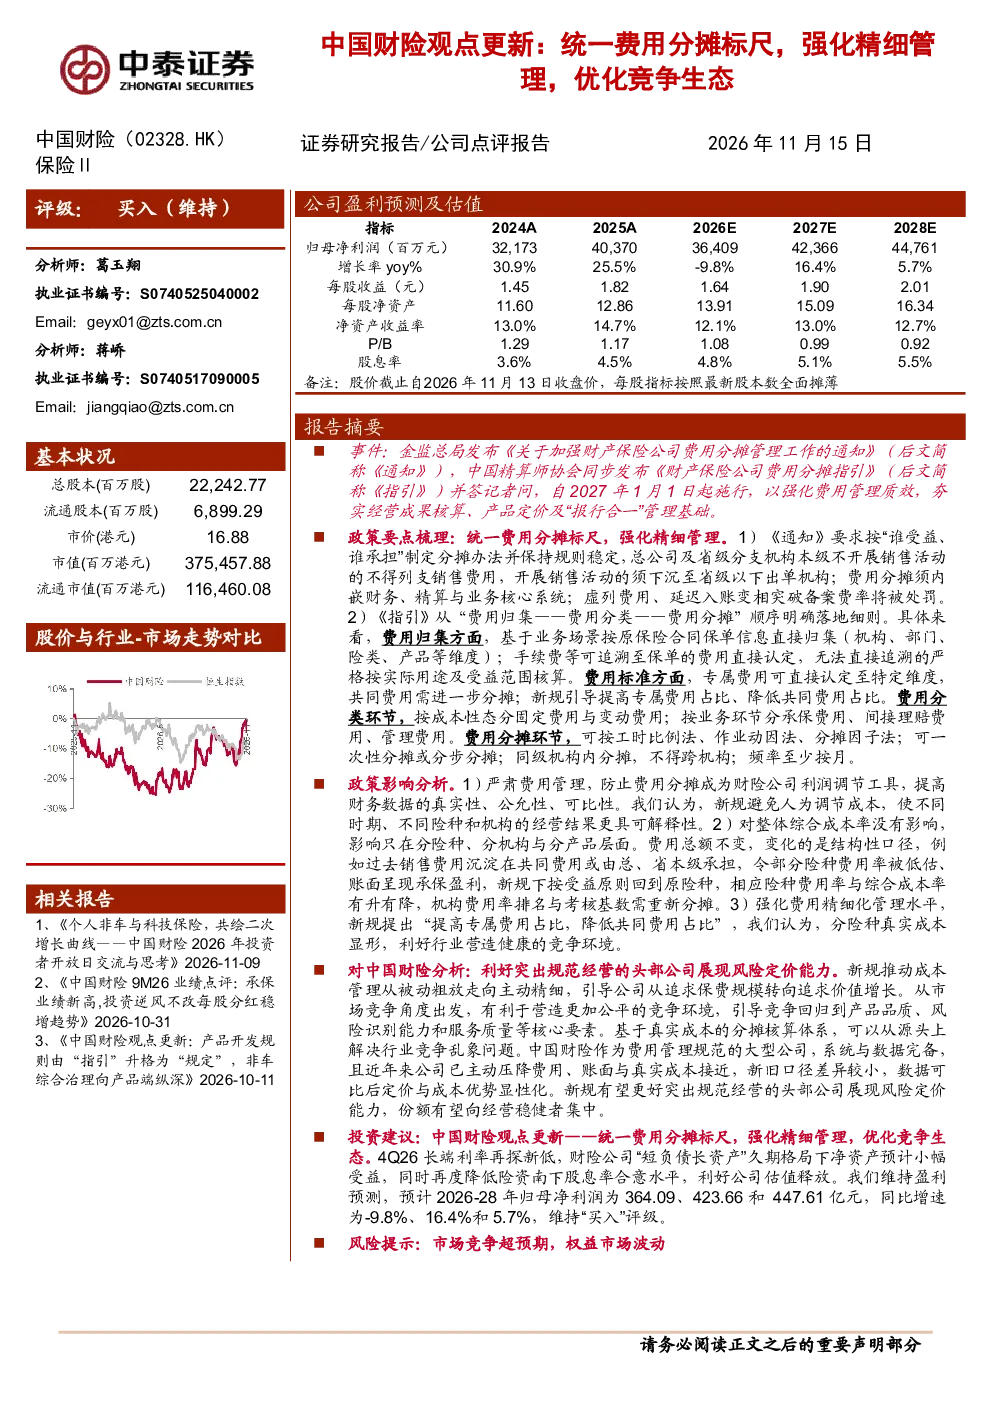
金监总局发布《关于加强财产保险公司费用分摊管理工作的通知》,中国精算师协会同步发布《财产保险公司费用分摊指引》,自2027年1月1日起施行。核心是统一费用分摊标尺,要求按“谁受益、谁承担”原则制定分摊办法,销售费用下沉至省级以下出单机构,费用分摊内嵌核心系统,严禁虚列费用、延迟入账。费用归集基于业务场景按原保险合同保单信息直接归集;费用分类按成本性态(固定/变动)和业务环节(承保/理赔/管理)进行;费用分摊可采用工时比例法、作业动因法等,频率至少按月。
新规对财险行业发展趋势有何影响?
新规旨在严肃费用管理,防止费用分摊成为利润调节工具,提高财务数据真实性、公允性、可比性。对整体综合成本率无影响,但分险种、分机构、分产品层面的费用率将发生变化。费用总额不变,但结构性口径调整,部分险种费用率与综合成本率有升有降。引导提高专属费用占比、降低共同费用占比,分险种真实成本显形,利好行业营造健康竞争环境。
报告重点分析了中国财险的哪些方面?
报告分析新规推动成本管理从被动粗放走向主动精细,引导公司从追求保费规模转向追求价值增长。中国财险作为费用管理规范的大型公司,系统与数据完备,且近年来主动压降费用,新旧口径差异较小,新规有望更好突出其定价与成本优势,份额有望向经营稳健者集中。
当前财险市场现状如何?
新规实施前,财险市场存在费用分摊不统一、管理粗放等问题,部分机构存在费用虚列、延迟入账现象。新规的出台将促使行业费用管理更加规范透明,提升财务数据质量,推动行业竞争回归产品品质、风险识别能力等核心要素,促进市场健康发展。
研报提示了哪些风险?
报告提示的主要风险包括市场竞争超预期和权益市场波动。市场竞争加剧可能导致保费增速放缓,而权益市场波动可能影响保险公司投资收益,进而对经营业绩产生不利影响。
你可能感兴趣
非银金融行业跟踪周报:交易量环比提升;财险费用分摊规则细化
金融东吴证券2026-11-15
关于《财产保险公司费用分摊指引》的点评:财险费用逐渐精细化,龙头险企费用管控优势有望凸显
金融国联民生证券2026-11-15
非银金融行业周报:规范财险费用分摊利于降本,看好非银高股息率标的
金融开源证券2026-11-15
非银金融行业周报:财险费用分摊新规出台,中长期利好费控体系健全的财险龙头
金融国盛证券2026-11-15
《人身保险产品费用分摊指引》进一步协同“报行合一”实施,险企费用管理精细化水平再深化
大公信用2025-12-04
中国财险:估值重回舒适区,业绩改善正蓄势——中国财险观点深度更新
中泰证券2026-06-10
中国财险观点更新:非车“报行合一”落地,打开承保盈利第二曲线
中泰证券2025-10-12
周观点财险费用新规落地六个进一步深化利好券商
未知机构2026-11-15
保险行业2018年一季报综述:寿险新单销售承压,财险竞争格局持续优化
金融国信证券2018-05-02
统一企业中国2025年业绩点评饮料业务竞争承压代工量贩为高增点财通食饮
未知机构2026-03-05